Streaming, targeting και measurement: Η νέα οικονομία της τηλεοπτικής διαφήμισης
Η τηλεοπτική διαφήμιση δεν εξαφανίζεται. Αλλάζει η αγορά πάνω στην οποία λειτουργεί. Η άνοδος του streaming και του Connected TV (CTV) φέρνει την τηλεοπτική οθόνη πιο κοντά στη λογική του digital advertising. Διαφημιστικό inventory μπορεί να αγοράζεται programmatically, διαφορετικά audiences μπορούν να λαμβάνουν διαφορετικά ads και η αποτελεσματικότητα μιας καμπάνιας μπορεί να αξιολογείται με metrics που φτάνουν πέρα από το παραδοσιακό reach. Αυτή η μετάβαση συμβαίνει σε μια ευρωπαϊκή digital advertising αγορά που έφτασε τα €131 δισ. το 2025, με το video advertising να αυξάνεται κατά 19,6% στα €34 δισ. και να αντιπροσωπεύει πλέον περισσότερο από το μισό display investment. Η IAB Europe αναφέρει το Connected TV ανάμεσα στις περιοχές που τροφοδοτούν αυτή την ανάπτυξη. Το CTV, επομένως, δεν δημιουργεί απλώς ακόμη ένα advertising format. Δημιουργεί μια νέα οικονομική αλυσίδα ανάμεσα στον κάτοχο του περιεχομένου, την πλατφόρμα, την ad-tech υποδομή, τον advertiser και τελικά την τηλεόραση του θεατή. Από το τηλεοπτικό inventory στο digital inventory Στο παραδοσιακό μοντέλο, η οικονομία της τηλεοπτικής διαφήμισης ήταν σχετικά εύκολο να γίνει κατανοητή. Ένα κανάλι είχε κοινό και πρόγραμμα. Οι advertisers αγόραζαν χρόνο γύρω από αυτό το περιεχόμενο και η αξία του inventory συνδεόταν σε μεγάλο βαθμό με το μέγεθος και τη σύνθεση του κοινού. Το streaming προσθέτει περισσότερα επίπεδα. Το ίδιο premium video content μπορεί πλέον να φτάνει στον θεατή μέσα από broadcaster apps, ad-supported streaming services ή άλλες connected-TV πλατφόρμες. Το inventory μπορεί να διατίθεται απευθείας ή programmatically και η αξία του να συνδέεται όχι μόνο με το πρόγραμμα, αλλά και με audience, context, device και διαθέσιμες δυνατότητες measurement. Η IAB Europe δημιούργησε το 2026 τόσο νέο Digital Video Framework όσο και ξεχωριστό CTV Capability Map, ακριβώς επειδή τα formats, τα business models, οι τρόποι αγοράς και οι δυνατότητες μέτρησης διαφέρουν σημαντικά στην ευρωπαϊκή αγορά. Η τηλεοπτική διαφήμιση γίνεται έτσι λιγότερο μία ενιαία αγορά και περισσότερο ένα σύνολο διαφορετικών αγορών που συναντώνται πάνω στην ίδια οθόνη. Το streaming δημιουργεί νέο inventory Η οικονομική σημασία του streaming είναι σχετικά απλή: όταν περισσότερο video consumption μετακινείται σε internet-delivered environments, δημιουργούνται περισσότερες ευκαιρίες monetisation μέσα σε αυτά. Για broadcasters και streaming platforms, το advertising μπορεί να λειτουργήσει ως ξεχωριστή πηγή εσόδων δίπλα σε subscriptions ή άλλα μοντέλα. Αυτό βοηθά να εξηγηθεί και η ανάπτυξη των hybrid models, όπου η ίδια υπηρεσία μπορεί να έχει τόσο συνδρομητικές όσο και ad-supported επιλογές. Η αγορά δεν χρειάζεται πλέον να επιλέξει αυστηρά ανάμεσα σε subscription ή advertising. Μπορεί να χρησιμοποιήσει και τα δύο. Και όσο περισσότερο premium content αποκτά advertising inventory, τόσο μεγαλύτερο μέρος των digital budgets μπορεί να διεκδικεί η τηλεοπτική οθόνη. Τα budgets αρχίζουν να συναντούν ξανά την τηλεόραση Υπάρχει εδώ μια ενδιαφέρουσα αντιστροφή. Για χρόνια, μεγάλο μέρος της διαφημιστικής ανάπτυξης μετακινήθηκε από traditional media προς digital platforms. Το Connected TV επιτρέπει σε digital budgets να επιστρέψουν στην τηλεοπτική οθόνη — αλλά μέσα από διαφορετική υποδομή. Ο buyer δεν χρειάζεται απαραίτητα να αντιμετωπίζει το CTV σαν μια ξεχωριστή παραδοσιακή TV αγορά. Μπορεί να εντάξει inventory μέσα σε ευρύτερο digital ή programmatic media plan. Η IAB Europe αναφέρει ότι σχεδόν επτά στους δέκα συμμετέχοντες στην έρευνα Attitudes to Digital Advertising 2026 θεωρούν το CTV την κορυφαία περιοχή μελλοντικής ανάπτυξης της αγοράς. Αυτό έχει ιδιαίτερη οικονομική σημασία: η τηλεοπτική οθόνη δεν ανταγωνίζεται πλέον μόνο τα άλλα τηλεοπτικά κανάλια για budget. Ανταγωνίζεται και συμμετέχει ταυτόχρονα στο digital video budget. Το targeting αλλάζει την αξία ενός impression Δεν έχουν όλα τα television impressions την ίδια εμπορική αξία. Αυτό ίσχυε και στην παραδοσιακή τηλεόραση, αλλά το CTV επιτρέπει πιο λεπτομερή διαφοροποίηση. Ένα impression μπορεί να έχει διαφορετική αξία ανάλογα με το audience που επιχειρεί να προσεγγίσει ο advertiser, το content environment, τη γεωγραφία, τη συχνότητα έκθεσης και τις διαθέσιμες δυνατότητες measurement. Η programmatic υποδομή επιτρέπει σε buyers και sellers να χρησιμοποιούν διαφορετικά signals και automated systems για την αγορά και πώληση αυτού του inventory. Η IAB Europe περιγράφει το programmatic CTV ως μια αλυσίδα που περιλαμβάνει advertisers, agencies, DSPs, SSPs, publishers και technology providers, μαζί με ειδικές απαιτήσεις γύρω από live video, server-side ad insertion, consent και fraud prevention. Άρα η αξία δεν βρίσκεται πλέον αποκλειστικά στο «πόσα άτομα βλέπουν αυτό το πρόγραμμα». Βρίσκεται και στο «πόσο χρήσιμο είναι αυτό το συγκεκριμένο impression για αυτόν τον buyer». Αυτό δημιουργεί περισσότερους ενδιάμεσους παίκτες Η μεγαλύτερη δυνατότητα στόχευσης δεν έρχεται δωρεάν. Χρειάζεται τεχνολογία. DSPs μπορούν να χρησιμοποιούνται από το buy side για την αγορά inventory. SSPs βοηθούν publishers και media owners να το διαθέσουν. Measurement και verification providers προσπαθούν να επιβεβαιώσουν delivery και quality, ενώ broadcasters, streaming services και άλλες πλατφόρμες διατηρούν διαφορετικό βαθμό ελέγχου πάνω στο inventory και στα data τους. Όσο περισσότερα επίπεδα προστίθενται ανάμεσα στον advertiser και τον θεατή, τόσο μεγαλύτερη γίνεται και η coordination cost της αγοράς. Το CTV προσφέρει περισσότερες δυνατότητες από ένα απλό TV spot. Ταυτόχρονα όμως δημιουργεί περισσότερες πιθανές χρεώσεις, integrations, reporting systems και σημεία όπου τα definitions μπορεί να μην είναι απολύτως ευθυγραμμισμένα. Το programmatic αυξάνει το scale αλλά και την πολυπλοκότητα Αυτό είναι το γνωστό trade-off του programmatic advertising. Η αυτοματοποίηση μπορεί να επιτρέψει σε περισσότερους buyers να αποκτήσουν πρόσβαση σε inventory, να χρησιμοποιήσουν audience strategies και να διαχειριστούν campaigns σε μεγαλύτερη κλίμακα. Αλλά όσο περισσότερες πλατφόρμες, publishers και τεχνολογίες μπαίνουν στην ίδια αγορά, τόσο δυσκολότερο γίνεται να γνωρίζει κάποιος ακριβώς τι αγοράζει. Η ίδια η IAB Europe αναγνωρίζει fragmented definitions, διαφορετικές τεχνικές προσεγγίσεις και regional nuances ως σημαντικές προκλήσεις της ευρωπαϊκής CTV αγοράς. Είναι ένα παράδειγμα του ίδιου επιχειρηματικού φαινομένου που έχουμε εξετάσει στο Market Insiders και μέσα από το The Cost of Complexity: η περισσότερη δυνατότητα δεν δημιουργεί πάντα ένα απλούστερο σύστημα. Συχνά δημιουργεί περισσότερα πράγματα που πρέπει να συντονιστούν. Το measurement δεν είναι απλώς reporting — είναι οικονομικός μηχανισμός Αν ένας seller θέλει να χρεώσει premium για ένα advertising environment, πρέπει να μπορεί να αποδείξει την αξία του. Αν ένας buyer θέλει να αυξήσει το budget, πρέπει να μπορεί να συγκρίνει το αποτέλεσμα με άλλες επιλογές. Γι’ αυτό το measurement βρίσκεται στον πυρήνα της οικονομίας του CTV. Την 1η Οκτωβρίου 2026, η IAB Europe δημοσίευσε το τελικό Connected TV Measurement Framework
Σχολική μεταφορά στην Ανατολική Αττική: Η παρέμβαση Κάκκαβα και το πρόβλημα των άγονων δρομολογίων
Η σχολική μεταφορά στην Ανατολική Αττική αναδεικνύει ένα πρόβλημα που ξεπερνά την καθημερινή μετακίνηση των μαθητών: τι συμβαίνει όταν μια δημόσια υπηρεσία έχει προβλεφθεί και χρηματοδοτηθεί, αλλά στην πράξη ορισμένα δρομολόγια δεν βρίσκουν ανάδοχο; Η Ναταλί Κάκκαβα επανέφερε το θέμα στη δημόσια συζήτηση μέσα από πρόσφατη τοποθέτησή της, ζητώντας να εξεταστεί η ενίσχυση της χρηματοδότησης προς την Περιφέρεια, ώστε περισσότερα μαθητικά δρομολόγια να προσελκύουν το ενδιαφέρον επαγγελματιών μεταφορέων. Το πρόβλημα είναι υπαρκτό. Στα τέλη Σεπτεμβρίου 17 σχολικά δρομολόγια στην Ανατολική Αττική παρέμεναν χωρίς ανάδοχο, ενώ περίπου 150 μαθητές του 2ου Γυμνασίου Νέας Μάκρης δεν εξυπηρετούνταν από οργανωμένη μεταφορά, σύμφωνα με τους γονείς τους. Όταν ένα προβλεπόμενο δρομολόγιο δεν εκτελείται Η μεταφορά μαθητών δεν οργανώνεται αποσπασματικά. Για την Περιφερειακή Ενότητα Ανατολικής Αττικής βρίσκεται σε ισχύ Δυναμικό Σύστημα Αγορών για τα σχολικά έτη 2025-2026, 2026-2027 και 2027-2028. Μέσω του συγκεκριμένου μηχανισμού καλούνται οικονομικοί φορείς να καταθέτουν προσφορές για τα επιμέρους μαθητικά δρομολόγια. Η αρχική διακήρυξη προβλέπει συνολική εκτιμώμενη αξία έως 161 εκατ. ευρώ, συμπεριλαμβανομένων ΦΠΑ, δικαιωμάτων προαίρεσης και πιθανών αναπροσαρμογών λόγω του κόστους καυσίμων. Η ύπαρξη, όμως, χρηματοδότησης και θεσμικής διαδικασίας δεν σημαίνει ότι κάθε γραμμή θα προσελκύσει αυτομάτως προσφορά. Κάποια δρομολόγια μπορεί να χρειαστούν νέα διαδικασία, διαπραγμάτευση ή τροποποίηση προτού βρεθεί τελικά ανάδοχος. Επίσημα έγγραφα της Περιφέρειας δείχνουν ότι το σύστημα περιλαμβάνει και επαναληπτικές διαδικασίες ή αλλαγές σε επιμέρους διαδρομές. Η Ναταλί Κάκκαβα θέτει το ζήτημα της χρηματοδότησης Στην παρέμβασή της, η Ναταλί Κάκκαβα εστιάζει ακριβώς στην απόσταση ανάμεσα στον σχεδιασμό ενός δρομολογίου και στην πραγματική εκτέλεσή του. «Η μεταφορά των μαθητών είναι ευθύνη της Περιφέρειας, όμως τον τελευταίο χρόνο πολλοί από τους διαγωνισμούς που προκηρύσσονται για τα σχολικά δρομολόγια καταλήγουν άγονοι, με αποτέλεσμα παιδιά να μένουν χωρίς σχολικό.» Η πρόταση που διατυπώνει αφορά την οικονομική ελκυστικότητα των αναθέσεων: «Γιατί λοιπόν δεν αυξάνεται η χρηματοδότηση προς την Περιφέρεια, ώστε να διατεθούν περισσότερα χρήματα για τα δρομολόγια των μαθητών και να μπορούν να συμμετέχουν περισσότεροι μεταφορείς;» Η λογική της πρότασης είναι ότι ένα υψηλότερο διαθέσιμο τίμημα θα μπορούσε να αυξήσει το ενδιαφέρον για γραμμές που σήμερα δεν προσελκύουν προσφορές. Ωστόσο, από τα διαθέσιμα στοιχεία δεν προκύπτει ότι το οικονομικό σκέλος αποτελεί τη μοναδική αιτία για κάθε άγονο δρομολόγιο. Το πρόβλημα δεν είναι μόνο οικονομικό Στην Ανατολική Αττική συνυπάρχουν αρκετοί παράγοντες που κάνουν τη μαθητική μεταφορά πιο σύνθετη. Η περιοχή καλύπτει μεγάλες γεωγραφικές αποστάσεις, αρκετοί οικισμοί έχουν διαφορετικά χαρακτηριστικά από τον πυκνό αστικό ιστό της Αθήνας και υπάρχουν διαδρομές με περιορισμένη εμπορική ελκυστικότητα. Παράλληλα, έχουν αναφερθεί προβλήματα διαθεσιμότητας οδηγών και αναδόχων, καθώς και αλλαγές στη συμμετοχή μεταφορέων που εκτελούσαν δρομολόγια κατά την προηγούμενη περίοδο. Επομένως, η αύξηση της χρηματοδότησης μπορεί να αποτελεί ένα μέρος της συζήτησης, χωρίς από μόνη της να εξηγεί ή να επιλύει όλες τις περιπτώσεις. Το «κρυφό κόστος» μεταφέρεται στις οικογένειες Όταν ένα δρομολόγιο παραμένει χωρίς ανάδοχο, το κόστος της μεταφοράς δεν εξαφανίζεται. Απλώς αλλάζει πλευρά. Στη Νέα Μάκρη, οικογένειες έχουν αναγκαστεί να οργανώνουν μεταξύ τους «βάρδιες», να επιστρατεύουν συγγενείς ή να προσαρμόζουν το εργασιακό τους πρόγραμμα ώστε τα παιδιά να μπορούν να μετακινούνται καθημερινά προς και από το σχολείο. Αυτό δημιουργεί ένα είδος έμμεσου κόστους που δεν αποτυπώνεται απαραίτητα στον προϋπολογισμό της δημόσιας υπηρεσίας: χρόνο των γονέων, πρόσθετα καύσιμα, αλλαγές ωραρίων και μεγαλύτερη οργανωτική πίεση στα νοικοκυριά. Η Ναταλί Κάκκαβα περιγράφει αυτή την πλευρά του προβλήματος ως εξής: «Για πολλές οικογένειες εδώ στην Ανατολική Αττική, η σχολική μεταφορά δεν είναι κάτι αυτονόητο.» Από τη χρηματοδότηση στην επιχειρησιακή πολυπλοκότητα Η περίπτωση των σχολικών δρομολογίων δείχνει κάτι ευρύτερο: όσο περισσότερες εξαρτήσεις, εξαιρέσεις και επαναληπτικές διαδικασίες έχει ένα σύστημα, τόσο μεγαλύτερες γίνονται οι απαιτήσεις συντονισμού και εκτέλεσης. Σε διαφορετικό επιχειρηματικό πλαίσιο, το Market Insiders έχει αναλύσει πώς η αυξημένη πολυπλοκότητα μπορεί να μεταφραστεί σε μεγαλύτερο λειτουργικό κόστος και καθυστερήσεις, μέσα από το άρθρο «The Cost of Complexity». Η σύγκριση δεν σημαίνει ότι μια δημόσια υπηρεσία λειτουργεί όπως μια επιχείρηση. Αναδεικνύει όμως μια κοινή λειτουργική αρχή: όσο πιο σύνθετο γίνεται ένα σύστημα, τόσο μεγαλύτερη σημασία αποκτούν ο συντονισμός, η έγκαιρη εκτέλεση και η δυνατότητα να μετατρέπεται ο σχεδιασμός σε πραγματική υπηρεσία. «Είναι σωστό ένα παιδί να μένει χωρίς σχολικό;» Στο κλείσιμο της παρέμβασής της, η Ναταλί Κάκκαβα μεταφέρει το θέμα από το οικονομικό και οργανωτικό επίπεδο στο αποτέλεσμα για τον μαθητή. «Είναι σωστό ένα παιδί να μένει χωρίς σχολικό, επειδή ένα δρομολόγιο δεν είναι οικονομικά ελκυστικό για έναν μεταφορέα;» Και συνεχίζει: «Η λύση πρέπει να είναι άμεση, ώστε όλα τα απαραίτητα δρομολόγια να καλυφθούν και κάθε παιδί να έχει ασφαλή και απρόσκοπτη πρόσβαση στο σχολείο του.» Το συγκεκριμένο ερώτημα συνοψίζει και την πρόκληση για το σύστημα: η οικονομική βιωσιμότητα μιας σύμβασης πρέπει τελικά να συνδυάζεται με την πραγματική δυνατότητα παροχής της υπηρεσίας. Ποια είναι η Ναταλί Κάκκαβα Η Ναταλί Κάκκαβα είναι δημοσιογράφος και παρουσιάστρια με πολυετή παρουσία στην ελληνική τηλεόραση. Τα τελευταία χρόνια έχει δραστηριοποιηθεί και στην Τοπική Αυτοδιοίκηση, έχοντας εκλεγεί δημοτική σύμβουλος στον Δήμο Σαρωνικού και έχοντας διατελέσει Αντιδήμαρχος Αθλητισμού και Πολιτισμού. Το OpinionFeed καταγράφει επίσης τη δημόσια δραστηριότητά της γύρω από ζητήματα της Ανατολικής Αττικής. Οι δημοσιογραφικές αναφορές για την Ανατολική Αττική Το όνομα της Ναταλί Κάκκαβα έχει παράλληλα εμφανιστεί σε δημοσιεύματα σχετικά με ενδεχόμενη υποψηφιότητά της στην Ανατολική Αττική στο πλαίσιο των πολιτικών κινήσεων του πρώην πρωθυπουργού Αντώνη Σαμαρά. Δημοσιεύματα του Ιουλίου και του Σεπτεμβρίου έχουν παρουσιάσει το ενδεχόμενο ως προχωρημένο, με ορισμένα να αναφέρουν ότι έχει ήδη γίνει σχετική πρόταση. Μέχρι τα τέλη Σεπτεμβρίου 2026, πάντως, ο Αντώνης Σαμαράς δεν είχε ανακοινώσει επισήμως νέο κόμμα ή συγκεκριμένο ψηφοδέλτιο, παρότι είχε δηλώσει ότι έχει λάβει τις αποφάσεις του για τις επόμενες πολιτικές του κινήσεις. Για τον λόγο αυτό, στο παρόν στάδιο η πιθανή υποψηφιότητα παραμένει δημοσιογραφικά αναφερόμενη και όχι επίσημα ανακοινωμένη. Η πραγματική πρόκληση: Να εκτελείται η υπηρεσία Το ζήτημα της μαθητικής μεταφοράς δείχνει ότι η επιτυχία μιας δημόσιας υπηρεσίας δεν εξαρτάται μόνο από το αν υπάρχει προϋπολογισμός ή θεσμικό πλαίσιο. Απαιτεί να υπάρχει πραγματική δυνατότητα εκτέλεσης. Να βρίσκονται οι κατάλληλοι μεταφορείς, να υπάρχει διαθέσιμο προσωπικό, να είναι οικονομικά λειτουργικές οι διαδρομές και οι αναθέσεις να ολοκληρώνονται εγκαίρως. Όταν ένας από αυτούς τους κρίκους δεν λειτουργεί, το κενό γίνεται αμέσως ορατό στην καθημερινότητα των οικογενειών. Και εκεί βρίσκεται τελικά
Όταν κάθε προϊόν χρειάζεται ιστορικό: Η υποδομή πίσω από το Digital Product Passport
Ένα Digital Product Passport μπορεί να φαίνεται απλό από την πλευρά του καταναλωτή. Σκανάρει ένα QR code, ανοίγει μια σελίδα και βλέπει περισσότερες πληροφορίες για το προϊόν. Για την επιχείρηση, όμως, το δύσκολο μέρος βρίσκεται πριν από το scan. Κάποιος πρέπει να γνωρίζει ποιο ακριβώς προϊόν αντιστοιχεί στο passport, ποια δεδομένα είναι σωστά, από πού προήλθαν, ποιος έχει δικαίωμα να τα ενημερώσει και πώς θα παραμείνουν διαθέσιμα σε όλη τη διάρκεια ζωής του προϊόντος. Γι’ αυτό το Digital Product Passport (DPP) δεν είναι απλώς ένα νέο compliance field ή ένα QR code πάνω στη συσκευασία. Είναι μια νέα απαίτηση πάνω στην ήδη περίπλοκη υποδομή product data μιας επιχείρησης. Και όσο περισσότερα προϊόντα, suppliers και αγορές διαχειρίζεται ένας οργανισμός, τόσο περισσότερο το DPP μετατρέπεται από «ένα ακόμη project» σε ζήτημα operations και data architecture. Το DPP Registry είναι μόνο ένα μέρος του συστήματος Από τις 20 Ιουλίου 2026 λειτουργεί ήδη το ευρωπαϊκό Digital Product Passport Registry, μαζί με testing environment για τις επιχειρήσεις. Το Registry λειτουργεί ως κεντρικό index των DPPs και αποθηκεύει unique identifiers, registration information και high-level metadata. Τα πλήρη δεδομένα του passport, όμως, παραμένουν αποκεντρωμένα και υπό την ευθύνη των οικονομικών φορέων ή των σχετικών DPP service providers. Αυτό είναι κρίσιμο. Η Ευρωπαϊκή Ένωση δεν δημιουργεί μία τεράστια κεντρική βάση όπου κάθε εταιρεία απλώς ανεβάζει ολόκληρο το product record της. Το Registry λειτουργεί περισσότερο ως ασφαλής μηχανισμός καταχώρισης και εντοπισμού. Η επιχείρηση εξακολουθεί να χρειάζεται δικά της συστήματα για να δημιουργεί, να φιλοξενεί, να ενημερώνει και να διατηρεί τα δεδομένα. Άρα το πραγματικό DPP project δεν ξεκινά από το QR code. Ξεκινά από το πού βρίσκονται τα δεδομένα. Τα product data σπάνια βρίσκονται σε ένα μόνο σύστημα Εδώ αρχίζει η πραγματική πολυπλοκότητα. Οι πληροφορίες ενός προϊόντος μπορεί σήμερα να βρίσκονται διασκορπισμένες σε ERP, PIM, PLM, supplier portals, logistics systems, sustainability databases, service platforms και απλά spreadsheets. Το marketing μπορεί να γνωρίζει το commercial description. Το procurement γνωρίζει τον supplier. Το service department γνωρίζει τα ανταλλακτικά. Η sustainability ομάδα μπορεί να έχει διαφορετικά δεδομένα για υλικά ή περιβαλλοντικές επιδόσεις. Το Digital Product Passport αναγκάζει την επιχείρηση να απαντήσει σε ένα πολύ απλό αλλά δύσκολο ερώτημα: Ποια είναι η αξιόπιστη πηγή για κάθε πληροφορία του προϊόντος; Η Ευρωπαϊκή Επιτροπή αναφέρει ότι οι οικονομικοί φορείς που εμπίπτουν στις σχετικές υποχρεώσεις πρέπει να συγκεντρώνουν τα απαιτούμενα product data, να δημιουργούν και να καταχωρίζουν το DPP και να διασφαλίζουν ότι οι πληροφορίες παραμένουν ακριβείς κατά τη διάρκεια του lifecycle. Αυτό δεν είναι απλώς documentation. Είναι data governance. Το πρόβλημα μεγαλώνει όταν μπαίνουν οι suppliers Πολλά από τα δεδομένα που απαιτούνται για ένα προϊόν δεν δημιουργούνται από την εταιρεία που το πουλά. Μπορεί να προέρχονται από supplier πρώτων υλών, component manufacturer, contract manufacturer ή άλλον κρίκο της αλυσίδας. Και αυτό σημαίνει ότι η ποιότητα του DPP εξαρτάται και από την ποιότητα των δεδομένων που έρχονται από τρίτους. Αν ένας supplier αλλάξει υλικό, εργοστάσιο ή component, η πληροφορία πρέπει να μπορεί να φτάσει σωστά μέχρι το product record. Αν τα δεδομένα παραδίδονται με διαφορετικά formats, διαφορετικούς κωδικούς ή μέσω spreadsheets που ενημερώνονται χειροκίνητα, η πολυπλοκότητα μεγαλώνει γρήγορα. Το Digital Product Passport μετατρέπει έτσι ένα μέρος του supplier management σε data integration problem. Τα unique identifiers είναι θεμέλιο, όχι λεπτομέρεια Κάθε DPP πρέπει να συνδέεται με ένα persistent unique product identifier, ενώ ανάλογα με την περίπτωση μπορούν επίσης να χρησιμοποιούνται unique operator identifiers και unique facility identifiers. Ο ESPR απαιτεί οι σχετικοί identifiers και data carriers να βασίζονται σε αναγνωρισμένα standards ώστε να διασφαλίζεται interoperability και traceability στην αλυσίδα αξίας. Αυτό έχει πρακτική σημασία. Δεν αρκεί μια επιχείρηση να ξέρει ότι διαθέτει ένα προϊόν με ένα συγκεκριμένο εμπορικό όνομα. Πρέπει να υπάρχει σταθερή σύνδεση ανάμεσα στο φυσικό προϊόν, στο ψηφιακό passport και στα συστήματα που διαχειρίζονται τα δεδομένα του. Και ανάλογα με τις product-specific απαιτήσεις, το DPP μπορεί να χρειάζεται να υπάρχει σε model, batch ή item level. Η διαφορά είναι τεράστια. Ένα passport ανά μοντέλο είναι πολύ διαφορετικό operational challenge από ένα passport ανά μεμονωμένο προϊόν. Το API γίνεται βασικό κομμάτι της διαδικασίας Η Επιτροπή επιτρέπει την καταχώριση στο DPP Registry είτε μέσω secure user interface είτε μέσω API, ώστε οι επιχειρήσεις να μπορούν να ενσωματώσουν τη διαδικασία στα υπάρχοντα πληροφοριακά τους συστήματα. Για μικρό αριθμό προϊόντων, μια manual διαδικασία μπορεί να είναι διαχειρίσιμη. Για χιλιάδες SKUs, batches ή individual items, δεν είναι. Η registration process πρέπει να συνδεθεί με product master data, unique identifiers και lifecycle events με τρόπο όσο γίνεται πιο αυτοματοποιημένο. Εδώ το DPP περνά καθαρά από το compliance στο enterprise integration. Η επιχείρηση πρέπει να συντηρεί το passport και μετά την πώληση Ένα ακόμη συχνό λάθος είναι να αντιμετωπίζεται το DPP σαν κάτι που δημιουργείται μία φορά και μετά τελειώνει. Ο ESPR προβλέπει ότι τα δεδομένα πρέπει να είναι accurate, complete and up to date, ενώ οι οικονομικοί φορείς έχουν ευθύνη να διατηρούν την πληροφορία σωστή στη διάρκεια ζωής του προϊόντος. Αυτό δημιουργεί νέα operational questions. Τι γίνεται αν αλλάξει supplier; Τι γίνεται αν προστεθεί νέο ανταλλακτικό; Αν αλλάξουν repair instructions; Αν ένα product batch έχει διαφορετικά characteristics από προηγούμενο; Αν το προϊόν παραμένει στην αγορά για χρόνια; Το passport παύει να είναι ένα static record. Γίνεται lifecycle record. Ακόμη και η παύση λειτουργίας μιας εταιρείας έχει προβλεφθεί Η ευρωπαϊκή αρχιτεκτονική δείχνει πόσο σοβαρά αντιμετωπίζεται η μακροχρόνια διαθεσιμότητα των δεδομένων. Ο ESPR προβλέπει ότι το DPP πρέπει να παραμένει διαθέσιμο για το χρονικό διάστημα που ορίζεται στις σχετικές delegated acts, ακόμη και σε περίπτωση insolvency, liquidation ή παύσης δραστηριότητας του οικονομικού φορέα. Προβλέπεται επίσης backup copy μέσω ανεξάρτητου Digital Product Passport service provider. Αυτό σημαίνει ότι το DPP δεν μπορεί να αντιμετωπιστεί σαν ένα ακόμη microsite που μπορεί να εξαφανιστεί όταν αλλάξει vendor. Η διατήρηση της πληροφορίας αποτελεί μέρος του ίδιου του design του συστήματος. Τα access rights κάνουν το σύστημα πιο σύνθετο Δεν θα βλέπουν απαραίτητα όλοι οι χρήστες τα ίδια δεδομένα. Ο ESPR προβλέπει πρόσβαση σε διαφορετικούς stakeholders — όπως καταναλωτές, manufacturers, distributors, repairers, refurbishers, recyclers, market surveillance και customs authorities — ανάλογα με τα access rights που
Πόσο απλό είναι πραγματικά ένα checkout; Η υποδομή πίσω από μια online πληρωμή
Για τον πελάτη, μια online πληρωμή μπορεί να διαρκέσει λίγα δευτερόλεπτα. Επιλέγει κάρτα ή wallet, επιβεβαιώνει τη συναλλαγή και βλέπει το μήνυμα ότι η παραγγελία ολοκληρώθηκε. Για την επιχείρηση, όμως, αυτά τα λίγα δευτερόλεπτα κρύβουν ένα ολόκληρο δίκτυο συστημάτων, παρόχων και ελέγχων. Payment service providers, acquiring, card networks, issuing banks, authentication, tokenization, fraud prevention και διαφορετικά payment methods πρέπει να συνεργαστούν αρκετά γρήγορα ώστε ο πελάτης να μη χρειαστεί ποτέ να σκεφτεί τι συμβαίνει από πίσω. Πίσω από ένα checkout που μοιάζει απλό και σχεδόν αόρατο στον χρήστη, μπορεί να βρίσκεται μια ιδιαίτερα σύνθετη υποδομή από providers, ελέγχους και payment systems που πρέπει να λειτουργούν συντονισμένα. Μία πληρωμή περνά από περισσότερους παίκτες απ’ όσους βλέπει ο πελάτης Στην απλούστερη μορφή μιας online συναλλαγής με κάρτα υπάρχουν αρκετά διαφορετικά μέρη. Ο πελάτης διαθέτει την κάρτα, ο merchant πραγματοποιεί την πώληση, ο acquirer διαχειρίζεται την πλευρά της επιχείρησης και ο issuer είναι η τράπεζα που έχει εκδώσει την κάρτα. Ανάμεσά τους λειτουργούν τα card networks και, πολύ συχνά, ένας payment service provider που ενοποιεί μεγάλο μέρος αυτής της διαδικασίας για τον merchant. Ο χρήστης πατά «Πληρωμή» μία φορά. Από πίσω, όμως, τα στοιχεία πρέπει να μεταφερθούν με ασφάλεια, να πραγματοποιηθούν οι απαραίτητοι έλεγχοι, να ζητηθεί authorization και να επιστρέψει η απάντηση στον merchant. Η πραγματική επιτυχία της υποδομής είναι ότι όλα αυτά παραμένουν σχεδόν αόρατα. Το authorization είναι η στιγμή που η πληρωμή μπορεί να σταματήσει Το γεγονός ότι ο πελάτης διαθέτει χρήματα ή πιστωτικό όριο δεν σημαίνει ότι κάθε online συναλλαγή θα εγκριθεί. Το authorization request περνά μέσα από την payment infrastructure μέχρι τον issuer, ο οποίος αποφασίζει αν η συναλλαγή θα εγκριθεί ή θα απορριφθεί. Fraud signals, διαθέσιμο υπόλοιπο, λανθασμένα στοιχεία ή άλλοι κανόνες μπορούν να επηρεάσουν το αποτέλεσμα. Αυτό δημιουργεί μία σημαντική επιχειρηματική διάσταση: approval rate. Για ένα μεγάλο e-commerce business, ακόμη και σχετικά μικρές διαφορές στο ποσοστό εγκρίσεων μπορούν να επηρεάσουν σημαντικό όγκο εσόδων. Η πληρωμή που απορρίπτεται δεν είναι απλώς τεχνικό error· μπορεί να είναι μία πώληση που είχε σχεδόν ολοκληρωθεί. Η ασφάλεια πρέπει να σταματά το fraud χωρίς να σταματά τον πελάτη Κάθε online επιχείρηση αντιμετωπίζει μια δύσκολη ισορροπία. Αν οι fraud controls είναι υπερβολικά χαλαροί, αυξάνεται η έκθεση σε απάτη και chargebacks. Αν είναι υπερβολικά αυστηροί, νόμιμες συναλλαγές μπορεί να απορρίπτονται ή να απαιτούν επιπλέον βήματα που δημιουργούν friction. Η authentication υποδομή προσπαθεί ακριβώς να διαχειριστεί αυτή την ένταση. Το EMV 3-D Secure έχει σχεδιαστεί ώστε issuers και merchants να μπορούν να αξιολογούν καλύτερα τον κίνδυνο στις remote συναλλαγές χωρίς να προσθέτουν περιττή τριβή σε κάθε αγορά. Για την επιχείρηση, επομένως, το ζητούμενο δεν είναι απλώς «περισσότερη ασφάλεια». Είναι καλύτερη διάκριση μεταξύ πραγματικού κινδύνου και πραγματικού πελάτη. Η tokenization αλλάζει αυτό που πραγματικά ταξιδεύει μέσα στο σύστημα Ένα από τα σημαντικότερα κομμάτια της σύγχρονης payment infrastructure είναι η tokenization. Αντί ο πραγματικός αριθμός της κάρτας να χρησιμοποιείται παντού, μπορεί να αντικαθίσταται από ένα payment token. Έτσι, μειώνεται η εξάρτηση από στατικά card credentials και περιορίζεται η έκθεση των πραγματικών στοιχείων της κάρτας. Η κατεύθυνση στην Ευρώπη είναι ήδη εμφανής. Τον Ιούνιο του 2026, η Mastercard ανέφερε ότι τρεις στις πέντε e-commerce συναλλαγές της στην Ευρώπη ήταν tokenised, καθώς επεκτείνονται τεχνολογίες όπως Secure Card on File, Click to Pay και digital wallets. Η αλλαγή αυτή δεν αφορά μόνο την ασφάλεια. Η Mastercard και η Checkout.com έχουν επίσης συνδέσει τη χρήση network tokens με βελτιώσεις στα authorization approval rates στο merchant dataset τους. Ένα payment method δεν είναι απλώς ακόμη ένα κουμπί Από την πλευρά του χρήστη, η προσθήκη ενός νέου τρόπου πληρωμής μπορεί να φαίνεται σχεδόν ασήμαντη. Ένα ακόμη logo στο checkout. Για την επιχείρηση, όμως, η πραγματικότητα μπορεί να είναι διαφορετική. Νέα payment methods μπορεί να σημαίνουν διαφορετικά integrations, settlement flows, refunds, reconciliation, fraud rules και reporting. Σε διεθνείς αγορές μπορεί επίσης να χρειάζεται υποστήριξη τοπικών μεθόδων που έχουν διαφορετικές απαιτήσεις από τις κλασικές card payments. Εδώ εμφανίζεται το πραγματικό operational trade-off: περισσότερες επιλογές για τον πελάτη μπορούν να δημιουργήσουν περισσότερες εξαρτήσεις για την επιχείρηση. Το σωστό payment mix εξαρτάται από την αγορά Δεν υπάρχει ένα payment stack που λειτουργεί ιδανικά για κάθε εταιρεία. Ένα ελληνικό e-shop με κυρίως εγχώριους πελάτες έχει διαφορετικές ανάγκες από ένα ευρωπαϊκό marketplace ή μια SaaS εταιρεία που χρεώνει συνδρομές σε δεκάδες χώρες. Όσο μια επιχείρηση επεκτείνεται γεωγραφικά, οι πληρωμές μπορούν να γίνουν μέρος της ίδιας της στρατηγικής εισόδου σε μια αγορά. Local payment habits, διαφορετικά wallets και τοπικές τραπεζικές λύσεις μπορεί να επηρεάζουν το κατά πόσο το checkout μοιάζει οικείο στον πελάτη. Αυτό σημαίνει ότι το payment infrastructure δεν είναι απλώς backend επιλογή. Μπορεί να αποτελεί μέρος του localisation strategy. Ένας PSP μπορεί να κρύψει μεγάλο μέρος της πολυπλοκότητας Για αυτόν ακριβώς τον λόγο υπάρχουν οι payment service providers. Αντί η επιχείρηση να δημιουργήσει ξεχωριστές σχέσεις και integrations με κάθε μέρος της payment chain, ένας PSP μπορεί να συγκεντρώνει σημαντικό μέρος της λειτουργικότητας σε μία πλατφόρμα. Αυτό μπορεί να απλοποιήσει την τεχνική υλοποίηση, αλλά δεν εξαφανίζει τις επιχειρηματικές αποφάσεις. Η εταιρεία εξακολουθεί να πρέπει να αξιολογήσει fees, supported markets, payment methods, reporting, settlement, fraud capabilities και το πόσο εύκολα μπορεί να αλλάξει ή να προσθέσει providers στο μέλλον. Η απλότητα που προσφέρει ένας provider έχει επομένως και στρατηγική διάσταση: δημιουργεί ευκολία, αλλά μπορεί ταυτόχρονα να δημιουργήσει dependency. Ένας provider ή περισσότεροι; Για μια μικρή επιχείρηση, ένας provider μπορεί να είναι αρκετός. Όσο όμως αυξάνονται ο όγκος συναλλαγών, οι χώρες και τα payment methods, ορισμένες εταιρείες επιλέγουν πιο σύνθετες payment architectures με περισσότερους providers ή acquirers. Το πλεονέκτημα μπορεί να είναι μεγαλύτερη ευελιξία και μικρότερη εξάρτηση από έναν μόνο συνεργάτη. Από την άλλη, κάθε επιπλέον integration αυξάνει το operational surface που πρέπει να διαχειριστεί η εταιρεία. Αυτό συνδέεται άμεσα με ένα θέμα που έχουμε ήδη εξετάσει στο Market Insiders μέσω του The Cost of Complexity: περισσότερες επιλογές και περισσότερα συστήματα δεν δημιουργούν μόνο δυνατότητες· δημιουργούν και περισσότερες συνδέσεις που πρέπει να λειτουργούν σωστά. Το checkout μπορεί να γίνει πρόβλημα orchestration Όσο μεγαλώνει το payment stack, το ερώτημα παύει να είναι απλώς «ποιον provider χρησιμοποιούμε;». Γίνεται: ποια συναλλαγή περνά από
The Product Data Gap: Είναι ο κατάλογος μιας επιχείρησης έτοιμος για visual discovery;
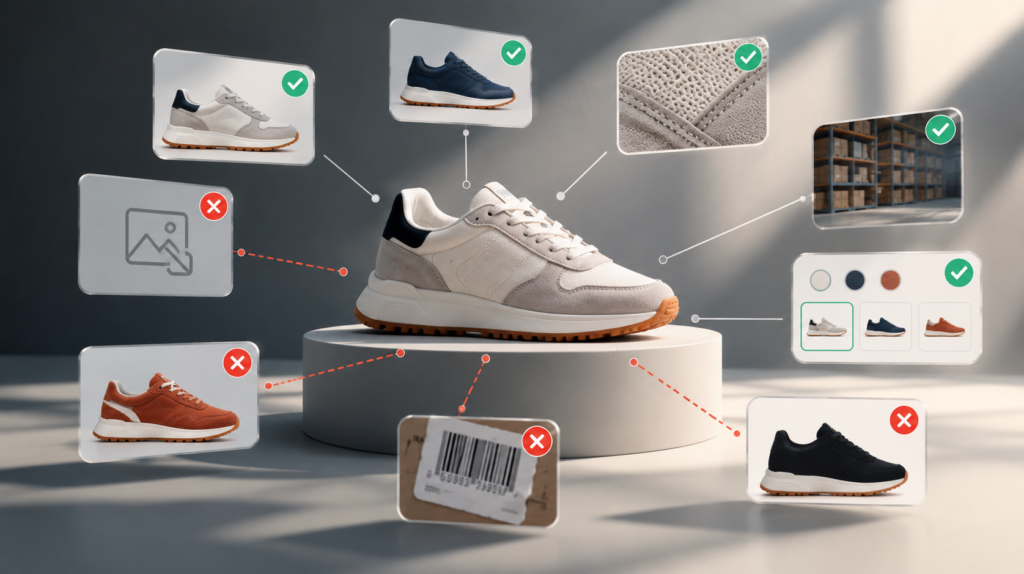
Ένα e-shop μπορεί να διαθέτει χιλιάδες προϊόντα και παρ’ όλα αυτά να έχει πολύ λιγότερα «κατανοητά» προϊόντα από όσα νομίζει. Το πρόβλημα δεν βρίσκεται απαραίτητα στο inventory. Βρίσκεται στα product data που περιγράφουν αυτό το inventory: τίτλοι, brands, GTINs, variants, χρώματα, μεγέθη, υλικά, εικόνες, availability και η σχέση ανάμεσα σε όλα αυτά. Όσο το discovery γίνεται περισσότερο visual και multimodal, αυτή η λεπτομέρεια αποκτά μεγαλύτερη επιχειρηματική σημασία. Ένα προϊόν μπορεί να υπάρχει στο warehouse και στο e-shop, αλλά αν τα δεδομένα του είναι ελλιπή, ασυνεπή ή λανθασμένα, μπορεί να γίνει δυσκολότερο για search engines και shopping systems να το καταλάβουν και να το εμφανίσουν σωστά. Για το Market Insiders, αυτό είναι το Product Data Gap: η απόσταση ανάμεσα στο προϊόν που η επιχείρηση πραγματικά διαθέτει και στο προϊόν που τα συστήματά της μπορούν να περιγράψουν με ακρίβεια. Ένας μεγάλος κατάλογος δεν είναι απαραίτητα καλός κατάλογος Η ανάπτυξη ενός e-commerce catalog συχνά μετριέται σε αριθμό SKUs: 10.000, 50.000 ή ακόμη και 200.000 προϊόντα. Ο αριθμός αυτός όμως λέει πολύ λίγα για την πραγματική ποιότητα των δεδομένων που συνοδεύουν το inventory. Ένας κατάλογος μπορεί να είναι τεράστιος και ταυτόχρονα γεμάτος διαφορετικές ονομασίες για το ίδιο attribute, ελλιπή identifiers, παλιά availability data, duplicate products ή εικόνες που δεν αντιστοιχούν σωστά στα variants. Σε αυτή την περίπτωση, η κλίμακα γίνεται παραπλανητική: η επιχείρηση διαθέτει μεγάλο inventory, αλλά όχι απαραίτητα ένα καθαρό και συνεπές product information layer. Όσο περισσότερα channels προσπαθούν να αξιοποιήσουν αυτά τα δεδομένα, τόσο πιο ορατό γίνεται το πρόβλημα. Ένα catalog που λειτουργεί οριακά μέσα στο ίδιο το e-shop μπορεί να αρχίσει να παρουσιάζει σοβαρές αδυναμίες όταν πρέπει να τροφοδοτήσει search engines, marketplaces, Merchant Center και νέα discovery environments. Το product data έχει γίνει μέρος της discoverability Στο παλιότερο ecommerce model, τα product data μπορούσαν εύκολα να αντιμετωπιστούν ως back-office θέμα. Το marketing έφερνε traffic, το site παρουσίαζε το προϊόν και το ERP ή το PIM κρατούσε τις πληροφορίες του catalog. Σήμερα αυτά τα επίπεδα είναι πολύ περισσότερο συνδεδεμένα. Η Google χρησιμοποιεί product data για να αντιστοιχεί προϊόντα με queries και να τα εμφανίζει σε ads και free listings, ενώ ελλιπή ή λανθασμένα attributes μπορούν να οδηγήσουν σε περιορισμένη eligibility, λανθασμένη εμφάνιση ή ακόμη και product disapprovals. Με άλλα λόγια, ένα catalog error δεν παραμένει απαραίτητα «πίσω από το site». Μπορεί να μετατραπεί άμεσα σε visibility problem και να επηρεάσει το αν ένα προϊόν θα ανακαλυφθεί εξαρχής. Η εικόνα χωρίς metadata δεν αρκεί Το visual discovery μπορεί εύκολα να δημιουργήσει την εντύπωση ότι το βασικό ζητούμενο είναι οι καλές φωτογραφίες. Στην πράξη, η εικόνα είναι μόνο ένα μέρος του συστήματος. Χρειάζεται να συνδέεται με σαφή πληροφορία για το προϊόν που απεικονίζει. Το Google Merchant Center, για παράδειγμα, αντιμετωπίζει το image_link ως βασικό product attribute και συνδέει την εικόνα με πληροφορίες όπως brand, GTIN, MPN, price και availability. Μια εντυπωσιακή product image επομένως δεν διορθώνει από μόνη της ένα discovery problem. Αν το ίδιο προϊόν εμφανίζεται με διαφορετικό brand name σε διαφορετικά systems, αν λείπει το color attribute ή αν το GTIN είναι λανθασμένο, το underlying data παραμένει προβληματικό. Η visual layer είναι τελικά τόσο αξιόπιστη όσο και η πληροφορία που βρίσκεται πίσω από αυτή. Το visual discovery αποκαλύπτει catalog inconsistency Το πρόβλημα γίνεται πιο εμφανές όταν ο πελάτης ψάχνει με βάση οπτικές λεπτομέρειες όπως χρώμα, pattern, material, shape ή ένα συγκεκριμένο variant. Αν, για παράδειγμα, ένα fashion retailer διαθέτει το ίδιο sneaker σε πέντε χρώματα αλλά όλα τα variants χρησιμοποιούν την ίδια γενική εικόνα ή δεν έχουν σωστά color attributes, το catalog δεν περιγράφει με ακρίβεια αυτό που πραγματικά πουλά. Το ίδιο μπορεί να συμβεί σε furniture, consumer electronics, luggage ή accessories. Η Google υποστηρίζει ProductGroup structured data ακριβώς για να μπορεί να συνδέει variants του ίδιου προϊόντος και να διακρίνει χαρακτηριστικά όπως size, color, material και pattern. Αυτό δείχνει πόσο σημαντικό έχει γίνει το variant-level accuracy. Το product data δεν μπορεί πλέον να λειτουργεί μόνο στο επίπεδο του «γενικού προϊόντος». Πρέπει να αποτυπώνει και τις διαφορές που ο πελάτης πραγματικά βλέπει. Τα variants είναι από τα πιο δύσκολα σημεία ενός catalog Από την πλευρά του χρήστη, τα variants φαίνονται απλά: μαύρο ή μπλε, leather ή fabric, μικρό ή μεγάλο μέγεθος. Στο backend όμως μπορούν να δημιουργήσουν σημαντική πολυπλοκότητα. Η επιχείρηση πρέπει να γνωρίζει ποιο variant έχει δικό του SKU, ποιο χρειάζεται ξεχωριστή εικόνα, ποιο έχει διαφορετικό GTIN, ποια availability ισχύει και ποια attributes ανήκουν στο parent product ή στο individual variant. Η Google χρησιμοποιεί properties όπως variesBy, hasVariant και productGroupID για να καταλάβει ότι διαφορετικές εκδόσεις ανήκουν στην ίδια product family. Αν αυτά τα relationships δεν είναι καθαρά, ο κατάλογος μπορεί να φαίνεται απλός στον άνθρωπο αλλά εξαιρετικά ασυνεπής για τα systems που πρέπει να τον διαβάσουν. Η μεγαλύτερη κλίμακα αυξάνει το Product Data Gap Ένα catalog 100 προϊόντων μπορεί να διορθωθεί σχετικά εύκολα με manual work. Σε ένα catalog 100.000 προϊόντων, όμως, η ίδια προσέγγιση παύει να είναι βιώσιμη. Όσο μεγαλώνει το inventory, αυξάνεται και η πιθανότητα να εμφανιστούν duplicate records, παλιά attributes, ασυνεπή naming conventions, missing identifiers, λάθος εικόνες, outdated availability ή διαφορετικές τιμές μεταξύ systems. Σε αυτό το σημείο, το πρόβλημα δεν είναι μόνο data quality. Είναι και data governance. Ποιος έχει τελικά την ευθύνη για το product record; Το ecommerce team, το procurement, ο supplier, το ERP, το PIM ή το marketing; Αν η απάντηση είναι «όλοι λίγο», το Product Data Gap μπορεί να μεγαλώνει για χρόνια χωρίς να έχει πραγματικό owner. Το catalog γίνεται coordination problem Αυτό συνδέεται με μια ευρύτερη επιχειρηματική αρχή που έχουμε ήδη εξετάσει στο Market Insiders μέσα από το “The Cost of Complexity”. Όσο αυξάνονται τα προϊόντα, τα systems, τα channels και τα data sources, τόσο αυξάνεται και το coordination cost που απαιτείται για να παραμείνουν όλα συγχρονισμένα. Ένα attribute που αλλάζει σε ένα system μπορεί να πρέπει να ενημερωθεί σε τρία ακόμη. Μια νέα product category μπορεί να χρειάζεται mapping, ένας supplier μπορεί να χρησιμοποιεί διαφορετική terminology και το ecommerce platform να έχει διαφορετική structure από το Merchant Center. Κάθε integration προσθέτει δυνατότητες, αλλά ταυτόχρονα δημιουργεί ένα ακόμη σημείο στο
Γιατί υπάρχουν ελλείψεις εκπαιδευτικών στα ελληνικά σχολεία;
Κάθε νέα σχολική χρονιά στην Ελλάδα ξεκινά παραδοσιακά με το ίδιο ακριβώς φαινόμενο: χιλιάδες κενές θέσεις διδασκόντων, συγχωνεύσεις τμημάτων και μαθητές που στερούνται βασικά μαθήματα για εβδομάδες ή και μήνες. Το ζήτημα που αφορά τις ελλείψεις εκπαιδευτικών αποτελεί μία χρόνια πληγή για το δημόσιο εκπαιδευτικό σύστημα, επηρεάζοντας άμεσα τόσο την ποιότητα της παρεχόμενης γνώσης όσο και την ομαλή λειτουργία των σχολικών μονάδων σε πρωτοβάθμια και δευτεροβάθμια εκπαίδευση. Πρόκειται για ένα σύνθετο πρόβλημα που δεν οφείλεται σε έναν μεμονωμένο παράγοντα, αλλά αποτελεί αποτέλεσμα δημοσιονομικών περιορισμών, γραφειοκρατικών αγκυλώσεων, γεωγραφικών ιδιαιτεροτήτων και δομικών αδυναμιών της ελληνικής διοίκησης. Δείτε ακόμη: Εκπαίδευση στην Ελλάδα: Πώς λειτουργεί και ποιες είναι οι μεγαλύτερες προκλήσεις Το ιστορικό υπόβαθρο: Η δεκαετία της κρίσης και το πάγωμα των διορισμών Η ρίζα του προβλήματος εντοπίζεται κατά κύριο λόγο στη μακρά περίοδο των μνημονίων και της δημοσιονομικής προσαρμογής. Για σχεδόν μία δεκαετία, οι μόνιμοι διορισμοί στην εκπαίδευση είχαν πρακτικά παγώσει, ενώ την ίδια στιγμή χιλιάδες έμπειροι εκπαιδευτικοί αποχωρούσαν κάθε χρόνο μέσω συνταξιοδότησης. Ο κανόνας «μία πρόσληψη για κάθε πέντε αποχωρήσεις» που επιβλήθηκε στο δημόσιο τομέα δημιούργησε ένα τεράστιο κενό, το οποίο σταδιακά διεύρυνε τις ελλείψεις εκπαιδευτικών σε όλες τις βαθμίδες. Παρά το γεγονός ότι τα τελευταία χρόνια πραγματοποιούνται διορισμοί, ο συνολικός ρυθμός αναπλήρωσης δεν επαρκεί για να καλύψει τη σωρευτική απώλεια ανθρώπινου δυναμικού μιας ολόκληρης δεκαετίας. Ο θεσμός των αναπληρωτών και η παγίδα της πρόσκαιρης κάλυψης Αντί για μόνιμο σχεδιασμό, η πολιτεία στράφηκε στη μαζική χρήση αναπληρωτών καθηγητών και δασκάλων. Ενώ ο θεσμός του αναπληρωτή θεσπίστηκε αρχικά για την κάλυψη έκτακτων αναγκών (όπως μακροχρόνιες άδειες ασθενείας ή εγκυμοσύνης), μετατράπηκε σταδιακά στο βασικό μηχανισμό στελέχωσης. Η πρακτική αυτή οδηγεί σε σοβαρές στρεβλώσεις: Οι προσλήψεις αναπληρωτών γίνονται συχνά σε διαδοχικές φάσεις (Α΄ φάση, Β΄ φάση, Γ΄ φάση), με αποτέλεσμα οι ελλείψεις εκπαιδευτικών να παραμένουν αισθητές μέχρι και τα μέσα του διδακτικού έτους. Το καθεστώς εργασιακής ανασφάλειας αποθαρρύνει πολλούς εξειδικευμένους επαγγελματίες από το να παραμείνουν στο εκπαιδευτικό σύστημα. Η καθυστέρηση στην τοποθέτηση σημαίνει ότι μαθητές πανελλαδικών εξετάσεων μένουν συχνά χωρίς καθηγητή κατεύθυνσης για κρίσιμους μήνες. Η συνεχής ανακύκλωση προσωπικού δεν επιτρέπει τη δημιουργία σταθερού παιδαγωγικού δεσμού μεταξύ εκπαιδευτικών και μαθητών, ενώ διαιωνίζει τις ελλείψεις εκπαιδευτικών κάθε Σεπτέμβριο. Tο υψηλό κόστος διαβίωσης και η άρνηση ανάληψης υπηρεσίας Ένας παράγοντας που έχει ενταθεί δραματικά τα τελευταία χρόνια είναι το απαγορευτικό κόστος ζωής στα τουριστικά νησιά (Κυκλάδες, Δωδεκάνησα, Ιόνιο) και σε μεγάλα αστικά κέντρα. Οι μισθοί των νεοδιόριστων και των αναπληρωτών παραμένουν καθηλωμένοι σε επίπεδα που δεν ανταποκρίνονται στις τρέχουσες οικονομικές συνθήκες. Όταν ένας εκπαιδευτικός καλείται να πληρώσει 400 έως 600 ευρώ για ένα μικρό δωμάτιο σε τουριστική περιοχή, λαμβάνοντας μισθό κάτω των 900 ευρώ, η επιβίωση καθίσταται πρακτικά αδύνατη. Το αποτέλεσμα είναι ένα κύμα παραιτήσεων ή αρνήσεων ανάληψης υπηρεσίας. Αυτό δημιουργεί ξαφνικές ελλείψεις εκπαιδευτικών σε νησιωτικές και δυσπρόσιτες περιοχές, ακόμη και μετά την ανακοίνωση των ονομάτων από το Υπουργείο Παιδείας. Μπορεί να σας ενδιαφέρει: Τεχνητή Νοημοσύνη στην εκπαίδευση: Απειλή ή εργαλείο για μαθητές και εκπαιδευτικούς; Ειδική Αγωγή και παράλληλη στήριξη: Ανάγκες που υπερβαίνουν τη διαθεσιμότητα Ο τομέας της Ειδικής Αγωγής παρουσιάζει τις πιο οξείες ελλείψεις. Η ευαισθητοποίηση των γονέων και η βελτίωση των διαγνωστικών μηχανισμών οδήγησαν σε κατακόρυφη αύξηση των εγκεκριμένων αιτημάτων για παράλληλη στήριξη και τμήματα ένταξης. Ωστόσο, η προσφορά δεν συμβαδίζει με τη ζήτηση: Συχνά ένας εκπαιδευτικός παράλληλης στήριξης καλείται να μοιράσει τις ώρες του ανάμεσα σε δύο ή τρεις διαφορετικούς μαθητές. Τα κενά σε ειδικότητες όπως λογοθεραπευτές, εργοθεραπευτές και ψυχολόγοι παραμένουν δυσαναπλήρωτα. Οι ελλείψεις εκπαιδευτικών ειδικής αγωγής έχουν άμεσο αντίκτυπο στην ισότιμη ένταξη των παιδιών με αναπηρία ή ειδικές εκπαιδευτικές ανάγκες στο σχολικό περιβάλλον. Γραφειοκρατία, ψηφιοποίηση και καταγραφή πραγματικών κενών Η διαδικασία καταγραφής και κάλυψης των κενών θέσεων πάσχει διαχρονικά από γραφειοκρατικές καθυστερήσεις. Παρά τη χρήση ψηφιακών πλατφορμών (όπως το σύστημα Myschool), η τελική εικόνα των πραγματικών αναγκών διαμορφώνεται συχνά αργοπορημένα. Παράγοντες που περιπλέκουν τη διαδικασία περιλαμβάνουν: Αποσπάσεις και μετατάξεις: Οι μετακινήσεις προσωπικού σε γραφεία διευθύνσεων ή φορείς του δημοσίου δημιουργούν απρόβλεπτες ελλείψεις εκπαιδευτικών μέσα στις σχολικές αίθουσες. Άδειες τελευταίας στιγμής: Αναρρωτικές άδειες ή άδειες ανατροφής τέκνων που δηλώνονται με την έναρξη της σχολικής χρονιάς αφήνουν κενά που απαιτούν νέο γύρο προσλήψεων. Καθυστερήσεις στις υπηρεσιακές μεταβολές: Η αργή εξέλιξη των διαδικασιών τοποθέτησης από τα αρμόδια υπηρεσιακά συμβούλια (ΠΥΣΠΕ/ΠΥΣΔΕ) μεταθέτει την ομαλή λειτουργία των σχολείων για τα τέλη του φθινοπώρου. Δείτε ακόμη: Δημόσιο ή ιδιωτικό πανεπιστήμιο: Ποιες είναι οι βασικές διαφορές; Οι συνέπειες στη μαθησιακή διαδικασία και στην κοινωνία Η αδυναμία έγκαιρης στελέχωσης των σχολείων έχει πολυεπίπεδες συνέπειες. Πρωτίστως, πλήττεται το δικαίωμα των μαθητών σε μία ισότιμη και ολοκληρωμένη εκπαίδευση. Η απώλεια διδακτικών ωρών οδηγεί σε συρρίκνωση της ύλης, αυξημένο άγχος για τις εξετάσεις και μεγαλύτερη οικονομική επιβάρυνση των οικογενειών, οι οποίες στρέφονται στην ιδιωτική παραπαιδεία για να καλύψουν τα κενά. Παράλληλα, οι ελλείψεις εκπαιδευτικών εντείνουν το αίσθημα ανισότητας ανάμεσα στα σχολεία των μεγάλων αστικών κέντρων και εκείνα της περιφέρειας ή των απομακρυσμένων νησιών. Ένα σχολείο που λειτουργεί υποστελεχωμένο δεν μπορεί να ανταποκριθεί στις σύγχρονες παιδαγωγικές απαιτήσεις, υπονομεύοντας το ρόλο της δημόσιας παιδείας ως κοινωνικού ανελκυστήρα. Προτάσεις για μία βιώσιμη λύση στο εκπαιδευτικό σύστημα Για να αντιμετωπιστούν οριστικά οι ελλείψεις εκπαιδευτικών στα ελληνικά σχολεία, απαιτείται ένας ολοκληρωμένος, μακροπρόθεσμος σχεδιασμός που θα υπερβαίνει τις πρόσκαιρες πολιτικές εξαγγελίες. Απαραίτητα μέτρα περιλαμβάνουν: Σταθερό πλάνο πολυετών διορισμών: Σύνδεση των προσλήψεων με τις πραγματικές συνταξιοδοτήσεις και τις δημογραφικές μεταβολές. Θέσπιση κινήτρων για δυσπρόσιτες περιοχές: Παροχή επιδόματος στέγασης και σίτισης σε εκπαιδευτικούς που υπηρετούν σε τουριστικά νησιά και απομακρυσμένες περιοχές, ώστε να μην απορρίπτουν τις θέσεις. Έγκαιρος προγραμματισμός: Ολοκλήρωση όλων των φάσεων τοποθέτησης μέχρι τα τέλη Αυγούστου, ώστε τα σχολεία να ξεκινούν την πρώτη ημέρα του Σεπτεμβρίου πλήρως στελεχωμένα. Αναβάθμιση των αποδοχών: Προσαρμογή των μισθών των εκπαιδευτικών στο πραγματικό κόστος διαβίωσης για την αναχαίτιση της επαγγελματικής διαρροής. Η επίλυση του προβλήματος που δημιουργούν οι ελλείψεις εκπαιδευτικών δεν αποτελεί απλώς μία διοικητική υποχρέωση του κράτους, αλλά θεμελιώδη προϋπόθεση για την ανάπτυξη της κοινωνίας και τη στήριξη της νέας γενιάς. Για περισσότερες αναλύσεις, ειδήσεις και τεκμηριωμένη αρθρογραφία γύρω από την επικαιρότητα και την κοινωνία, το κοινό μπορεί να ενημερώνεται αναλυτικά μέσα από την πλατφόρμα του opinionfeed.gr. Διαβάστε ακόμη: Πτυχίο και αγορά εργασίας: Ποιες σπουδές έχουν μεγαλύτερη επαγγελματική αποκατάσταση;
Γιατί οι τράπεζες απορρίπτουν μια αίτηση δανείου; Τα βασικά κριτήρια που εξετάζουν
Η αναζήτηση τραπεζικής χρηματοδότησης αποτελεί συχνά ένα κρίσιμο βήμα για την κάλυψη προσωπικών αναγκών, την αγορά ακινήτου ή την ανάπτυξη μιας επαγγελματικής δραστηριότητας. Ωστόσο, η υποβολή των δικαιολογητικών δεν συνεπάγεται αυτόματα και την έγκριση της χρηματοδότησης. Πολλοί δανειολήπτες διαπιστώνουν με έκπληξη ότι η αίτηση δανείου που υπέβαλαν απορρίπτεται χωρίς να κατανοούν πλήρως τους λόγους πίσω από την αρνητική απόφαση του χρηματοπιστωτικού ιδρύματος. Οι τράπεζες λειτουργούν με αυστηρά, τυποποιημένα μοντέλα αξιολόγησης κινδύνου (credit scoring), τα οποία εξετάζουν εξονυχιστικά δεκάδες παραμέτρους πριν ανάψουν το «πράσινο φως». Η κατανόηση του τρόπου με τον οποίο αξιολογείται μια αίτηση δανείου αποτελεί το ισχυρότερο εφόδιο για κάθε ενδιαφερόμενο, καθώς επιτρέπει την κατάλληλη προετοιμασία και μεγιστοποιεί τις πιθανότητες επιτυχίας. Το πιστωτικό ιστορικό και η καταγραφή στον «Τειρεσία» Ο πρωταρχικός έλεγχος που πραγματοποιεί κάθε πιστωτικό ίδρυμα αφορά το οικονομικό παρελθόν του αιτούντος. Το πιστωτικό ιστορικό αντικατοπτρίζει τη συνέπεια με την οποία εξυπηρετούνταν παλαιότερες ή υφιστάμενες οφειλές, λειτουργώντας ως ο βασικός δείκτης αξιοπιστίας. Αρχεία αθετήσεων και καθυστερήσεων: Οποιαδήποτε εγγραφή στο σύστημα της «Τειρεσίας Α.Ε.» για απλήρωτες δόσεις, καταγγελίες δανειακών συμβάσεων, ακάλυπτες επιταγές ή διαταγές πληρωμής αποτελεί συνήθως άμεσο λόγο απόρριψης. Ακόμη και παλαιότερες οφειλές που έχουν πλέον εξοφληθεί ενδέχεται να επηρεάσουν αρνητικά το πιστωτικό προφίλ, εάν δεν έχει παρέλθει το απαιτούμενο χρονικό διάστημα διαγραφής τους. Η βαθμολογία πιστοληπτικής ικανότητας (Credit Score): Οι τράπεζες χρησιμοποιούν αλγόριθμους που αποδίδουν μια συγκεκριμένη βαθμολογία σε κάθε υποψήφιο δανειολήπτη. Εάν το σκορ αυτό βρίσκεται κάτω από τα εσωτερικά όρια ασφαλείας του ιδρύματος, η αίτηση δανείου απορρίπτεται αυτόματα. Πλήρης απουσία πιστωτικού ιστορικού: Παραδόξως, το να μην έχει λάβει ποτέ κάποιος κάρτα ή δάνειο δεν λειτουργεί πάντα θετικά. Η έλλειψη δεδομένων καθιστά αδύνατη την εκτίμηση της συμπεριφοράς αποπληρωμής, οδηγώντας αρκετά ιδρύματα σε επιφυλακτικότητα. Δείτε ακόμη: Πώς λειτουργεί το τραπεζικό σύστημα στην Ελλάδα και πώς επηρεάζει την καθημερινότητά μας; Το ύψος και η σταθερότητα του εισοδήματος Το δηλωθέν και αποδεδειγμένο εισόδημα αποτελεί τη βάση πάνω στην οποία υπολογίζεται η δυνατότητα αποπληρωμής. Τα χρηματοπιστωτικά ιδρύματα δεν εξετάζουν μόνο το απόλυτο νούμερο των αποδοχών, αλλά και την ποιότητα, τη σταθερότητα και την προέλευσή τους. Σταθερότητα επαγγελματικής δραστηριότητας: Οι μισθωτοί με συμβάσεις αορίστου χρόνου και πολυετή προϋπηρεσία στον ίδιο εργοδότη θεωρούνται χαμηλότερου κινδύνου. Αντίθετα, οι συμβάσεις ορισμένου χρόνου, η πρόσφατη αλλαγή εργασίας ή τα μεγάλα διαστήματα ανεργίας δυσχεραίνουν την έγκριση. Ελεύθεροι επαγγελματίες και επιχειρηματίες: Για όσους διατηρούν ατομική επιχείρηση ή εταιρεία, οι τράπεζες ζητούν εκκαθαριστικά και οικονομικές καταστάσεις τουλάχιστον των δύο ή τριών τελευταίων ετών. Διακυμάνσεις στα κέρδη ή πτωτική πορεία του τζίρου μπορούν να οδηγήσουν στο να κριθεί ανεπαρκής η αίτηση δανείου. Μη δηλωθέντα εισοδήματα: Οι τράπεζες λαμβάνουν υπόψη αποκλειστικά τα ποσά που αποτυπώνονται επίσημα στις φορολογικές δηλώσεις. Οποιοδήποτε άτυπο εισόδημα δεν μπορεί να συνυπολογιστεί στη χρηματοδοτική ικανότητα. Ο δείκτης εξυπηρέτησης χρέους προς εισόδημα (DTI Ratio) Ένας από τους σημαντικότερους τεχνικούς δείκτες που καθορίζουν την τύχη μιας χρηματοδότησης είναι ο δείκτης χρέους προς εισόδημα (Debt-to-Income / DTI). Ο δείκτης αυτός υπολογίζει το ποσοστό του καθαρού μηνιαίου εισοδήματος που δαπανάται για την εξυπηρέτηση του συνόλου των δανειακών υποχρεώσεων. Οι τράπεζες θέτουν αυστηρά ανώτατα όρια, τα οποία συνήθως κυμαίνονται μεταξύ 30% και 40% του καθαρού μηνιαίου εισοδήματος. Εάν, για παράδειγμα, ένας δανειολήπτης καταβάλλει ήδη δόσεις για πιστωτικές κάρτες, καταναλωτικά δάνεια ή χρηματοδοτήσεις αυτοκινήτου και η νέα μηνιαία δόση ξεπερνά το καθορισμένο όριο, η αίτηση δανείου απορρίπτεται για την αποφυγή υπερχρέωσης. Παράλληλα, συνυπολογίζονται τα έξοδα διαβίωσης και ο αριθμός των προστατευόμενων μελών της οικογένειας, διασφαλίζοντας ότι μετά την πληρωμή της δόσης παραμένει ένα επαρκές ποσό για την κάλυψη των βασικών βιοτικών αναγκών. Μπορεί να σας ενδιαφέρει: Επιτόκια ΕΚΤ: Γιατί ανεβαίνουν ή πέφτουν και πώς επηρεάζουν δάνεια και καταθέσεις; Εγγυήσεις, εξασφαλίσεις και ποσοστό χρηματοδότησης (LTV) Σε στεγαστικές ή μεγάλες επιχειρηματικές χρηματοδοτήσεις, η παροχή εμπράγματων εξασφαλίσεων αποτελεί θεμελιώδη προϋπόθεση. Οι ελλείψεις ή τα νομικά κωλύματα στις εξασφαλίσεις αποτελούν συχνή αιτία απόρριψης. Δείκτης δανείου προς αξία (Loan-to-Value / LTV): Οι τράπεζες σπάνια χρηματοδοτούν το 100% της αξίας ενός ακινήτου. Συνήθως καλύπτουν έως το 70% ή 80% της εμπορικής εκτίμησης που πραγματοποιεί ο πιστοποιημένος μηχανικός της τράπεζας. Εάν ο αγοραστής δεν διαθέτει την απαραίτητη ίδια συμμετοχή, η αίτηση δανείου δεν μπορεί να προχωρήσει. Νομικά και τεχνικά προβλήματα ακινήτου: Αυθαιρεσίες που δεν έχουν νομιμοποιηθεί, διεκδικήσεις τρίτων, βάρη ή υποθήκες στο υποθηκοφυλακείο και κτηματολόγιο οδηγούν σε άμεσο πάγωμα της διαδικασίας. Απουσία αξιόπιστου εγγυητή: Σε περιπτώσεις όπου το εισόδημα του κύριου οφειλέτη κρίνεται οριακό, η απαίτηση προσκόμισης φερέγγυου εγγυητή είναι υποχρεωτική. Εάν ο προτεινόμενος εγγυητής έχει επίσης οφειλές ή χαμηλό εισόδημα, η αίτηση δανείου απορρίπτεται. Ανακριβή στοιχεία και ελλιπής τεκμηρίωση Η ποιότητα και η πληρότητα του φακέλου που κατατίθεται παίζουν καθοριστικό ρόλο στην τελική απόφαση. Πολλές αιτήσεις απορρίπτονται ή καθυστερούν υπερβολικά απλώς και μόνο λόγω κακής προετοιμασίας των δικαιολογητικών. Ασυμφωνία στοιχείων: Οποιαδήποτε απόκλιση ανάμεσα στα στοιχεία που δηλώνονται στην αρχική φόρμα και στα επίσημα έγγραφα (π.χ. βεβαιώσεις αποδοχών, Ε1, Ε9) κινεί υποψίες και οδηγεί σε αρνητική αξιολόγηση. Ελλιπή παραστατικά: Η αδυναμία προσκόμισης συγκεκριμένων βεβαιώσεων φορολογικής ή ασφαλιστικής ενημερότητας, εκκαθαριστικών σημειωμάτων ή δικαιολογητικών χρήσης των χρημάτων οδηγεί στην αρχειοθέτηση του αιτήματος. Υπερβολικά πολλές ταυτόχρονες αιτήσεις: Όταν ένας υποψήφιος υποβάλλει ταυτόχρονα αιτήματα σε πολλά διαφορετικά τραπεζικά ιδρύματα, αυτό καταγράφεται στα διατραπεζικά συστήματα και εκλαμβάνεται συχνά ως ένδειξη απελπισίας ή αυξημένου χρηματοοικονομικού κινδύνου, επηρεάζοντας αρνητικά το αποτέλεσμα. Σκοπός της χρηματοδότησης και ηλικιακά κριτήρια Τα τραπεζικά ιδρύματα αξιολογούν προσεκτικά τον σκοπό για τον οποίο ζητούνται τα κεφάλαια, καθώς και τη χρονική διάρκεια αποπληρωμής σε σχέση με το προφίλ του δανειολήπτη. Ασαφής ή υψηλού ρίσκου σκοπός: Όταν το αντικείμενο της χρηματοδότησης δεν είναι επαρκώς τεκμηριωμένο ή αφορά επενδύσεις υψηλής επικινδυνότητας (όπως κερδοσκοπικά επενδυτικά προϊόντα), η αίτηση δανείου αντιμετωπίζει άμεση άρνηση. Ηλικιακά όρια κατά τη λήξη: Υπάρχουν σαφείς περιορισμοί αναφορικά με την ηλικία του οφειλέτη κατά την ολοκλήρωση της αποπληρωμής. Στα περισσότερα προγράμματα τίθεται ως ανώτατο όριο το 70ό ή 75ο έτος της ηλικίας. Εάν η αιτούμενη διάρκεια αποπληρωμής ξεπερνά αυτό το όριο, απαιτείται είτε μείωση των ετών αποπληρωμής (με αποτέλεσμα μεγαλύτερη μηνιαία δόση) είτε προσθήκη νεότερου συνυπόχρεου. Στρατηγικά βήματα πριν από την υποβολή Η απόρριψη δεν αποτελεί απαραίτητα οριστικό τέλος, αλλά ένα ισχυρό μήνυμα για την ανάγκη βελτίωσης του οικονομικού προφίλ. Πριν κατατεθεί εκ νέου μια αίτηση δανείου, συνιστάται η τακτοποίηση παλαιών οφειλών,
Τραπεζικές προμήθειες: Για ποιες συναλλαγές πληρώνουμε και γιατί;
Η σχέση των καταναλωτών με τα χρηματοπιστωτικά ιδρύματα έχει αλλάξει ριζικά τα τελευταία χρόνια. Η ψηφιοποίηση των υπηρεσιών, η σταδιακή μείωση των φυσικών καταστημάτων και η κυριαρχία του e-banking έχουν μεταμορφώσει τον τρόπο με τον οποίο εκτελούνται οι καθημερινές συναλλαγές. Παρά την υπόσχεση για ταχύτερη και πιο αυτοματοποιημένη εξυπηρέτηση, ένα ζήτημα που απασχολεί σταθερά τους πολίτες και τις επιχειρήσεις είναι οι τραπεζικές προμήθειες. Σε πολλές περιπτώσεις, οι χρεώσεις αυτές εμφανίζονται απροσδόκητα στα αντίγραφα κίνησης λογαριασμών, προκαλώντας σύγχυση και δυσαρέσκεια. Η κατανόηση του πλαισίου τιμολόγησης των πιστωτικών ιδρυμάτων, η γνώση των κατηγοριών συναλλαγών που επιβαρύνονται και η υιοθέτηση έξυπνων συνηθειών μπορούν να βοηθήσουν κάθε συναλλασσόμενο να προστατεύσει τα χρήματά του από περιττά έξοδα. Τι είναι οι τραπεζικές προμήθειες και ποια είναι η λογική πίσω από την επιβολή τους Στη βασική τους έννοια, οι τραπεζικές προμήθειες αποτελούν το τίμημα που καταβάλλει ο πελάτης για τη χρήση μιας συγκεκριμένης υπηρεσίας ή υποδομής που παρέχει το πιστωτικό ίδρυμα. Πρόκειται για το λειτουργικό κόστος επεξεργασίας, ασφάλειας και εκκαθάρισης που μετακυλίεται στον τελικό χρήστη. Τα τραπεζικά ιδρύματα αιτιολογούν αυτές τις χρεώσεις επικαλούμενα διάφορους παράγοντες: Συντήρηση τεχνολογικών υποδομών: Η διατήρηση ασφαλών ηλεκτρονικών συστημάτων, η προστασία από κυβερνοεπιθέσεις και η αδιάλειπτη λειτουργία του mobile banking απαιτούν συνεχείς επενδύσεις υψηλού κεφαλαίου. Λειτουργικό κόστος φυσικού δικτύου: Η εξυπηρέτηση μέσω ταμείου σε φυσικό κατάστημα συνεπάγεται μισθολογικό κόστος προσωπικού, έξοδα κτιριακών εγκαταστάσεων και διαχείριση φυσικών μετρητών. Διατραπεζικά τέλη εκκαθάρισης: Όταν μια συναλλαγή περιλαμβάνει περισσότερα από ένα ιδρύματα ή διεθνή δίκτυα (όπως το σύστημα SEPA, το SWIFT ή τους οργανισμούς Visa και Mastercard), προκύπτουν ενδιάμεσες χρεώσεις εκκαθάρισης. Για τον λόγο αυτό, οι τραπεζικές προμήθειες διαμορφώνονται κλιμακωτά, με τις χειρόγραφες συναλλαγές στο ταμείο να είναι σημαντικά πιο ακριβές από τις αντίστοιχες ψηφιακές. Μεταφορές χρημάτων, εμβάσματα και άμεσες πληρωμές Η μεταφορά κεφαλαίων αποτελεί μία από τις συχνότερες κινήσεις στην καθημερινότητα, αλλά και μία από τις κύριες πηγές όπου εμφανίζονται τραπεζικές προμήθειες. Το τελικό κόστος εξαρτάται σε μεγάλο βαθμό από το κανάλι εκτέλεσης, το πιστωτικό ίδρυμα του παραλήπτη και την ταχύτητα διεκπεραίωσης. Ενδοτραπεζικές μεταφορές: Η αποστολή χρημάτων μεταξύ λογαριασμών που ανήκουν στην ίδια τράπεζα πραγματοποιείται συνήθως δωρεάν μέσω των ψηφιακών καναλιών. Αντίθετα, εάν η ίδια εντολή δοθεί στο ταμείο, ενδέχεται να επιβληθεί ειδικό τέλος εξυπηρέτησης. Διατραπεζικά εμβάσματα: Η αποστολή ποσού σε άλλη τράπεζα εγχώρια ή εντός της ευρωζώνης (μέσω συστήματος SEPA) επιβαρύνεται με έξοδα αποστολής. Εάν ο αποστολέας επιλέξει τη χρέωση SHA (κοινά έξοδα), ο παραλήπτης θα πληρώσει επίσης έξοδα εισερχόμενου εμβάσματος. Άμεση μεταφορά (Instant Payment): Η υπηρεσία που επιτρέπει στα χρήματα να πιστωθούν στον λογαριασμό του παραλήπτη μέσα σε λίγα δευτερόλεπτα συνοδεύεται συχνά από αυξημένη χρέωση σε σχέση με την απλή μεταφορά που ολοκληρώνεται την επόμενη εργάσιμη ημέρα. Η επιλογή του σωστού καναλιού και του τρόπου καταμερισμού των εξόδων αποτελεί κρίσιμο παράγοντα για τον περιορισμό των απωλειών σε συχνές μεταφορές. Αναλήψεις μετρητών από ΑΤΜ και διατραπεζικά δίκτυα Η ανάληψη μετρητών από αυτόματες ταμειολογιστικές μηχανές παραμένει δημοφιλής μέθοδος άντλησης ρευστότητας. Ωστόσο, η χρήση μηχανημάτων εκτός του δικτύου της τράπεζας έκδοσης της κάρτας κρύβει σημαντικές οικονομικές επιβαρύνσεις. Χρήση ΑΤΜ άλλης τράπεζας: Όταν ένας καταναλωτής χρησιμοποιεί κάρτα της δικής του τράπεζας σε ΑΤΜ άλλου ιδρύματος, επιβαρύνεται με το λεγόμενο διατραπεζικό τέλος ανάληψης (Direct Access Fee – DAF). Το ποσό αυτό χρεώνεται απευθείας από την τράπεζα που διαχειρίζεται το μηχάνημα. Ανεξάρτητα δίκτυα ΑΤΜ: Σε τουριστικές περιοχές, αεροδρόμια και σημεία υψηλής κυκλοφορίας λειτουργούν συχνά μηχανήματα ιδιωτικών εταιρειών διαχείρισης μετρητών. Σε αυτές τις περιπτώσεις, οι τραπεζικές προμήθειες ανάληψης μπορεί να είναι ιδιαίτερα υψηλές, ξεπερνώντας συχνά τα standard όρια των συστημικών τραπεζών. Ανάληψη με πιστωτική κάρτα: Η ανάληψη μετρητών με χρέωση πιστωτικής κάρτας θεωρείται δανεισμός σε μετρητά. Εκτός από την προμήθεια ανάληψης, το ποσό επιβαρύνεται άμεσα με υψηλό επιτόκιο από την πρώτη ημέρα της συναλλαγής, χωρίς την περίοδο χάριτος που ισχύει για τις απλές αγορές. Διαβάστε ακόμη: IRIS Payments: Πώς λειτουργούν οι άμεσες πληρωμές και γιατί χρησιμοποιούνται όλο και περισσότερο; Συνδρομές καρτών, έξοδα τήρησης και ειδοποιήσεις ασφαλείας Εκτός από τις επιμέρους συναλλαγές, υπάρχουν πάγιες και επαναλαμβανόμενες χρεώσεις που συνδέονται με τη διατήρηση τραπεζικών προϊόντων. Οι τραπεζικές προμήθειες αυτής της κατηγορίας αφορούν τη διαχείριση και την παροχή πρόσθετων διευκολύνσεων. Ετήσιες συνδρομές πιστωτικών καρτών: Οι περισσότερες πιστωτικές κάρτες επιβάλλουν ετήσια συνδρομή για τη διατήρηση του ορίου και τη συμμετοχή σε προγράμματα επιβράβευσης, εκτός εάν ο κάτοχος πραγματοποιεί συγκεκριμένο ετήσιο τζίρο που εξασφαλίζει απαλλαγή. Επανέκδοση χρεωστικής κάρτας: Σε περίπτωση απώλειας, κλοπής, φθοράς ή λήξης της κάρτας, η έκδοση νέου πλαστικού μπορεί να συνοδεύεται από ειδικό τέλος αντικατάστασης. Ειδοποιήσεις μέσω SMS (SMS Alerts): Ενώ οι ειδοποιήσεις push μέσα από την εφαρμογή του mobile banking παρέχονται δωρεάν, η αποστολή μηνυμάτων SMS για κάθε κίνηση του λογαριασμού ή της κάρτας χρεώνεται είτε ανά μήνυμα είτε με πάγια μηνιαία συνδρομή. Έξοδα τήρησης επαγγελματικών λογαριασμών: Για τις επιχειρήσεις και τους ελεύθερους επαγγελματίες, τα πιστωτικά ιδρύματα συχνά επιβάλλουν έξοδα διαχείρισης λογαριασμού όψεως, τα οποία καλύπτουν την εκκαθάριση επιταγών και τη μαζική εκτέλεση πληρωμών. Μπορεί να σας ενδιαφέρει: Επιτόκια ΕΚΤ: Γιατί ανεβαίνουν ή πέφτουν και πώς επηρεάζουν δάνεια και καταθέσεις; Συναλλαγές σε ξένο νόμισμα και μετατροπή συναλλάγματος Όταν οι αγορές πραγματοποιούνται σε χώρες εκτός της ζώνης του ευρώ ή σε διεθνή ηλεκτρονικά καταστήματα που τιμολογούν σε δολάριο, λίρα ή άλλο νόμισμα, εμφανίζονται εξειδικευμένες τραπεζικές προμήθειες μετατροπής. Προμήθεια μετατροπής συναλλάγματος: Η τράπεζα εφαρμόζει ποσοστιαία προσαύξηση επί της επίσημης ισοτιμίας για τη μετατροπή του ποσού σε ευρώ κατά την εκκαθάριση της συναλλαγής. Δυναμική μετατροπή νομίσματος (Dynamic Currency Conversion – DCC): Κατά την πληρωμή σε POS στο εξωτερικό, το τερματικό συχνά ρωτά τον χρήστη εάν επιθυμεί να χρεωθεί στο τοπικό νόμισμα ή σε ευρώ. Η επιλογή του ευρώ ενεργοποιεί τη δυναμική μετατροπή από τον τοπικό πάροχο, η οποία συνήθως περιλαμβάνει εξαιρετικά δυσμενή ισοτιμία και κρυφές προσαυξήσεις. Διεθνή εμβάσματα εκτός SEPA (SWIFT): Η αποστολή κεφαλαίων σε χώρες εκτός ευρωπαϊκού χώρου συνεπάγεται τη χρήση του δικτύου ανταποκριτριών τραπεζών. Σε αυτές τις συναλλαγές, οι τραπεζικές προμήθειες είναι σημαντικές, καθώς παρακρατούνται τέλη τόσο από την τράπεζα αποστολής όσο και από τις ενδιάμεσες τράπεζες. Πρακτικοί τρόποι για τη μείωση και αποφυγή των χρεώσεων Η ορθολογική διαχείριση των τραπεζικών συναλλαγών επιτρέπει στον καταναλωτή να ελαχιστοποιήσει τις επιβαρύνσεις που προκύπτουν από τις καθημερινές του κινήσεις. Με στοχευμένες επιλογές, οι τραπεζικές προμήθειες
Τι είναι ο Τειρεσίας και πότε μπορεί κάποιος να μπει στη «μαύρη λίστα»;
Στο σύγχρονο χρηματοπιστωτικό σύστημα, η έννοια της πιστοληπτικής ικανότητας παίζει καθοριστικό ρόλο στην καθημερινότητα πολιτών και επιχειρήσεων. Συχνά, όταν προκύπτει η ανάγκη για λήψη ενός δανείου, έκδοση πιστωτικής κάρτας ή ακόμη και για τη σύναψη επαγγελματικών συνεργασιών, στο προσκήνιο έρχεται η εταιρεία Τειρεσίας και ο λεγόμενος κατάλογος δυσμενών στοιχείων. Παρά τη συχνή χρήση του όρου, υπάρχει συχνά σύγχυση γύρω από τον ρόλο του συστήματος, τις συνέπειες της καταγραφής σε αυτό, αλλά και τις προϋποθέσεις διαγραφής των δεδομένων. Η κατανόηση του πλαισίου λειτουργίας του είναι απαραίτητη για κάθε συναλλασσόμενο που επιθυμεί να διατηρήσει την οικονομική του αξιοπιστία. Διαβάστε επίσης: IRIS Payments: Πώς λειτουργούν οι άμεσες πληρωμές και γιατί χρησιμοποιούνται όλο και περισσότερο; Ο ρόλος και η θεσμική λειτουργία που επιτελεί ο Τειρεσίας Η εταιρεία «Τραπεζικά Συστήματα Πληροφοριών Α.Ε.», ευρέως γνωστή ως Τειρεσίας, ιδρύθηκε το 1997 από τα ελληνικά πιστωτικά ιδρύματα με κύριο στόχο τη διασφάλιση της ομαλής λειτουργίας των τραπεζικών συναλλαγών. Η λειτουργία της εποπτεύεται αυστηρά από την Αρχή Προστασίας Δεδομένων Προσωπικού Χαρακτήρα και την Τράπεζα της Ελλάδος. Στην ουσία, ο Τειρεσίας λειτουργεί ως ένα κεντρικό γραφείο πιστωτικής πληροφόρησης (Credit Bureau). Η βασική του αποστολή συνίσταται στα εξής: Προστασία του τραπεζικού συστήματος: Ελαχιστοποιεί τον πιστωτικό κίνδυνο και προλαμβάνει τη δημιουργία μη εξυπηρετούμενων ανοιγμάτων. Αποτροπή υπερχρέωσης των δανειοληπτών: Παρέχει στα πιστωτικά ιδρύματα τη δυνατότητα να αξιολογούν εάν ένας οφειλέτης έχει τη δυνατότητα να εξυπηρετήσει ένα νέο άνοιγμα χωρίς να διαταραχθεί η οικονομική του σταθερότητα. Ενίσχυση της διαφάνειας στις συναλλαγές: Καταγράφει αντικειμενικά δεδομένα που αφορούν την οικονομική συνέπεια φυσικών και νομικών προσώπων. Δείτε ακόμη: Πώς λειτουργεί το τραπεζικό σύστημα στην Ελλάδα και πώς επηρεάζει την καθημερινότητά μας; Ποια είναι η περιβόητη «μαύρη λίστα» και τι περιλαμβάνει Ο όρος «μαύρη λίστα» αποτελεί μια ανεπίσημη έκφραση της καθημερινότητας, η οποία αναφέρεται στο Σύστημα Αθέτησης Υποχρεώσεων (ΣΑΥ) που διατηρεί ο Τειρεσίας. Στο αρχείο αυτό συγκεντρώνονται οικονομικά στοιχεία που υποδηλώνουν αθέτηση πληρωμών ή νομικές ενέργειες εις βάρος οφειλετών. Τα στοιχεία που καταχωρίζονται στο ΣΑΥ περιλαμβάνουν: Ακάλυπτες επιταγές που έχουν σφραγιστεί. Απλήρωτες συναλλαγματικές κατά τη λήξη τους. Διαταγές πληρωμής που έχουν εκδοθεί από δικαστήρια. Κατασχέσεις και επιταγές προς εκτέλεση. Προγράμματα πλειστηριασμών και κατακυρωτικές εκθέσεις. Αιτήσεις και αποφάσεις πτώχευσης ή ένταξης σε προπτωχευτικές διαδικασίες. Καταγγελίες συμβάσεων καταναλωτικών, στεγαστικών ή επιχειρηματικών δανείων, καθώς και πιστωτικών καρτών. Όταν κάποιος συναλλασσόμενος εμφανίζει τέτοιου είδους εκκρεμότητες, ο Τειρεσίας καταγράφει το γεγονός, δημιουργώντας ένα αρνητικό πιστωτικό ιστορικό. Η διάκριση ανάμεσα στα «αρνητικά» και τα «θετικά» αρχεία Μια κοινή παρανόηση είναι ότι ο Τειρεσίας καταγράφει αποκλειστικά αρνητικές πληροφορίες. Στην πραγματικότητα, το σύστημα διαθέτει διαφορετικά αρχεία που αποτυπώνουν μια ολοκληρωμένη εικόνα του προφίλ ενός δανειολήπτη. Σύστημα Αθέτησης Υποχρεώσεων (ΣΑΥ): Αποτελεί το αρχείο των δυσμενών στοιχείων, όπου καταγράφονται οι καθυστερήσεις, οι καταγγελίες συμβάσεων και τα νομικά μέτρα. Σύστημα Συγκέντρωσης Κινδύνων (ΣΣΚ) ή «Λευκός Τειρεσίας»: Πρόκειται για το αρχείο θετικών πληροφοριών. Σε αυτό καταγράφονται οι ενεργές χρηματοδοτήσεις, τα υπόλοιπα των δανείων, τα όρια των πιστωτικών καρτών, καθώς και η συνέπεια στην έγκαιρη αποπληρωμή των δόσεων. Σύστημα Ελέγχου Επενδύσεων: Αφορά κατά κύριο λόγο επιχειρηματικά δάνεια και εγγυήσεις. Η ύπαρξη του αρχείου θετικών στοιχείων επιτρέπει στις τράπεζες να επιβραβεύουν τους συνεπούς συναλλασσόμενους με ταχύτερες εγκρίσεις και καλύτερους όρους δανεισμού. Μπορεί να σας ενδιαφέρει: Επιτόκια ΕΚΤ: Γιατί ανεβαίνουν ή πέφτουν και πώς επηρεάζουν δάνεια και καταθέσεις; Οι συνέπειες της εγγραφής στη «μαύρη λίστα» Η καταχώριση στο αρχείο δυσμενών στοιχείων επιφέρει άμεσες και σημαντικές επιπτώσεις στην οικονομική δραστηριότητα ενός προσώπου ή μιας επιχείρησης. Καθώς όλα τα τραπεζικά ιδρύματα αντλούν πληροφορίες από την ίδια βάση, η ύπαρξη εγγραφών δυσχεραίνει σημαντικά τη λήψη χρηματοοικονομικών υπηρεσιών. Απόρριψη αιτημάτων δανειοδότησης: Η αίτηση για νέο στεγαστικό, καταναλωτικό ή επαγγελματικό δάνειο απορρίπτεται σχεδόν αυτόματα όταν υπάρχουν ενεργές δυσμενείς εγγραφές. Αδυναμία έκδοσης ή ανανέωσης πιστωτικών καρτών: Οι τράπεζες προχωρούν σε πάγωμα ορίων ή ακύρωση καρτών. Απώλεια μπλοκ επιταγών: Για τους επαγγελματίες, η σφράγιση έστω και μίας επιταγής οδηγεί σε στέρηση του δικαιώματος έκδοσης νέων βιβλιαρίων επιταγών. Δυσκολία σε εμπορικές συμφωνίες: Πολλές επιχειρήσεις και προμηθευτές ελέγχουν την πιστοληπτική ικανότητα των συνεργατών τους πριν προχωρήσουν σε πωλήσεις επί πιστώσει. Χρόνοι παραμονής των δεδομένων και διαδικασία διαγραφής Η παραμονή των δυσμενών στοιχείων στο σύστημα δεν είναι μόνιμη, αλλά υπόκειται σε σαφή χρονικά όρια που καθορίζονται από τη νομοθεσία και τον κανονισμό λειτουργίας του αρχείου. Οι βασικοί κανόνες διατήρησης των στοιχείων συνοψίζονται ως εξής: Ακάλυπτες επιταγές και συναλλαγματικές: Παραμένουν στο αρχείο για 2 έως 3 έτη από την ημερομηνία εξόφλησης, ανάλογα με το ύψος του ποσού. Διαταγές πληρωμής και κατασχέσεις: Διατηρούνται για 3 έτη μετά την πλήρη εξόφληση της απαίτησης. Καταγγελίες δανειακών συμβάσεων: Παραμένουν καταχωρισμένες για 5 έτη από την ημερομηνία ολοσχερούς αποπληρωμής ή ρύθμισης της οφειλής. Μη εξοφλημένες οφειλές: Εάν το χρέος παραμένει ανεξόφλητο, η εγγραφή μπορεί να παραμείνει στο αρχείο έως και 10 έτη. Για να επισπευσθεί η ενημέρωση του συστήματος μετά την τακτοποίηση μιας οφειλής, ο πολίτης οφείλει να προσκομίσει στον αρμόδιο φορέα τα απαραίτητα αποδεικτικά έγγραφα εξόφλησης (όπως βεβαίωση τράπεζας ή δικαστική απόφαση άρσης). Με αυτόν τον τρόπο, η εγγραφή χαρακτηρίζεται ως εξοφλημένη και ξεκινά η αντίστροφη μέτρηση για την οριστική της διαγραφή. Πώς μπορεί ένας πολίτης να ελέγξει τα στοιχεία του Κάθε πολίτης έχει το κατοχυρωμένο δικαίωμα πρόσβασης στα προσωπικά του δεδομένα. Εάν υπάρχει αμφιβολία για το αν υπάρχουν καταχωρισμένα δυσμενή στοιχεία, η διαδικασία ελέγχου είναι απλή και άμεση. Αίτηση πρόσβασης: Μπορεί να υποβληθεί ηλεκτρονικά μέσω της επίσημης ιστοσελίδας που διαθέτει ο Τειρεσίας ή με αυτοπρόσωπη παρουσία στα γραφεία εξυπηρέτησης κοινού. Έκδοση αναλυτικού αντιγράφου: Ο ενδιαφερόμενος παραλαμβάνει αναλυτική κατάσταση που δείχνει όλες τις ενεργές και ιστορικές εγγραφές που τον αφορούν. Δικαίωμα διόρθωσης: Σε περίπτωση που διαπιστωθεί εσφαλμένη, ανακριβής ή μη ενημερωμένη εγγραφή, υπάρχει η δυνατότητα υποβολής ένστασης με τα ανάλογα δικαιολογητικά για άμεση διόρθωση. Η διατήρηση ενός καθαρού πιστωτικού ιστορικού αποτελεί θεμέλιο λίθο για την οικονομική σταθερότητα και ανάπτυξη κάθε ιδιώτη και επαγγελματία. Ο Τειρεσίας δεν λειτουργεί τιμωρητικά, αλλά ως ένας μηχανισμός καταγραφής που αντικατοπτρίζει την οικονομική συνέπεια. Η έγκαιρη ενημέρωση, η προσεκτική διαχείριση των οφειλών και η άμεση επικοινωνία με τα πιστωτικά ιδρύματα σε περίπτωση οικονομικών δυσχερειών αποτελούν την καλύτερη στρατηγική για την αποφυγή δυσάρεστων εκπλήξεων. Για περισσότερες έγκυρες αναλύσεις, απόψεις και ενημέρωση γύρω από την οικονομία, την αγορά και τις τραπεζικές εξελίξεις, επισκεφθείτε το opinionfeed.gr.
Πανελλήνιες εξετάσεις: Πώς λειτουργεί πραγματικά το σύστημα εισαγωγής;
Ο θεσμός που καθορίζει την είσοδο στην τριτοβάθμια εκπαίδευση στην Ελλάδα αποτελεί διαχρονικά ένα από τα πιο πολυσυζητημένα ζητήματα της μαθητικής και οικογενειακής ζωής. Οι Πανελλήνιες εξετάσεις δεν είναι απλώς μια σειρά διαγωνισμάτων στο τέλος της Γ’ Λυκείου, αλλά ένας σύνθετος μηχανισμός επιλογής που βασίζεται σε μαθηματικούς τύπους, συντελεστές βαρύτητας, ακαδημαϊκά κριτήρια και στρατηγικές αποφάσεις. Παρά τη συχνή επαφή με τη διαδικασία, μεγάλο μέρος των υποψηφίων και των γονέων δυσκολεύεται να κατανοήσει πλήρως τη λειτουργία των αλγορίθμων, τον ρόλο της Ελάχιστης Βάσης Εισαγωγής και τον τρόπο με τον οποίο διαμορφώνονται τα τελικά μόρια. Η βαθιά κατανόηση του πλαισίου εξαλείφει την παραπληροφόρηση και προσφέρει ξεκάθαρη στρατηγική κατά τη συμπλήρωση του μηχανογραφικού δελτίου. Δείτε ακόμη: Πτυχίο και αγορά εργασίας: Ποιες σπουδές έχουν μεγαλύτερη επαγγελματική αποκατάσταση; Η βασική αρχιτεκτονική: Ομάδες προσανατολισμού και επιστημονικά πεδία Το σύστημα εισαγωγής στηρίζεται στον διαχωρισμό των μαθητών σε συγκεκριμένες κατευθύνσεις κατά τη διάρκεια της Γ’ Λυκείου. Οι Πανελλήνιες εξετάσεις αξιολογούν τις γνώσεις των υποψηφίων σε τέσσερα βασικά μαθήματα ανάλογα με την Ομάδα Προσανατολισμού που έχει επιλεγεί: Ανθρωπιστικών, Νομικών και Κοινωνικών Σπουδών (1ο Επιστημονικό Πεδίο): Περιλαμβάνει τη Νεοελληνική Γλώσσα και Λογοτεχνία, τα Αρχαία Ελληνικά, την Ιστορία και τα Λατινικά. Θετικών και Τεχνολογικών Επιστημών (2ο Επιστημονικό Πεδίο): Περιλαμβάνει τη Νεοελληνική Γλώσσα και Λογοτεχνία, τα Μαθηματικά, τη Φυσική και τη Χημεία. Επιστημών Υγείας και Ζωής (3ο Επιστημονικό Πεδίο): Περιλαμβάνει τη Νεοελληνική Γλώσσα και Λογοτεχνία, τη Βιολογία, τη Χημεία και τη Φυσική. Επιστημών Οικονομίας και Πληροφορικής (4ο Επιστημονικό Πεδίο): Περιλαμβάνει τη Νεοελληνική Γλώσσα και Λογοτεχνία, τα Μαθηματικά, την Πληροφορική και την Οικονομία. Η επιλογή της Ομάδας Προσανατολισμού καθορίζει αυτόματα τα τμήματα και τις σχολές στις οποίες αποκτά πρόσβαση ο υποψήφιος. Παράλληλα, για ειδικά τμήματα (όπως Αρχιτεκτονική, Ξένες Φιλολογίες, Μουσικές Σπουδές, ΤΕΦΑΑ ή Στρατιωτικές Σχολές) απαιτείται εξέταση σε ειδικά μαθήματα ή πρακτικές και υγειονομικές δοκιμασίες. Πώς υπολογίζονται τα μόρια: Συντελεστές βαρύτητας ανά πανεπιστημιακό τμήμα Στο παρελθόν, κάθε επιστημονικό πεδίο είχε προκαθορισμένους, οριζόντιους συντελεστές για όλα τα τμήματα. Στο σύγχρονο πλαίσιο, κάθε πανεπιστημιακό τμήμα ορίζει αυτόνομα τους δικούς του συντελεστές βαρύτητας για καθένα από τα τέσσερα πανελλαδικά εξεταζόμενα μαθήματα, καθώς και για τα ειδικά μαθήματα όπου αυτά απαιτούνται. Το άθροισμα των συντελεστών για τα τέσσερα μαθήματα ισούται πάντα με το 100%, ενώ ο ελάχιστος συντελεστής για οποιοδήποτε μάθημα δεν μπορεί να είναι μικρότερος από 20%. Αυτό πρακτικά σημαίνει ότι ένας υποψήφιος δεν συγκεντρώνει έναν ενιαίο αριθμό μορίων για όλες τις σχολές. Οι Πανελλήνιες εξετάσεις παράγουν διαφορετικό τελικό άθροισμα μορίων για κάθε τμήμα, ανάλογα με τη σημασία που δίνει το συγκεκριμένο ακαδημαϊκό ίδρυμα σε κάθε μάθημα. Παράδειγμα Σχολής Νεοελληνική Γλώσσα Μάθημα 1 (π.χ. Μαθηματικά) Μάθημα 2 (π.χ. Φυσική) Μάθημα 3 (π.χ. Χημεία) Σύνολο Τμήμα Πληροφορικής Α 20% 35% 25% 20% 100% Τμήμα Πληροφορικής Β 25% 30% 25% 20% 100% Τμήμα Φυσικής 20% 25% 35% 20% 100% Ο υπολογισμός των μορίων πραγματοποιείται πολλαπλασιάζοντας τον γραπτό βαθμό κάθε μαθήματος (στην κλίμακα 0-20) με τον αντίστοιχο συντελεστή βαρύτητας και εν συνεχεία με το 1.000, δίνοντας ένα μέγιστο σύνολο 20.000 μορίων (χωρίς ειδικά μαθήματα). Δείτε ακόμη: Δημόσιο ή ιδιωτικό πανεπιστήμιο: Ποιες είναι οι βασικές διαφορές; Η Ελάχιστη Βάση Εισαγωγής (ΕΒΕ): Ο αλγόριθμος και η σημασία της Η Ελάχιστη Βάση Εισαγωγής (ΕΒΕ) αποτελεί έναν από τους πιο κρίσιμους μηχανισμούς στο ισχύον σύστημα. Θεσπίστηκε με στόχο τη διασφάλιση ενός ελάχιστου ακαδημαϊκού επιπέδου για την είσοδο στην τριτοβάθμια εκπαίδευση και λειτουργεί ως αυστηρό προαπαιτούμενο πριν καν εξεταστούν τα συνολικά μόρια του υποψηφίου. Ο υπολογισμός της ΕΒΕ γίνεται σε δύο επίπεδα: Μέσος Όρος Επιδόσεων Πεδίου: Αρχικά υπολογίζεται ο μέσος όρος των βαθμολογιών όλων των υποψηφίων της χώρας στα τέσσερα μαθήματα του συγκεκριμένου επιστημονικού πεδίου. Συντελεστής Τμήματος: Κάθε πανεπιστημιακό τμήμα επιλέγει έναν συντελεστή από ένα προκαθορισμένο εύρος (συνήθως μεταξύ 0,80 και 1,20). Η ΕΒΕ του τμήματος προκύπτει από τον πολλαπλασιασμό του γενικού μέσου όρου του πεδίου με τον συντελεστή του τμήματος. Εάν ο μέσος όρος της βαθμολογίας ενός υποψηφίου στα τέσσερα μαθήματα είναι χαμηλότερος από την ΕΒΕ του τμήματος, η συγκεκριμένη σχολή αποκλείεται αυτόματα από το μηχανογραφικό του δελτίο, ανεξάρτητα από το πόσα συνολικά μόρια έχει συγκεντρώσει μέσω των επιμέρους συντελεστών βαρύτητας. Κατά συνέπεια, οι Πανελλήνιες εξετάσεις θέτουν ένα δυναμικό όριο που αυξομειώνεται κάθε χρόνο ανάλογα με τη γενική δυσκολία των θεμάτων. Το Μηχανογραφικό Δελτίο: Στρατηγική και ιεράρχηση προτιμήσεων Η συμπλήρωση του Μηχανογραφικού Δελτίου αποτελεί την τελική και πιο καθοριστική φάση της διαδικασίας. Πολλοί υποψήφιοι υποπίπτουν στο σφάλμα να δηλώνουν τμήματα με βάση αποκλειστικά τις βάσεις της προηγούμενης χρονιάς. Ωστόσο, το σύστημα κατανομής λειτουργεί με βάση την απόλυτη σειρά προτίμησης του ίδιου του μαθητή. Η σωστή τακτική επιτάσσει μια δομημένη ιεράρχηση: Σχολές Πρώτης Επιλογής (Σχολές «Ονείρου»): Δηλώνονται στην κορυφή ανεξάρτητα από το αν τα μόρια φαίνονται οριακά ή χαμηλότερα από τις περσινές βάσεις, καθώς οι βάσεις μεταβάλλονται ετησίως. Σχολές Ρεαλιστικών Πιθανοτήτων: Τμήματα όπου τα μόρια του υποψηφίου βρίσκονται κοντά στον εκτιμώμενο μέσο όρο εισαγωγής. Σχολές Ασφαλείας: Επιλογές με σαφώς χαμηλότερες απαιτήσεις μορίων, οι οποίες εξασφαλίζουν την εισαγωγή σε περίπτωση γενικής ανόδου των βάσεων. Επιπλέον, τα τελευταία χρόνια παρέχεται η δυνατότητα συμπλήρωσης του Παράλληλου Μηχανογραφικού για εισαγωγή στα Δημόσια Ινστιτούτα Επαγγελματικής Κατάρτισης (ΣΑΕΚ), προσφέροντας εναλλακτικές επαγγελματικές διεξόδους χωρίς να επηρεάζεται η διαδικασία επιλογής για τα πανεπιστήμια. Πώς διαμορφώνονται οι βάσεις εισαγωγής κάθε χρόνο Ένας από τους μεγαλύτερους μύθους γύρω από το εκπαιδευτικό σύστημα είναι ότι οι βάσεις εισαγωγής ορίζονται από το Υπουργείο Παιδείας ή τα Πανεπιστήμια. Στην πραγματικότητα, οι βάσεις αποτελούν το αποτέλεσμα μιας καθαρά μαθηματικής εξίσωσης προσφοράς και ζήτησης. Οι παράγοντες που καθορίζουν τη διακύμανση των βάσεων είναι: Ο βαθμός δυσκολίας των θεμάτων: Όταν τα θέματα είναι απαιτητικά, οι μέσοι όροι πέφτουν σε όλη την επικράτεια, παρασύροντας τις βάσεις προς τα κάτω. Αντίθετα, σε βατά θέματα οι επιδόσεις αυξάνονται και οι βάσεις σημειώνουν άνοδο. Ο αριθμός των εισακτέων (προσφερόμενες θέσεις): Η μείωση των θέσεων σε μια σχολή οδηγεί σε άνοδο της βάσης, ενώ η αύξηση προσφέρει μεγαλύτερα περιθώρια εισαγωγής με λιγότερα μόρια. Η ζήτηση και οι προτιμήσεις των υποψηφίων: Επαγγέλματα και σχολές που αποκτούν δημοφιλία σε μια συγκεκριμένη χρονική περίοδο καταγράφουν άνοδο βάσεων λόγω αυξημένου ανταγωνισμού. Η εφαρμογή της ΕΒΕ: Επηρεάζει άμεσα το κατώτατο όριο μορίων, αποτρέποντας την εισαγωγή με εξαιρετικά χαμηλές βαθμολογίες. Συχνές παρανοήσεις και πρακτικές συμβουλές επιτυχίας Η πίεση και το