Για τον πελάτη, μια online πληρωμή μπορεί να διαρκέσει λίγα δευτερόλεπτα. Επιλέγει κάρτα ή wallet, επιβεβαιώνει τη συναλλαγή και βλέπει το μήνυμα ότι η παραγγελία ολοκληρώθηκε.
Για την επιχείρηση, όμως, αυτά τα λίγα δευτερόλεπτα κρύβουν ένα ολόκληρο δίκτυο συστημάτων, παρόχων και ελέγχων.
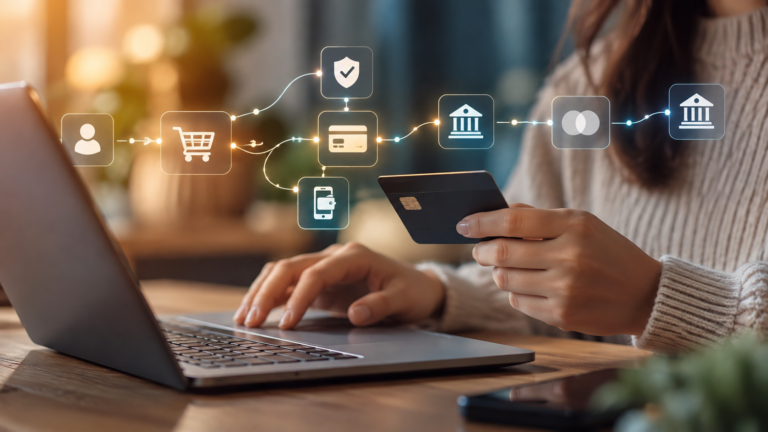
Payment service providers, acquiring, card networks, issuing banks, authentication, tokenization, fraud prevention και διαφορετικά payment methods πρέπει να συνεργαστούν αρκετά γρήγορα ώστε ο πελάτης να μη χρειαστεί ποτέ να σκεφτεί τι συμβαίνει από πίσω.
Πίσω από ένα checkout που μοιάζει απλό και σχεδόν αόρατο στον χρήστη, μπορεί να βρίσκεται μια ιδιαίτερα σύνθετη υποδομή από providers, ελέγχους και payment systems που πρέπει να λειτουργούν συντονισμένα.
Μία πληρωμή περνά από περισσότερους παίκτες απ’ όσους βλέπει ο πελάτης
Στην απλούστερη μορφή μιας online συναλλαγής με κάρτα υπάρχουν αρκετά διαφορετικά μέρη. Ο πελάτης διαθέτει την κάρτα, ο merchant πραγματοποιεί την πώληση, ο acquirer διαχειρίζεται την πλευρά της επιχείρησης και ο issuer είναι η τράπεζα που έχει εκδώσει την κάρτα. Ανάμεσά τους λειτουργούν τα card networks και, πολύ συχνά, ένας payment service provider που ενοποιεί μεγάλο μέρος αυτής της διαδικασίας για τον merchant.
Ο χρήστης πατά «Πληρωμή» μία φορά. Από πίσω, όμως, τα στοιχεία πρέπει να μεταφερθούν με ασφάλεια, να πραγματοποιηθούν οι απαραίτητοι έλεγχοι, να ζητηθεί authorization και να επιστρέψει η απάντηση στον merchant.
Η πραγματική επιτυχία της υποδομής είναι ότι όλα αυτά παραμένουν σχεδόν αόρατα.
Το authorization είναι η στιγμή που η πληρωμή μπορεί να σταματήσει
Το γεγονός ότι ο πελάτης διαθέτει χρήματα ή πιστωτικό όριο δεν σημαίνει ότι κάθε online συναλλαγή θα εγκριθεί.
Το authorization request περνά μέσα από την payment infrastructure μέχρι τον issuer, ο οποίος αποφασίζει αν η συναλλαγή θα εγκριθεί ή θα απορριφθεί. Fraud signals, διαθέσιμο υπόλοιπο, λανθασμένα στοιχεία ή άλλοι κανόνες μπορούν να επηρεάσουν το αποτέλεσμα.
Αυτό δημιουργεί μία σημαντική επιχειρηματική διάσταση: approval rate.
Για ένα μεγάλο e-commerce business, ακόμη και σχετικά μικρές διαφορές στο ποσοστό εγκρίσεων μπορούν να επηρεάσουν σημαντικό όγκο εσόδων. Η πληρωμή που απορρίπτεται δεν είναι απλώς τεχνικό error· μπορεί να είναι μία πώληση που είχε σχεδόν ολοκληρωθεί.
Η ασφάλεια πρέπει να σταματά το fraud χωρίς να σταματά τον πελάτη
Κάθε online επιχείρηση αντιμετωπίζει μια δύσκολη ισορροπία.
Αν οι fraud controls είναι υπερβολικά χαλαροί, αυξάνεται η έκθεση σε απάτη και chargebacks. Αν είναι υπερβολικά αυστηροί, νόμιμες συναλλαγές μπορεί να απορρίπτονται ή να απαιτούν επιπλέον βήματα που δημιουργούν friction.
Η authentication υποδομή προσπαθεί ακριβώς να διαχειριστεί αυτή την ένταση.
Το EMV 3-D Secure έχει σχεδιαστεί ώστε issuers και merchants να μπορούν να αξιολογούν καλύτερα τον κίνδυνο στις remote συναλλαγές χωρίς να προσθέτουν περιττή τριβή σε κάθε αγορά.
Για την επιχείρηση, επομένως, το ζητούμενο δεν είναι απλώς «περισσότερη ασφάλεια».
Είναι καλύτερη διάκριση μεταξύ πραγματικού κινδύνου και πραγματικού πελάτη.
Η tokenization αλλάζει αυτό που πραγματικά ταξιδεύει μέσα στο σύστημα
Ένα από τα σημαντικότερα κομμάτια της σύγχρονης payment infrastructure είναι η tokenization.
Αντί ο πραγματικός αριθμός της κάρτας να χρησιμοποιείται παντού, μπορεί να αντικαθίσταται από ένα payment token. Έτσι, μειώνεται η εξάρτηση από στατικά card credentials και περιορίζεται η έκθεση των πραγματικών στοιχείων της κάρτας.
Η κατεύθυνση στην Ευρώπη είναι ήδη εμφανής. Τον Ιούνιο του 2026, η Mastercard ανέφερε ότι τρεις στις πέντε e-commerce συναλλαγές της στην Ευρώπη ήταν tokenised, καθώς επεκτείνονται τεχνολογίες όπως Secure Card on File, Click to Pay και digital wallets.
Η αλλαγή αυτή δεν αφορά μόνο την ασφάλεια. Η Mastercard και η Checkout.com έχουν επίσης συνδέσει τη χρήση network tokens με βελτιώσεις στα authorization approval rates στο merchant dataset τους.
Ένα payment method δεν είναι απλώς ακόμη ένα κουμπί
Από την πλευρά του χρήστη, η προσθήκη ενός νέου τρόπου πληρωμής μπορεί να φαίνεται σχεδόν ασήμαντη.
Ένα ακόμη logo στο checkout.
Για την επιχείρηση, όμως, η πραγματικότητα μπορεί να είναι διαφορετική.
Νέα payment methods μπορεί να σημαίνουν διαφορετικά integrations, settlement flows, refunds, reconciliation, fraud rules και reporting. Σε διεθνείς αγορές μπορεί επίσης να χρειάζεται υποστήριξη τοπικών μεθόδων που έχουν διαφορετικές απαιτήσεις από τις κλασικές card payments.
Εδώ εμφανίζεται το πραγματικό operational trade-off: περισσότερες επιλογές για τον πελάτη μπορούν να δημιουργήσουν περισσότερες εξαρτήσεις για την επιχείρηση.
Το σωστό payment mix εξαρτάται από την αγορά
Δεν υπάρχει ένα payment stack που λειτουργεί ιδανικά για κάθε εταιρεία.
Ένα ελληνικό e-shop με κυρίως εγχώριους πελάτες έχει διαφορετικές ανάγκες από ένα ευρωπαϊκό marketplace ή μια SaaS εταιρεία που χρεώνει συνδρομές σε δεκάδες χώρες.
Όσο μια επιχείρηση επεκτείνεται γεωγραφικά, οι πληρωμές μπορούν να γίνουν μέρος της ίδιας της στρατηγικής εισόδου σε μια αγορά. Local payment habits, διαφορετικά wallets και τοπικές τραπεζικές λύσεις μπορεί να επηρεάζουν το κατά πόσο το checkout μοιάζει οικείο στον πελάτη.
Αυτό σημαίνει ότι το payment infrastructure δεν είναι απλώς backend επιλογή. Μπορεί να αποτελεί μέρος του localisation strategy.
Ένας PSP μπορεί να κρύψει μεγάλο μέρος της πολυπλοκότητας
Για αυτόν ακριβώς τον λόγο υπάρχουν οι payment service providers.
Αντί η επιχείρηση να δημιουργήσει ξεχωριστές σχέσεις και integrations με κάθε μέρος της payment chain, ένας PSP μπορεί να συγκεντρώνει σημαντικό μέρος της λειτουργικότητας σε μία πλατφόρμα.
Αυτό μπορεί να απλοποιήσει την τεχνική υλοποίηση, αλλά δεν εξαφανίζει τις επιχειρηματικές αποφάσεις.
Η εταιρεία εξακολουθεί να πρέπει να αξιολογήσει fees, supported markets, payment methods, reporting, settlement, fraud capabilities και το πόσο εύκολα μπορεί να αλλάξει ή να προσθέσει providers στο μέλλον.
Η απλότητα που προσφέρει ένας provider έχει επομένως και στρατηγική διάσταση: δημιουργεί ευκολία, αλλά μπορεί ταυτόχρονα να δημιουργήσει dependency.
Ένας provider ή περισσότεροι;
Για μια μικρή επιχείρηση, ένας provider μπορεί να είναι αρκετός.
Όσο όμως αυξάνονται ο όγκος συναλλαγών, οι χώρες και τα payment methods, ορισμένες εταιρείες επιλέγουν πιο σύνθετες payment architectures με περισσότερους providers ή acquirers.
Το πλεονέκτημα μπορεί να είναι μεγαλύτερη ευελιξία και μικρότερη εξάρτηση από έναν μόνο συνεργάτη. Από την άλλη, κάθε επιπλέον integration αυξάνει το operational surface που πρέπει να διαχειριστεί η εταιρεία.
Αυτό συνδέεται άμεσα με ένα θέμα που έχουμε ήδη εξετάσει στο Market Insiders μέσω του The Cost of Complexity: περισσότερες επιλογές και περισσότερα συστήματα δεν δημιουργούν μόνο δυνατότητες· δημιουργούν και περισσότερες συνδέσεις που πρέπει να λειτουργούν σωστά.
Το checkout μπορεί να γίνει πρόβλημα orchestration
Όσο μεγαλώνει το payment stack, το ερώτημα παύει να είναι απλώς «ποιον provider χρησιμοποιούμε;».
Γίνεται:
ποια συναλλαγή περνά από ποιον provider, ποια μέθοδο εμφανίζουμε σε ποιον χρήστη, τι συμβαίνει όταν μια πληρωμή αποτυγχάνει και ποιο fallback ενεργοποιείται.
Αυτό είναι ουσιαστικά ένα πρόβλημα payment orchestration.
Η επιχείρηση προσπαθεί να κάνει ένα πολύπλοκο σύστημα να μοιάζει ενιαίο τόσο στον πελάτη όσο και στις εσωτερικές της ομάδες.
Και όσο περισσότερα components προστίθενται, τόσο σημαντικότερη γίνεται η αρχιτεκτονική που τα συνδέει.
Η αποτυχημένη πληρωμή δημιουργεί λειτουργική δουλειά
Ένα decline δεν τελειώνει πάντα με μία χαμένη πώληση.
Μπορεί να δημιουργήσει retry attempts, customer-support tickets, abandoned orders, duplicated attempts ή ανάγκη να προσφερθεί διαφορετικό payment method.
Στις recurring payments, το πρόβλημα γίνεται ακόμη πιο σημαντικό. Μια αποτυχημένη ανανέωση μπορεί να επηρεάσει subscription revenue ακόμη και όταν ο πελάτης δεν είχε πρόθεση να ακυρώσει.
Αυτό σημαίνει ότι payment performance δεν αφορά μόνο το checkout UX.
Αφορά και το πόση λειτουργική δουλειά δημιουργείται μετά από μια αποτυχημένη συναλλαγή.
Refunds και chargebacks είναι μέρος του ίδιου συστήματος
Η payment infrastructure συνεχίζει να λειτουργεί και αφού ολοκληρωθεί η αγορά.
Refunds, partial refunds και disputes πρέπει επίσης να συνδεθούν με το αρχικό transaction, το order management και το οικονομικό reporting.
Τα chargebacks προσθέτουν ακόμη μεγαλύτερη πολυπλοκότητα, επειδή η επιχείρηση μπορεί να χρειάζεται να συγκεντρώνει στοιχεία και να διαχειρίζεται dispute processes.
Έτσι, το πραγματικό payment lifecycle δεν είναι:
Pay → Approved → Τέλος.
Είναι ένας κύκλος που μπορεί να συνεχιστεί μέχρι την οριστική οικονομική τακτοποίηση της συναλλαγής.
Το reconciliation είναι από τα λιγότερο ορατά αλλά πιο σημαντικά προβλήματα
Για τον πελάτη, η πληρωμή είναι μία παραγγελία.
Για το finance team, όμως, χρειάζεται να συμφωνούν order data, payment records, fees, refunds και τα ποσά που τελικά κατατίθενται στην επιχείρηση.
Όσο περισσότερα payment methods και providers χρησιμοποιούνται, τόσο μεγαλύτερη μπορεί να γίνει η ανάγκη για σωστό reconciliation.
Αν τα δεδομένα δεν ενοποιούνται σωστά, δημιουργούνται αποκλίσεις και περισσότερη χειροκίνητη δουλειά για το finance και το operations team.
Εδώ φαίνεται ξεκάθαρα η διαφορά ανάμεσα στο checkout που βλέπει ο πελάτης και στο checkout που πρέπει να διαχειριστεί η επιχείρηση.
Τα payment fees δεν είναι το μοναδικό κόστος
Όταν μια εταιρεία συγκρίνει payment providers, το προφανές metric είναι συχνά το fee ανά συναλλαγή.
Όμως το πραγματικό κόστος μπορεί να είναι ευρύτερο.
Χαμηλότερα approval rates, περισσότερα false declines, υψηλότερο fraud exposure, manual reconciliation, ακριβότερα chargebacks ή αυξημένο support μπορούν να επηρεάζουν την οικονομική εικόνα ακόμη και αν το headline transaction fee είναι χαμηλό.
Για αυτό η φθηνότερη payment solution δεν είναι αναγκαστικά και η οικονομικότερη συνολικά.
Η σωστή μέτρηση χρειάζεται να κοιτάζει το συνολικό κόστος της payment operation.
Το approval rate μπορεί να γίνει business KPI
Ένα από τα πιο ενδιαφέροντα σημεία στις online πληρωμές είναι ότι ένα τεχνικό metric μπορεί να αποκτήσει άμεσα επιχειρηματική σημασία.
Αν περισσότεροι νόμιμοι πελάτες ολοκληρώνουν επιτυχώς την πληρωμή τους, η εταιρεία δεν χρειάζεται απαραίτητα να αυξήσει traffic ή advertising spend για να δημιουργήσει περισσότερα έσοδα.
Αυτό δεν σημαίνει ότι κάθε decline μπορεί να εξαφανιστεί ή ότι κάθε τεχνολογία θα δώσει το ίδιο αποτέλεσμα σε κάθε merchant. Δείχνει όμως γιατί τα authorization rates αξίζει να παρακολουθούνται μαζί με πιο παραδοσιακά commerce KPIs.
Η payment infrastructure δεν βρίσκεται μετά το revenue.
Βρίσκεται πάνω στη διαδρομή που το δημιουργεί.
Click to Pay: όταν το industry προσπαθεί να standardize το checkout
Το Click to Pay είναι ενδιαφέρον και από επιχειρηματική σκοπιά επειδή δεν αποτελεί απλώς ακόμη ένα wallet.
Βασίζεται στις EMV Secure Remote Commerce προδιαγραφές, οι οποίες δημιουργήθηκαν ώστε διαφορετικοί συμμετέχοντες του payment ecosystem να μπορούν να προσφέρουν πιο κοινή και συνεπή εμπειρία online card checkout.
Η EMVCo επισημαίνει ότι η κοινή αυτή βάση μπορεί να μειώσει τόσο το checkout friction όσο και μέρος της integration complexity που δημιουργείται όταν διαφορετικές λύσεις απαιτούν διαφορετική υλοποίηση.
Από την πλευρά της Mastercard, το Click to Pay είχε επεκταθεί σε 32 ευρωπαϊκές αγορές έως τον Ιούνιο του 2026, ενώ πάνω από 70% των checkouts μέσω της λύσης προέρχονταν πλέον από returning users.
Το μέλλον του checkout φαίνεται να έχει λιγότερα στατικά credentials
Η γενικότερη κατεύθυνση της αγοράς δείχνει προς checkout flows στα οποία ο πελάτης χρειάζεται όλο και λιγότερο να πληκτρολογεί ή να εκθέτει στατικά στοιχεία κάρτας.
Tokenization, wallets, Click to Pay και νεότερες authentication τεχνολογίες κινούνται προς αυτό το μοντέλο. Η Mastercard έχει θέσει ως στόχο να προχωρήσει προς πλήρη e-commerce tokenization στην Ευρώπη έως το 2030 και προς περιορισμό του manual card entry.
Για την επιχείρηση, όμως, η μετάβαση δεν σημαίνει ότι η payment architecture παύει να υπάρχει.
Σημαίνει ότι γίνεται ακόμη πιο σημαντικό να λειτουργεί σωστά χωρίς να γίνεται αντιληπτή.
Όσο πιο απλό γίνεται το front end, τόσο πιο σημαντικό γίνεται το back end
Αυτό είναι ίσως το βασικό παράδοξο των σύγχρονων online payments.
Ο χρήστης περιμένει όλο και λιγότερα βήματα.
Η επιχείρηση χρειάζεται όλο και περισσότερες δυνατότητες.
Περισσότερη ασφάλεια, περισσότερα payment methods, καλύτερα approval rates, περισσότερα markets, καλύτερο fraud detection και πιο ομαλά refunds πρέπει να χωρέσουν πίσω από ένα checkout που ιδανικά μοιάζει απλούστερο από ποτέ.
Άρα η τεχνολογική εξέλιξη των payments δεν αφαιρεί την πολυπλοκότητα.
Την μεταφέρει από τον πελάτη στην υποδομή.
Το marketing βλέπει το checkout από την άλλη πλευρά
Στο πρόσφατο άρθρο του Targeted.gr, «Το τελευταίο εμπόδιο πριν την αγορά: Πώς οι τρόποι πληρωμής επηρεάζουν το conversion», το ίδιο θέμα εξετάστηκε από την πλευρά του πελάτη: τι συμβαίνει όταν ο χρήστης δεν βρίσκει τον τρόπο πληρωμής που θέλει ή όταν η διαδικασία δημιουργεί περιττή τριβή.
Για την επιχείρηση, όμως, το challenge αρχίζει πριν εμφανιστεί το πρώτο payment button.
Πρέπει να έχει ήδη επιλέξει providers, integrations, fraud controls και payment methods που μπορούν να υποστηρίξουν αυτή την εμπειρία χωρίς να δημιουργούν δυσανάλογο λειτουργικό βάρος.
Το καλό checkout είναι επομένως ταυτόχρονα customer experience και operational architecture.
Ο καταναλωτής χρειάζεται πολύ λιγότερη τεχνική πληροφορία
Όλη αυτή η υποδομή, φυσικά, δεν χρειάζεται να είναι γνωστή στον πελάτη.
Ο χρήστης θέλει να ξέρει κάτι πολύ πιο πρακτικό: ποια είναι η διαφορά μεταξύ Apple Pay, Google Wallet και Click to Pay, πού μπορεί να χρησιμοποιήσει το καθένα και τι ακριβώς συμβαίνει όταν επιλέγει μία από αυτές τις λύσεις.
Αυτή θα είναι η πλευρά που θα εξετάσει το επόμενο άρθρο του Techrow.gr, «Apple Pay, Google Wallet ή Click to Pay; Τι κάνει το καθένα και πότε το χρησιμοποιείς».
Και αυτή ακριβώς η διαφορά είναι που χωρίζει τα δύο επίπεδα του checkout: ο πελάτης χρειάζεται απλότητα, η επιχείρηση χρειάζεται την υποδομή που θα την κάνει δυνατή.
Το καλύτερο payment stack δεν είναι απαραίτητα το μεγαλύτερο
Είναι εύκολο μια επιχείρηση να θεωρήσει ότι περισσότερα payment methods, περισσότεροι providers και περισσότερα fraud tools δημιουργούν αυτόματα καλύτερη payment infrastructure.
Δεν λειτουργεί πάντα έτσι.
Κάθε νέο component πρέπει να δημιουργεί αρκετή αξία ώστε να δικαιολογεί την integration και operational complexity που προσθέτει.
Αυτό συνδέεται ξανά με τη λογική του Cost of Complexity. Η τεχνολογική δυνατότητα να προσθέσεις κάτι δεν σημαίνει ότι πρέπει απαραίτητα να το προσθέσεις.
Το ζητούμενο είναι ένα payment stack που να καλύπτει τις πραγματικές ανάγκες της επιχείρησης και των πελατών της χωρίς να μετατρέπεται σε σύστημα που γίνεται όλο και δυσκολότερο να λειτουργήσει.
Η πιο επιτυχημένη πληρωμή είναι εκείνη που κανείς δεν χρειάστηκε να σκεφτεί
Για τον πελάτη, ένα καλό checkout μπορεί να είναι σχεδόν αόρατο.
Για την επιχείρηση, αυτό το αποτέλεσμα απαιτεί ακριβώς το αντίθετο: προσεκτικές αποφάσεις γύρω από providers, authorization, fraud, tokenization, payment methods, reconciliation και operations.
Και όσο οι online πληρωμές γίνονται ταχύτερες και πιο seamless, τόσο αυξάνεται η ανάγκη να λειτουργεί σωστά το σύστημα που βρίσκεται πίσω τους.
Η ειρωνεία είναι ότι η καλύτερη υποδομή online πληρωμών είναι συχνά εκείνη που ο τελικός πελάτης δεν αντιλαμβάνεται ποτέ.
Το checkout μπορεί να χρειάζεται δευτερόλεπτα.
Η αρχιτεκτονική που κάνει αυτά τα δευτερόλεπτα δυνατά είναι πολύ πιο σύνθετη.
Συχνές ερωτήσεις (FAQ)
Τι περιλαμβάνει η υποδομή online πληρωμών;
Περιλαμβάνει μεταξύ άλλων payment service providers, acquirers, issuers, card networks, authentication, tokenization, fraud controls, payment methods, settlement και reconciliation.
Τι είναι ένας Payment Service Provider;
Ένας PSP βοηθά μια επιχείρηση να δέχεται ηλεκτρονικές πληρωμές και μπορεί να συγκεντρώνει σε μία integration πρόσβαση σε processing, payment methods και άλλες σχετικές λειτουργίες.
Τι είναι το authorization μιας πληρωμής;
Είναι η διαδικασία κατά την οποία ζητείται από τον issuer να εγκρίνει ή να απορρίψει τη συναλλαγή πριν αυτή προχωρήσει.
Τι είναι το payment tokenization;
Η tokenization αντικαθιστά ευαίσθητα payment credentials, όπως τον πραγματικό αριθμό της κάρτας, με token που μπορεί να χρησιμοποιηθεί στη συναλλαγή χωρίς να εκτίθενται με τον ίδιο τρόπο τα αρχικά στοιχεία.
Γιατί είναι σημαντικό το approval rate;
Επειδή μία νόμιμη συναλλαγή που απορρίπτεται μπορεί να μετατραπεί σε χαμένη πώληση. Τα approval rates επηρεάζονται από πολλούς παράγοντες, από issuer decisions και authentication μέχρι payment configuration και fraud controls.
Είναι καλύτερο να προσφέρει μια επιχείρηση περισσότερα payment methods;
Όχι απαραίτητα. Οι επιπλέον μέθοδοι μπορούν να καλύψουν περισσότερες προτιμήσεις πελατών, αλλά δημιουργούν και πρόσθετες integrations και operational requirements. Το σωστό mix εξαρτάται από το κοινό και τις αγορές της επιχείρησης.
Τι είναι το Click to Pay;
Είναι consumer-facing online checkout λύση βασισμένη στις προδιαγραφές EMV Secure Remote Commerce, με στόχο μια πιο συνεπή και ασφαλή card-based εμπειρία χωρίς την ανάγκη επαναλαμβανόμενης εισαγωγής όλων των στοιχείων κάρτας.
Γιατί το reconciliation είναι σημαντικό;
Επειδή η επιχείρηση πρέπει να συμφωνεί τις παραγγελίες με τις πραγματικές πληρωμές, τα fees, τα refunds και τα ποσά που τελικά καταλήγουν στους λογαριασμούς της.
Είναι το payment infrastructure μόνο τεχνολογικό ζήτημα;
Όχι. Επηρεάζει conversion, fraud, customer support, finance operations, international expansion, costs και τελικά το revenue μιας επιχείρησης.