Πώς διαμορφώνουν οι κρατικές πολιτικές την αγορά της διαφήμισης;
Από τις ενημερωτικές καμπάνιες των δήμων μέχρι την προβολή νέων δημόσιων υπηρεσιών, το κράτος αποτελεί σημαντικό παράγοντα στη διαφημιστική αγορά. Δημόσιοι πόροι κατευθύνονται σε marketing agencies, εταιρείες παραγωγής περιεχομένου, μέσα ενημέρωσης και ψηφιακές πλατφόρμες. Πώς όμως αποφασίζεται η κατανομή τους και με ποια κριτήρια; Οι κρατικές πολιτικές και η διαφήμιση συνδέονται τόσο μέσω της νομοθεσίας όσο και μέσω των δημόσιων επικοινωνιακών δαπανών. Οι αποφάσεις για χρηματοδότηση, αναθέσεις και διαφάνεια επηρεάζουν τον ανταγωνισμό, τη ζήτηση διαφημιστικών υπηρεσιών και τις επιχειρηματικές ευκαιρίες στον κλάδο του marketing. Το 2026, οι νέες υποχρεώσεις διαφάνειας στην κρατική διαφήμιση, σε συνδυασμό με τους ευρωπαϊκούς κανονισμούς για τα μέσα ενημέρωσης και την πολιτική διαφήμιση, δημιουργούν ένα πιο συγκεκριμένο θεσμικό πλαίσιο. Πώς επηρεάζονται τα agencies, οι δημόσιες αναθέσεις και οι συνθήκες ανταγωνισμού στη διαφημιστική αγορά; Ποιος είναι ο ρόλος του κράτους στην αγορά της διαφήμισης; Η διαφημιστική αγορά περιλαμβάνει επιχειρήσεις που αγοράζουν προβολή, οργανισμούς που σχεδιάζουν καμπάνιες και μέσα που διαθέτουν διαφημιστικό χώρο ή χρόνο. Το κράτος μπορεί να επηρεάζει αυτή τη δραστηριότητα με τρεις διαφορετικούς τρόπους. Πρώτον, δημιουργεί κανόνες για τις διαφημίσεις, τη διαφάνεια και την προστασία των καταναλωτών. Δεύτερον, διαμορφώνει το οικονομικό περιβάλλον μέσα από τη φορολογική και δημοσιονομική πολιτική. Τρίτον, αποτελεί το ίδιο αγοραστή διαφημιστικών και επικοινωνιακών υπηρεσιών. Από τον ρυθμιστή στον διαφημιζόμενο Μια ιδιωτική επιχείρηση αποφασίζει να επενδύσει σε διαφήμιση με βάση τους δικούς της εμπορικούς στόχους. Ένας δημόσιος φορέας μπορεί να έχει διαφορετικό σκοπό: να ενημερώσει τους πολίτες για μια υπηρεσία, να επικοινωνήσει οδηγίες ασφάλειας ή να υποστηρίξει μια εκστρατεία κοινωνικής ευαισθητοποίησης. Αυτές οι δράσεις δημιουργούν ζήτηση για υπηρεσίες δημιουργικού σχεδιασμού, media planning, παραγωγής βίντεο, διαχείρισης καμπανιών και αξιολόγησης αποτελεσμάτων. Το γεγονός ότι ο αγοραστής είναι δημόσιος φορέας, όμως, δημιουργεί πρόσθετες απαιτήσεις λογοδοσίας. Οι δαπάνες προέρχονται από δημόσιους πόρους και η κατανομή τους πρέπει να ακολουθεί το εφαρμοστέο θεσμικό πλαίσιο. Τι είναι η κρατική διαφήμιση και γιατί επηρεάζει την αγορά; Η κρατική διαφήμιση αφορά διαφημιστική προβολή που χρηματοδοτείται από δημόσιους φορείς, σύμφωνα με τους σχετικούς ορισμούς και κανόνες. Μπορεί να περιλαμβάνει ενημερωτικές καμπάνιες σε τηλεόραση, ραδιόφωνο, έντυπα, ενημερωτικές ιστοσελίδες και ψηφιακές πλατφόρμες. Η τελική σύνθεση των μέσων εξαρτάται από τον σκοπό, το κοινό και τις προβλεπόμενες διαδικασίες. Γιατί έχει οικονομική σημασία η κατανομή της δαπάνης; Μια δημόσια ενημερωτική καμπάνια μπορεί να δημιουργήσει έσοδα σε περισσότερους από έναν κλάδους. Το δημιουργικό concept μπορεί να ανατεθεί σε διαφημιστική εταιρεία. Η παραγωγή οπτικοακουστικού περιεχομένου μπορεί να απαιτεί εξωτερικούς συνεργάτες. Η προβολή μπορεί να κατευθυνθεί σε τηλεοπτικούς σταθμούς, τοπικά μέσα, ενημερωτικές ιστοσελίδες ή ψηφιακές πλατφόρμες. Έτσι, ακόμη και μία δημόσια καμπάνια μπορεί να δημιουργεί οικονομική δραστηριότητα σε διαφορετικά επίπεδα της αγοράς. Αυτό, όμως, δεν σημαίνει ότι όλα τα ποσά αποτελούν καθαρά έσοδα του agency που αναλαμβάνει τη διαχείριση. Χρειάζεται διαχωρισμός ανάμεσα στις αμοιβές υπηρεσιών, στις δαπάνες παραγωγής και στην αγορά διαφημιστικού χώρου. Κρατική διαφήμιση το 2026: Τι αλλάζει με τον Ν. 5253/2025; Μία από τις σημαντικότερες εξελίξεις αφορά το άρθρο 31 του Νόμου 5253/2025, το οποίο προβλέπει ρυθμίσεις για τη διαφάνεια στη διαφημιστική προβολή του δημόσιου τομέα. Στις 27 Φεβρουαρίου 2026, η Γενική Γραμματεία Επικοινωνίας και Ενημέρωσης εξέδωσε την εγκύκλιο Ε/598, με διευκρινίσεις για τις σχετικές υποχρεώσεις των φορέων. Σύμφωνα με την επίσημη ενημέρωση, οι φορείς του δημόσιου τομέα υποχρεούνται να δημοσιοποιούν, πριν από τη σχετική πραγματοποίηση, πληροφορίες για διαφημιστικές δαπάνες που σχεδιάζουν να κατανείμουν. Η υποχρέωση αφορά επίσης τις προβλεπόμενες κατηγορίες συμβάσεων με παρόχους υπηρεσιών μέσων ενημέρωσης και επιγραμμικών πλατφορμών. Ποιες πληροφορίες πρέπει να δημοσιοποιούνται; Σύμφωνα με την εγκύκλιο, η σχετική δημοσιοποίηση στην ιστοσελίδα του φορέα πρέπει να περιλαμβάνει τουλάχιστον: Περιγραφή του αντικειμένου της προβλεπόμενης διαφημιστικής δαπάνης. Τη διαδικασία ανάθεσης της σχετικής σύμβασης. Το προϋπολογιζόμενο ποσό που προτίθεται να διαθέσει ο φορέας. Οι πληροφορίες πρέπει να παρουσιάζονται με σαφήνεια, σε ειδική ενότητα της ιστοσελίδας και σε δομημένη μορφή, με δυνατότητα εξαγωγής των δεδομένων. Η απαίτηση αυτή ενισχύει τη δυνατότητα δημόσιου ελέγχου των προβλεπόμενων διαφημιστικών δαπανών. Δεν αποτελεί, ωστόσο, από μόνη της απόδειξη ότι κάθε διαδικασία ανάθεσης πραγματοποιείται χωρίς προβλήματα. Η πραγματική εφαρμογή, η πληρότητα των αναρτήσεων και η τήρηση των διαδικασιών παραμένουν αντικείμενα ελέγχου. Τι ισχύει για επικοινωνιακά προγράμματα άνω των 30.000 ευρώ; Η ίδια εγκύκλιος υπενθυμίζει την υποχρέωση υποβολής στη Γενική Γραμματεία Επικοινωνίας και Ενημέρωσης προς έγκριση κάθε επικοινωνιακού προγράμματος που υπερβαίνει τις 30.000 ευρώ, πριν από την υλοποίησή του, σύμφωνα με τις εφαρμοστέες διαδικασίες του π.δ. 261/1997. Το συγκεκριμένο ποσό δεν πρέπει να συγχέεται με ενιαίο όριο που καθορίζει τη μέθοδο ανάθεσης κάθε δημόσιας σύμβασης. Οι κανόνες δημοσίων συμβάσεων και οι απαιτήσεις έγκρισης επικοινωνιακών προγραμμάτων αποτελούν διαφορετικά ζητήματα, ακόμη κι όταν εφαρμόζονται στην ίδια δράση. European Media Freedom Act: Γιατί η κατανομή της κρατικής διαφήμισης αφορά και την Ευρώπη; Οι ελληνικές αλλαγές συνδέονται με τον European Media Freedom Act (EMFA), τον Κανονισμό (ΕΕ) 2024/1083. Οι βασικές προβλέψεις του για την κρατική διαφήμιση εφαρμόζονται από τις 8 Αυγούστου 2025. Το ευρωπαϊκό πλαίσιο προβλέπει ότι η κατανομή δημόσιων πόρων για κρατική διαφήμιση προς τους σχετικούς παρόχους πρέπει να βασίζεται σε διαφανή, αντικειμενικά, αναλογικά και αμερόληπτα κριτήρια, τα οποία δημοσιοποιούνται εκ των προτέρων. Η διαφάνεια δεν αφορά μόνο το κόστος Το ζητούμενο δεν είναι απλώς να γνωρίζουν οι πολίτες πόσα χρήματα σχεδιάζει να δαπανήσει ένας φορέας. Σημασία έχει και ο τρόπος με τον οποίο επιλέγονται τα μέσα προβολής. Μια καμπάνια που αφορά συγκεκριμένη γεωγραφική περιοχή μπορεί να έχει διαφορετικές ανάγκες από μια πανελλαδική ενημερωτική δράση. Αντίστοιχα, η προσέγγιση μιας συγκεκριμένης ομάδας πολιτών μπορεί να απαιτεί διαφορετικό συνδυασμό μέσων. Συνεπώς, η ισότιμη αντιμετώπιση δεν συνεπάγεται υποχρεωτικά ίση χρηματοδότηση όλων των μέσων ενημέρωσης. Σημαίνει ότι οι επιλογές πρέπει να μπορούν να αιτιολογηθούν με σαφή και κατάλληλα κριτήρια. Η σχέση με την πολυφωνία των μέσων ενημέρωσης Η κρατική διαφήμιση μπορεί να αποτελεί πηγή εσόδων για τα μέσα ενημέρωσης. Όταν δημόσιοι πόροι κατανέμονται χωρίς διαφανή ή αντικειμενικά κριτήρια, υπάρχει κίνδυνος η οικονομική σχέση να χρησιμοποιηθεί ως μέσο επιρροής. Ο ευρωπαϊκός κανονισμός επιδιώκει να περιορίσει τέτοιους κινδύνους μέσω κανόνων διαφάνειας και αμεροληψίας. Αυτό δεν σημαίνει ότι κάθε κρατική καμπάνια αποτελεί προσπάθεια πολιτικής επιρροής. Η αξιολόγηση μιας συγκεκριμένης περίπτωσης απαιτεί πραγματικά στοιχεία για το αντικείμενο, την επιλογή των μέσων και τις διαδικασίες που ακολουθήθηκαν. Πώς οι δημόσιες αναθέσεις δημιουργούν ευκαιρίες για marketing
Πληθωρισμός, φόροι και διαφημιστικές δαπάνες: Τι αλλάζει για τα agencies;
Ένα marketing agency μπορεί να διαχειρίζεται για έναν πελάτη τον ίδιο διαφημιστικό προϋπολογισμό επί πολλούς μήνες, να επιτυγχάνει παρόμοιο αριθμό επισκέψεων και να διατηρεί σταθερό το κόστος ανά κλικ. Παρ’ όλα αυτά, ο πελάτης μπορεί να διαπιστώνει ότι οι καμπάνιες αφήνουν πλέον λιγότερα χρήματα στην επιχείρησή του. Η εξήγηση δεν βρίσκεται απαραίτητα στις διαφημιστικές πλατφόρμες. Μπορεί να συνδέεται με αυξημένο κόστος προϊόντων, χαμηλότερα περιθώρια κέρδους ή μεταβολές στη συμπεριφορά των καταναλωτών. Ο πληθωρισμός και οι διαφημιστικές δαπάνες συνδέονται μέσα από περισσότερους οικονομικούς μηχανισμούς από όσους αποτυπώνει ένα απλό μηνιαίο report. Οι φορολογικές υποχρεώσεις επηρεάζουν τη ρευστότητα και τον επιχειρηματικό σχεδιασμό, ενώ οι μεταβολές στις τιμές προϊόντων και υπηρεσιών μπορούν να περιορίζουν την αγοραστική δύναμη των καταναλωτών. Για ένα digital marketing agency, αυτές οι συνθήκες δημιουργούν νέες απαιτήσεις στην κατανομή budgets, στη μέτρηση της αποτελεσματικότητας και στην οικονομική αξιολόγηση κάθε συνεργασίας. Το 2026, οι πληθωριστικές πιέσεις στην ελληνική οικονομία συνυπάρχουν με μια ευρωπαϊκή αγορά ψηφιακής διαφήμισης που κατέγραψε ανάπτυξη το προηγούμενο έτος. Αυτή η αντίθεση αναδεικνύει ένα κρίσιμο ζήτημα: η αύξηση του οικονομικού κόστους δεν σημαίνει απαραίτητα ότι όλες οι επιχειρήσεις θα περιορίσουν τη διαφήμισή τους. Μπορεί όμως να αλλάξει πού επενδύουν, ποιες αποδόσεις απαιτούν και πόσο οικονομικά βιώσιμη παραμένει κάθε διαφημιστική καμπάνια. Πώς επηρεάζει ο πληθωρισμός τη λειτουργία ενός marketing agency; Ο πληθωρισμός εκφράζει τη μεταβολή του γενικού επιπέδου τιμών αγαθών και υπηρεσιών σε μια οικονομία. Δεν αποτελεί μέτρηση της τιμής κάθε μεμονωμένου προϊόντος ή επαγγελματικής υπηρεσίας. Επομένως, μια αύξηση του γενικού Δείκτη Τιμών Καταναλωτή δεν σημαίνει ότι το κόστος παραγωγής περιεχομένου, η αμοιβή ενός agency ή το κόστος μιας διαφημιστικής προβολής αυξάνονται κατά το ίδιο ποσοστό. Ωστόσο, ο πληθωρισμός μπορεί να επηρεάζει τις επιχειρήσεις μέσω διαφορετικών διαδρομών. Το κόστος λειτουργίας του ίδιου του agency Μια εταιρεία digital marketing χρειάζεται εργαζομένους, εξωτερικούς συνεργάτες, τεχνολογικό εξοπλισμό, συνδρομές και υπηρεσίες υποστήριξης. Ανάλογα με το επιχειρηματικό μοντέλο, μπορεί επίσης να διαθέτει επαγγελματικό χώρο ή να πραγματοποιεί παραγωγές εκτός γραφείου. Όταν αυξάνονται συγκεκριμένες δαπάνες, περιορίζεται το περιθώριο ανάμεσα στην αμοιβή που καταβάλλει ο πελάτης και στο κόστος εξυπηρέτησής του. Ένα agency μπορεί να προσπαθήσει να βελτιώσει την παραγωγικότητα, να επαναδιαπραγματευτεί συμβάσεις ή να αναπροσαρμόσει τις χρεώσεις του. Καμία από αυτές τις επιλογές δεν εγγυάται αυτόματα ότι θα διατηρήσει το προηγούμενο περιθώριο κέρδους. Η οικονομική πίεση μεταφέρεται και στους πελάτες Ο δεύτερος μηχανισμός αφορά τις επιχειρήσεις που αγοράζουν υπηρεσίες marketing. Ένα e-shop μπορεί να αντιμετωπίζει υψηλότερες τιμές προμηθευτών, μεταφορικών και αποθήκευσης. Μια επιχείρηση εστίασης μπορεί να επηρεάζεται από διαφορετικές ανατιμήσεις πρώτων υλών και ενέργειας. Ένας πάροχος επαγγελματικών υπηρεσιών μπορεί να αντιμετωπίζει αυξανόμενο κόστος προσωπικού. Αυτές οι επιχειρήσεις δεν θα μειώσουν απαραίτητα όλες τις διαφημιστικές δαπάνες τους. Ενδέχεται όμως να επανεξετάσουν πόσα χρήματα μπορούν να διαθέσουν για την απόκτηση πελατών και ποια αποτελέσματα περιμένουν από κάθε επένδυση. Πληθωρισμός στην Ελλάδα το 2026: Τι δείχνουν τα επίσημα στοιχεία; Σύμφωνα με την Ελληνική Στατιστική Αρχή (ΕΛΣΤΑΤ), ο ετήσιος πληθωρισμός στην Ελλάδα διαμορφώθηκε στο 5,0% τον Σεπτέμβριο του 2026, βάσει του εθνικού Δείκτη Τιμών Καταναλωτή. Η μεταβολή αφορά τη σύγκριση του Σεπτεμβρίου 2026 με τον Σεπτέμβριο 2025. Δεν αποτελεί τον μέσο ετήσιο πληθωρισμό ολόκληρου του 2026 ούτε ειδικό δείκτη κόστους υπηρεσιών marketing. Τα στοιχεία είναι διαθέσιμα στην επίσημη ιστοσελίδα της ΕΛΣΤΑΤ. Τι σημαίνει αυτό για την αγοραστική δύναμη; Όταν οι τιμές αυξάνονται ταχύτερα από το διαθέσιμο εισόδημα ενός νοικοκυριού, μειώνεται η ποσότητα αγαθών και υπηρεσιών που μπορεί να αγοράσει. Η επίδραση, ωστόσο, δεν είναι ίδια για όλους. Εξαρτάται από την εξέλιξη του πραγματικού εισοδήματος και από τις κατηγορίες προϊόντων στις οποίες πραγματοποιείται η κατανάλωση. Ένας καταναλωτής μπορεί να περιορίσει μη αναγκαίες αγορές, να αναζητήσει οικονομικότερες επιλογές ή να καθυστερήσει μια σημαντική δαπάνη. Για τις διαφημιζόμενες επιχειρήσεις, αυτές οι συμπεριφορές μπορεί να μεταβάλουν τα ποσοστά μετατροπής και τη μέση αξία παραγγελίας. Το Opinion Feed, στο άρθρο «Πληθωρισμός vs αύξηση μισθών: γιατί δεν αισθανόμαστε πλουσιότεροι;», εξετάζει τη σχέση ανάμεσα στις ονομαστικές αποδοχές, στην άνοδο των τιμών και στην πραγματική αγοραστική δύναμη. Για ένα marketing agency, η κατανόηση αυτής της σχέσης βοηθά στην αξιολόγηση της συμπεριφοράς των καταναλωτών πίσω από τους αριθμούς των διαφημιστικών καμπανιών. Αυξάνεται το κόστος των Google Ads και Meta Ads όταν υπάρχει πληθωρισμός; Όχι απαραίτητα. Οι διαφημιστικές πλατφόρμες διαθέτουν διαφορετικούς μηχανισμούς τιμολόγησης από εκείνους που χρησιμοποιούνται για τα συνηθισμένα καταναλωτικά αγαθά. Στο Google Ads, για παράδειγμα, η επιλογή και κατάταξη διαφημίσεων συνδέεται με μια διαδικασία δημοπρασίας. Σύμφωνα με την επίσημη τεκμηρίωση της Google, στην αξιολόγηση συμμετέχουν παράγοντες όπως η προσφορά, η ποιότητα της διαφήμισης, η εμπειρία της σελίδας προορισμού, ο ανταγωνισμός και το περιβάλλον της εκάστοτε αναζήτησης. Γιατί το CPC μπορεί να αυξάνεται ακόμη και χωρίς αλλαγή φόρων; Ας υποθέσουμε ότι περισσότερες επιχειρήσεις ανταγωνίζονται για τις ίδιες αναζητήσεις. Η αυξημένη ζήτηση για τις συγκεκριμένες διαφημιστικές θέσεις μπορεί να επηρεάζει το κόστος προβολής. Αντίστοιχα, μια μεταβολή στην ποιότητα ή στη συνάφεια μιας καμπάνιας μπορεί να επηρεάζει την απόδοσή της. Δεν χρειάζεται να έχει υπάρξει καμία φορολογική αλλαγή για να μεταβληθεί το CPC. Το αντίστροφο είναι επίσης πιθανό: μια επιχείρηση μπορεί να αντιμετωπίζει αυξημένα λειτουργικά έξοδα, ενώ το διαφημιστικό της κόστος παραμένει σταθερό. Γιατί δεν πρέπει να ταυτίζουμε τον πληθωρισμό με το advertising inflation; Αν ο γενικός πληθωρισμός είναι 5%, δεν μπορούμε να συμπεράνουμε ότι το κόστος των ψηφιακών διαφημίσεων αυξήθηκε κατά 5%. Οι δύο μεταβολές χρειάζονται διαφορετικά δεδομένα και διαφορετική μέθοδο μέτρησης. Για να αξιολογηθεί το κόστος διαφήμισης, ένα agency πρέπει να εξετάζει τα πραγματικά CPC, CPM, CPA και τις αντίστοιχες μεταβολές αποτελεσμάτων στις καμπάνιες του. Η γενική οικονομική συγκυρία προσφέρει χρήσιμο πλαίσιο, αλλά δεν αντικαθιστά τα δεδομένα της πλατφόρμας. Η ευρωπαϊκή αγορά digital advertising συνεχίζει να αναπτύσσεται Η οικονομική πίεση δεν οδηγεί πάντοτε σε συρρίκνωση των διαφημιστικών επενδύσεων. Σύμφωνα με την έκθεση AdEx Benchmark 2025 της IAB Europe, η αγορά ψηφιακής διαφήμισης στην Ευρώπη αυξήθηκε κατά 10,5% το 2025, φτάνοντας περίπου τα 131 δισ. ευρώ. Η έκθεση, που παρουσιάστηκε τον Ιούλιο του 2026, συγκεντρώνει δεδομένα από 30 εθνικές αγορές. Η IAB Europe υπολόγισε επίσης ότι η συνολική ανάπτυξη, μετά την προσαρμογή για τον πληθωρισμό βάσει της μεθοδολογίας της, ήταν 9,4% σε πραγματικούς όρους. Ποια διαφημιστικά formats ενισχύθηκαν περισσότερο; Σύμφωνα με τα ίδια στοιχεία: Η διαφήμιση video αυξήθηκε
Πώς επηρεάζουν οι αλλαγές στη φορολογία τις μικρές επιχειρήσεις marketing;
Μια μικρή επιχείρηση digital marketing έχει καταφέρει να δημιουργήσει σταθερό πελατολόγιο, να καλύπτει τα λειτουργικά της έξοδα και να παρουσιάζει κέρδη. Ο ιδιοκτήτης της σκέφτεται να προσλάβει έναν ακόμη εργαζόμενο, να επενδύσει σε νέο εξοπλισμό παραγωγής περιεχομένου ή να επεκτείνει τις υπηρεσίες της. Πριν όμως προχωρήσει, χρειάζεται να γνωρίζει όχι μόνο πόσα χρήματα κερδίζει, αλλά και ποιες φορολογικές υποχρεώσεις αντιμετωπίζει και πώς αυτές επηρεάζουν τα διαθέσιμα κεφάλαιά του. Η φορολογία μικρών επιχειρήσεων marketing αποτελεί παράγοντα που μπορεί να επηρεάζει σημαντικές αποφάσεις επιχειρηματικής ανάπτυξης. Μια αλλαγή στη φορολογική κλίμακα, στον τρόπο τιμολόγησης ή στις υποχρεώσεις συμμόρφωσης δεν μεταβάλλει απαραίτητα μόνο το ποσό του φόρου. Μπορεί να επηρεάζει τον οικονομικό προγραμματισμό, την επιλογή νομικής μορφής, τη διαχείριση πελατών και τη δυνατότητα ανάληψης μεγαλύτερων έργων. Το 2026 προσφέρει ένα χαρακτηριστικό παράδειγμα αυτής της πολυπλοκότητας. Η φορολογική κλίμακα εισοδήματος φυσικών προσώπων έχει τροποποιηθεί, δημιουργώντας διαφορετικά αποτελέσματα ανάλογα με το εισόδημα και τα χαρακτηριστικά του επαγγελματία. Την ίδια στιγμή, ο γενικός συντελεστής φορολογίας των εταιρικών κερδών παραμένει αμετάβλητος, ενώ η επέκταση της υποχρεωτικής ηλεκτρονικής τιμολόγησης δημιουργεί νέες οργανωτικές απαιτήσεις. Το ουσιαστικό ερώτημα είναι πώς μια μικρή επιχείρηση marketing μπορεί να προσαρμόζεται στο φορολογικό περιβάλλον χωρίς να υπονομεύει την οικονομική της σταθερότητα και τις προοπτικές ανάπτυξής της. Γιατί η φορολογία επηρεάζει διαφορετικά ένα μικρό και ένα μεγάλο marketing agency; Μια μικρή επιχείρηση μπορεί να απασχολεί τον ιδιοκτήτη της, έναν ή δύο εργαζομένους και ορισμένους εξωτερικούς συνεργάτες. Μπορεί επίσης να λειτουργεί αποκλειστικά με τον ιδρυτή της, ο οποίος αναλαμβάνει ταυτόχρονα τη διαχείριση πελατών, την παραγωγή περιεχομένου, την τιμολόγηση και τις οικονομικές αποφάσεις. Σε τέτοια επιχειρηματικά σχήματα, οι υποχρεώσεις συγκεντρώνονται σε λίγα πρόσωπα. Η περιορισμένη διοικητική δυνατότητα Ένα μεγαλύτερο agency ενδέχεται να διαθέτει οργανωμένο οικονομικό τμήμα, εξωτερικούς φορολογικούς συμβούλους και τυποποιημένες διαδικασίες. Μια μικρή επιχείρηση συχνά βασίζεται στον ιδιοκτήτη και σε έναν εξωτερικό λογιστή. Όταν αλλάζουν οι απαιτήσεις τιμολόγησης ή υποβολής δεδομένων, μπορεί να χρειάζεται πρόσθετος χρόνος για εκπαίδευση, προσαρμογή διαδικασιών και έλεγχο παραστατικών. Αυτό δεν σημαίνει ότι η συμμόρφωση είναι υποχρεωτικά ακριβότερη για όλες τις μικρές επιχειρήσεις. Σημαίνει ότι το διοικητικό της βάρος μπορεί να απορροφά μεγαλύτερο μέρος των διαθέσιμων ανθρώπινων πόρων τους. Η σημασία της περιορισμένης ρευστότητας Μια επιχείρηση με λίγους πελάτες μπορεί να εμφανίζει κέρδη και ταυτόχρονα να δυσκολεύεται να ανταποκριθεί σε προγραμματισμένες πληρωμές. Αν ένας σημαντικός πελάτης καθυστερήσει ένα τιμολόγιο, οι υπόλοιπες υποχρεώσεις εξακολουθούν να υφίστανται. Ο χρόνος καταβολής των φόρων και των ασφαλιστικών υποχρεώσεων, επομένως, έχει ιδιαίτερη σημασία για τη σταθερότητα ενός μικρού agency. Φορολογία 2026: Τι άλλαξε πραγματικά για τις μικρές επιχειρήσεις marketing; Η συζήτηση για τις φορολογικές αλλαγές χρειάζεται να ξεκινά από τη νομική μορφή. Μια ατομική επιχείρηση marketing δεν αντιμετωπίζεται με τον ίδιο τρόπο όπως μια Ιδιωτική Κεφαλαιουχική Εταιρεία (ΙΚΕ). Αντίστοιχα, δεν επηρεάζονται όλες οι επιχειρήσεις από τις ίδιες φορολογικές μεταβολές. Νέα φορολογική κλίμακα για την ατομική επιχειρηματική δραστηριότητα Από το φορολογικό έτος 2026 ισχύει νέα προοδευτική κλίμακα για τα εισοδήματα φυσικών προσώπων από επιχειρηματική δραστηριότητα. Για έναν επαγγελματία άνω των 30 ετών χωρίς εξαρτώμενα τέκνα ή άλλη ειδική φορολογική μεταχείριση, οι βασικοί συντελεστές διαμορφώνονται ως εξής: Ετήσιο κλιμάκιο φορολογητέου εισοδήματος Συντελεστής 2026 Έως 10.000 € 9% 10.001–20.000 € 20% 20.001–30.000 € 26% 30.001–40.000 € 34% 40.000,01–60.000 € 39% Πάνω από 60.000 € 44% Οι συντελεστές εφαρμόζονται προοδευτικά ανά κλιμάκιο και όχι ενιαία στο σύνολο του εισοδήματος. Υπάρχουν επίσης ειδικές διαφοροποιήσεις για συγκεκριμένες ηλικίες και οικογενειακές περιπτώσεις. Οι σχετικές προβλέψεις παρουσιάζονται στον φορολογικό οδηγό του Υπουργείου Εθνικής Οικονομίας και Οικονομικών. Τι ισχύει για τις μικρές εταιρείες marketing; Για τα περισσότερα νομικά πρόσωπα που υπάγονται στο γενικό καθεστώς, ο συντελεστής φορολογίας εισοδήματος επί των φορολογητέων κερδών παραμένει 22%. Ο συγκεκριμένος συντελεστής δεν αυξήθηκε γενικά το 2026. Επομένως, μια μικρή ΙΚΕ δεν μπορεί να θεωρεί ότι επωφελείται αυτομάτως από τις αλλαγές στην προοδευτική κλίμακα των φυσικών προσώπων. Η φορολογική αντιμετώπιση της εταιρείας, του ιδιοκτήτη και μιας ενδεχόμενης διανομής κερδών χρειάζεται να εξετάζεται ξεχωριστά. Αυτή η διάκριση είναι κρίσιμη για κάθε επιχείρηση που σκέφτεται να αλλάξει νομική μορφή. Οικονομικό παράδειγμα: Μια μικρή επιχείρηση marketing με κέρδη 24.000 ευρώ Ας εξετάσουμε έναν αυτοαπασχολούμενο επαγγελματία marketing με ατομική επιχείρηση. Υποθέτουμε ότι εμφανίζει φορολογητέα κέρδη 24.000 ευρώ, μετά την αφαίρεση των αναγνωριζόμενων επαγγελματικών δαπανών και των εμπρόθεσμα καταβληθεισών εκπιπτόμενων ασφαλιστικών εισφορών. Για λόγους σύγκρισης, θεωρούμε ότι τα φορολογητέα κέρδη παραμένουν ίδια στα φορολογικά έτη 2025 και 2026. Ο επαγγελματίας είναι άνω των 30 ετών, χωρίς εξαρτώμενα τέκνα ή άλλα εισοδήματα και χωρίς ειδική φορολογική μεταχείριση. Υποθέτουμε επίσης ότι δεν προκύπτει υψηλότερη φορολογητέα βάση από το ελάχιστο τεκμαρτό εισόδημα. Πώς μεταβάλλεται ο φόρος εισοδήματος; Οικονομικό μέγεθος Φορολογικό έτος 2025 Φορολογικό έτος 2026 Φορολογητέα κέρδη 24.000 € 24.000 € Φόρος πρώτων 10.000 € 900 € 900 € Φόρος επόμενων 10.000 € 2.200 € 2.000 € Φόρος υπόλοιπων 4.000 € 1.120 € 1.040 € Συνολικός φόρος εισοδήματος 4.220 € 3.940 € Διαφορά — −280 € Στο συγκεκριμένο υποθετικό σενάριο, η αλλαγή της κλίμακας μειώνει τον φόρο εισοδήματος κατά 280 ευρώ. Το ποσό δεν αποτελεί συνολικό υπολογισμό φορολογικής και ασφαλιστικής επιβάρυνσης. Δεν περιλαμβάνει προκαταβολές φόρου, συμψηφισμούς, ιδιαίτερες περιστάσεις ή μεταβολές στα πραγματικά κέρδη. Μπορεί μια μείωση 280 ευρώ να αλλάξει μια επιχειρηματική απόφαση; Μια τέτοια εξοικονόμηση μπορεί να προσφέρει ένα μικρό πρόσθετο περιθώριο. Δεν αρκεί, ωστόσο, για να χρηματοδοτήσει από μόνη της μια σημαντική πρόσληψη ή μια μεγάλη επέκταση δραστηριότητας. Η σημασία της φορολογικής αλλαγής πρέπει επομένως να αξιολογείται στο πλαίσιο της συνολικής οικονομικής λειτουργίας. Για ένα μικρό agency, μια φορολογική ελάφρυνση μπορεί να είναι θετική χωρίς να αλλάζει ριζικά τη βιωσιμότητα του επιχειρηματικού του μοντέλου. Ελάχιστο τεκμαρτό εισόδημα: Γιατί η πραγματική φορολογική βάση μπορεί να διαφέρει; Στις ατομικές επιχειρήσεις υπάρχει επίσης σύστημα ελάχιστου τεκμαρτού καθαρού εισοδήματος, υπό τις προβλεπόμενες προϋποθέσεις. Ο προσδιορισμός μπορεί να επηρεάζεται από την περίοδο λειτουργίας, τον κατώτατο μισθό, τη μισθοδοσία και άλλα κριτήρια που ορίζει η νομοθεσία. Δεν εφαρμόζεται με τον ίδιο τρόπο σε κάθε φορολογούμενο, ενώ προβλέπονται ειδικές εξαιρέσεις, μειώσεις και δυνατότητες αμφισβήτησης. Το πρόβλημα για μια επιχείρηση με ασταθή έσοδα Ένας επαγγελματίας που προσφέρει υπηρεσίες SEO ή social media management μπορεί να χάνει έναν μεγάλο πελάτη και να αντιμετωπίζει απότομη μείωση του ετήσιου εισοδήματος. Η λογιστική εικόνα της επιχείρησής του μπορεί να
Από τη φορολογία στη διαφήμιση: Πώς μετακυλίεται το αυξημένο κόστος στις επιχειρήσεις;
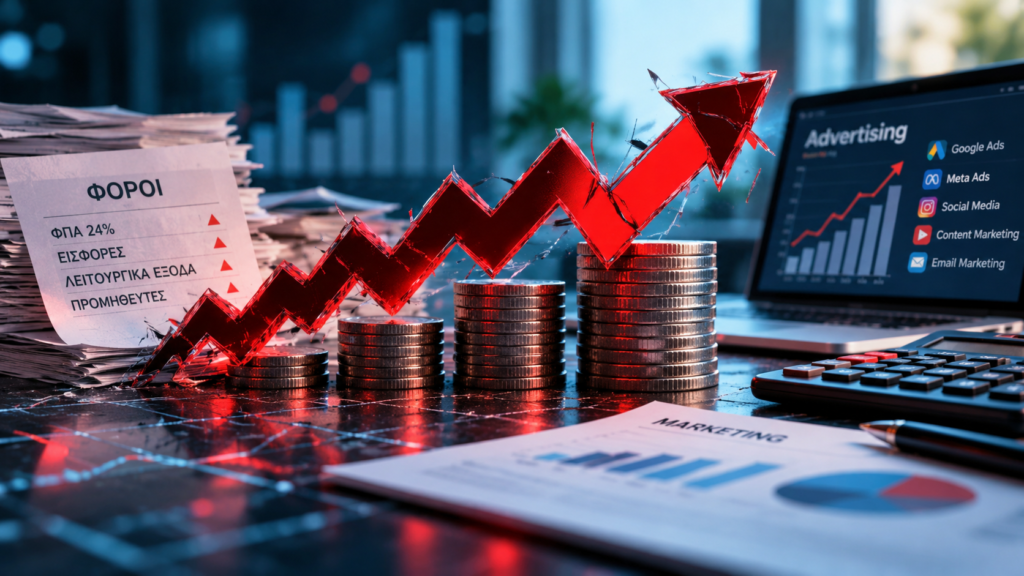
Μια μικρή επιχείρηση διαπιστώνει ότι οι προμηθευτές της αυξάνουν τις τιμές, οι λειτουργικές της δαπάνες ανεβαίνουν και οι διαθέσιμοι πόροι για την καθημερινή της δραστηριότητα περιορίζονται. Ο ιδιοκτήτης βρίσκεται μπροστά σε ένα δύσκολο δίλημμα: να αυξήσει τις τελικές τιμές, διακινδυνεύοντας να χάσει πελάτες, ή να απορροφήσει το επιπλέον κόστος, περιορίζοντας τα κέρδη του; Υπάρχει όμως και μια τρίτη επιλογή που συχνά εξετάζεται: να μειώσει τις δαπάνες marketing, ακόμη κι αν αυτές συμβάλλουν στην προσέλκυση νέων πελατών. Η μετακύλιση κόστους στις επιχειρήσεις αποτελεί έναν από τους σημαντικότερους μηχανισμούς μέσω των οποίων οι φορολογικές επιβαρύνσεις και οι γενικότερες οικονομικές πιέσεις μπορούν να επηρεάζουν τις τιμές, τα περιθώρια κέρδους και τις επενδυτικές αποφάσεις. Το κόστος δεν μεταφέρεται πάντοτε απευθείας στον καταναλωτή. Μπορεί να απορροφηθεί από μια επιχείρηση, να ανακατανεμηθεί ανάμεσα στους συνεργάτες της ή να οδηγήσει σε περιορισμό δραστηριοτήτων, όπως η διαφήμιση. Το 2026, η σχέση ανάμεσα στο κόστος λειτουργίας και στη διαφημιστική αγορά αποκτά ιδιαίτερη σημασία λόγω των πληθωριστικών πιέσεων και της ανάγκης των επιχειρήσεων να προστατεύσουν τη ρευστότητά τους. Ωστόσο, ο πληθωρισμός, η φορολογία και η αύξηση των λειτουργικών εξόδων δεν αποτελούν ταυτόσημες έννοιες. Για να κατανοήσουμε τι συμβαίνει σε ένα marketing agency ή σε μια μικρή επιχείρηση που διαφημίζεται, χρειάζεται να εξετάσουμε πότε ένα αυξημένο κόστος μεταφέρεται στην τιμή και πότε αλλάζει τον τρόπο με τον οποίο κατανέμεται ο επιχειρηματικός προϋπολογισμός. Τι είναι η μετακύλιση κόστους στην οικονομία; Η μετακύλιση κόστους, γνωστή διεθνώς ως cost pass–through, περιγράφει τον βαθμό στον οποίο μια επιχείρηση μεταφέρει μια μεταβολή του κόστους της στις τιμές που χρεώνει. Αν ένας προμηθευτής αυξήσει την τιμή ενός υλικού ή μιας υπηρεσίας, η επιχείρηση που το αγοράζει αντιμετωπίζει υψηλότερη δαπάνη. Η ίδια επιχείρηση μπορεί να μεταφέρει ολόκληρη την αύξηση στον τελικό πελάτη, να μεταφέρει μόνο μέρος της ή να μην αλλάξει καθόλου την τιμή της. Πλήρης, μερική και μηδενική μετακύλιση Ας υποθέσουμε ότι μια επιχείρηση αντιμετωπίζει επιπλέον κόστος 1 ευρώ ανά προϊόν. Αν αυξήσει την καθαρή τιμή πώλησης κατά 1 ευρώ, έχουμε πλήρη μετακύλιση της συγκεκριμένης αύξησης σε επίπεδο μονάδας. Αν αυξήσει την τιμή κατά 50 λεπτά, μετακυλίει το μισό κόστος και απορροφά το υπόλοιπο, με τις άλλες συνθήκες σταθερές. Αν διατηρήσει αμετάβλητη την τιμή, απορροφά αρχικά ολόκληρη την επιβάρυνση. Η πραγματική επίπτωση στην κερδοφορία εξαρτάται επίσης από τις πωλούμενες ποσότητες, το υπόλοιπο κόστος και τις αντιδράσεις του ανταγωνισμού. Γιατί η μετακύλιση δεν είναι πάντα εφικτή; Μια επιχείρηση δεν μπορεί απαραιτήτως να αυξάνει τις τιμές όσο επιθυμεί. Αν οι ανταγωνιστές διατηρούν χαμηλότερες χρεώσεις ή οι καταναλωτές μπορούν εύκολα να στραφούν σε εναλλακτικές λύσεις, μια αύξηση ενδέχεται να περιορίσει τη ζήτηση. Αντίθετα, όταν ένα προϊόν διαθέτει ισχυρή διαφοροποίηση ή η ζήτησή του είναι λιγότερο ευαίσθητη στην τιμή, η επιχείρηση ενδέχεται να διαθέτει μεγαλύτερο περιθώριο αναπροσαρμογής. Επομένως, το ποιος επιβαρύνεται τελικά εξαρτάται από τη λειτουργία της αγοράς και όχι μόνο από το ποιος εμφανίζεται ως υπόχρεος μιας πληρωμής. Από τους φόρους στις τιμές: Ποιες επιβαρύνσεις μεταφέρονται πραγματικά; Η συζήτηση για το αυξημένο κόστος χρειάζεται να ξεκινά από έναν βασικό διαχωρισμό. Δεν λειτουργούν όλοι οι φόροι με τον ίδιο τρόπο, ούτε επηρεάζουν τις τιμές μέσω του ίδιου μηχανισμού. Άμεσοι φόροι και φορολογία κερδών Ο φόρος εισοδήματος μιας εταιρείας αφορά, κατά κανόνα, τα φορολογητέα κέρδη της. Στην Ελλάδα, ο γενικός συντελεστής φορολογίας εισοδήματος για τα περισσότερα νομικά πρόσωπα είναι 22%. Αυτό δεν σημαίνει ότι ένα προϊόν ή μια υπηρεσία επιβαρύνεται αυτομάτως με επιπλέον 22% στην τιμή του. Ο επιχειρηματίας μπορεί να λαμβάνει υπόψη τη φορολογία όταν σχεδιάζει την επιθυμητή απόδοση της δραστηριότητάς του, όμως ο φόρος εισοδήματος δεν αποτελεί απλή προσαύξηση επί κάθε τιμολογίου. Επιπλέον, ο συντελεστής 22% δεν αποτελεί νέα γενική αύξηση του 2026. Η διαφοροποίηση είναι απαραίτητη, ώστε μια ανάλυση περί αυξημένου κόστους να μη δημιουργεί την εσφαλμένη εντύπωση ότι όλες οι επιχειρήσεις αντιμετωπίζουν νέους, υψηλότερους συντελεστές. Έμμεσοι φόροι και ΦΠΑ Ο Φόρος Προστιθέμενης Αξίας λειτουργεί διαφορετικά. Στην Ελλάδα, ο κανονικός συντελεστής ΦΠΑ παραμένει στο 24%, με μειωμένους συντελεστές και ειδικούς κανόνες για συγκεκριμένες περιπτώσεις. Αν μια υπηρεσία έχει καθαρή τιμή 100 ευρώ και υπάγεται στον κανονικό συντελεστή, η συνολική χρέωση διαμορφώνεται στα 124 ευρώ. Αν η καθαρή τιμή αυξηθεί στα 110 ευρώ, η συνολική χρέωση γίνεται 136,40 ευρώ. Σε αυτή την περίπτωση, το ποσό του ΦΠΑ αυξάνεται επειδή αυξήθηκε η φορολογητέα αξία. Δεν σημαίνει ότι αυξήθηκε ο ίδιος ο φορολογικός συντελεστής. Παράλληλα, για μια επιχείρηση με πλήρες δικαίωμα έκπτωσης ΦΠΑ εισροών, ο ανακτήσιμος ΦΠΑ δεν αποτελεί κατά κανόνα οριστικό λειτουργικό κόστος. Ενδέχεται, ωστόσο, να επηρεάζει τη διαχείριση πληρωμών και τη ρευστότητα. Αντίθετα, μη εκπιπτόμενος ΦΠΑ μπορεί να αποτελεί πραγματική επιβάρυνση, ανάλογα με τη δραστηριότητα και τις ισχύουσες προϋποθέσεις. Το δημοσιευμένο άρθρο του Opinion Feed, «Τι είναι ο ΦΠΑ;», παρουσιάζει αναλυτικότερα τον μηχανισμό υπολογισμού, είσπραξης και απόδοσης του φόρου. Ασφαλιστικές εισφορές και λειτουργικές δαπάνες Οι εργοδοτικές ασφαλιστικές εισφορές επηρεάζουν το συνολικό κόστος απασχόλησης, αλλά δεν ταυτίζονται με τον φόρο εισοδήματος. Αντίστοιχα, το ενοίκιο, η ενέργεια, τα λογισμικά και οι αμοιβές συνεργατών αποτελούν λειτουργικές δαπάνες και όχι υποχρεωτικά φορολογικές επιβαρύνσεις. Η διάκριση ανάμεσα στους διαφορετικούς τύπους φόρων εξηγείται επίσης στο άρθρο του Opinion Feed, «Άμεσοι και έμμεσοι φόροι: Ποια είναι η διαφορά και ποιοι μας επιβαρύνουν περισσότερο;». Τι δείχνουν τα οικονομικά δεδομένα του 2026; Οι πιέσεις στις επιχειρήσεις δεν αποτελούν αποκλειστικά αποτέλεσμα αλλαγών στη φορολογία. Σύμφωνα με την ΕΛΣΤΑΤ, τον Σεπτέμβριο του 2026 ο ετήσιος πληθωρισμός στην Ελλάδα διαμορφώθηκε στο 5,0%, έναντι του αντίστοιχου μήνα του 2025. Η μεταβολή αφορά τον γενικό Δείκτη Τιμών Καταναλωτή και δεν αποτυπώνει υποχρεωτικά το κόστος ενός marketing agency ή κάθε επιμέρους επιχείρησης. Η επίσημη ανακοίνωση είναι διαθέσιμη μέσω της ΕΛΣΤΑΤ. Οι επιχειρήσεις αναμένουν μεγαλύτερη αύξηση εισροών από τις τιμές πώλησης Η έρευνα SAFE της Ευρωπαϊκής Κεντρικής Τράπεζας για το δεύτερο τρίμηνο του 2026 προσφέρει ένα επιπλέον ενδιαφέρον στοιχείο. Οι επιχειρήσεις της ευρωζώνης που συμμετείχαν ανέμεναν, κατά μέσο όρο, αύξηση των μη μισθολογικών εισροών τους κατά 5,2% μέσα στους επόμενους δώδεκα μήνες. Για τις τιμές πώλησης, η αντίστοιχη προσδοκία ήταν 3,2%. Στις μικρομεσαίες επιχειρήσεις, οι μέσες προβλέψεις ήταν υψηλότερες: 5,7% για τις μη μισθολογικές εισροές και 3,6% για τις τιμές πώλησης. Τα στοιχεία αποτελούν προσδοκίες επιχειρήσεων της ευρωζώνης, όχι πραγματοποιημένες αυξήσεις ούτε ειδική μέτρηση της
Πώς επηρεάζει η οικονομική πολιτική τις αμοιβές στον κλάδο του marketing;
Ένας εργαζόμενος στο digital marketing μπορεί να λάβει αύξηση μισθού και παρ’ όλα αυτά να διαπιστώσει ότι το εισόδημά του δεν επαρκεί για τις ίδιες ανάγκες όπως έναν χρόνο νωρίτερα. Την ίδια στιγμή, ένα marketing agency μπορεί να θέλει να προσφέρει καλύτερες αποδοχές για να διατηρήσει τους εργαζομένους του, αλλά να αντιμετωπίζει αυξημένα λειτουργικά έξοδα και περιορισμένα περιθώρια κέρδους. Αυτή η αντίφαση δείχνει ότι οι μισθοί δεν διαμορφώνονται ανεξάρτητα από τις συνολικές συνθήκες της οικονομίας. Η οικονομική πολιτική και οι αμοιβές στον κλάδο του marketing συνδέονται μέσα από τη φορολογία, τις ασφαλιστικές εισφορές, τον κατώτατο μισθό, τον πληθωρισμό και την κατάσταση της αγοράς εργασίας. Οι αποφάσεις που λαμβάνονται σε κυβερνητικό επίπεδο μπορούν να επηρεάζουν τόσο το καθαρό εισόδημα των εργαζομένων όσο και το συνολικό κόστος που καλούνται να καλύψουν οι εργοδότες. Ωστόσο, η τελική αμοιβή ενός marketer καθορίζεται επίσης από την εμπειρία, τις δεξιότητες, τη ζήτηση και την οικονομική δυνατότητα της επιχείρησης. Το 2026, η συζήτηση γίνεται ιδιαίτερα επίκαιρη λόγω της αύξησης του κατώτατου μισθού, των αλλαγών στη φορολογία εισοδήματος και της επιμονής των πληθωριστικών πιέσεων. Παράλληλα, η τεχνητή νοημοσύνη μεταβάλλει το περιεχόμενο πολλών θέσεων εργασίας στο marketing. Για επιχειρήσεις και εργαζομένους, το κρίσιμο ερώτημα είναι πώς μπορούν να διαμορφωθούν ανταγωνιστικές και βιώσιμες αμοιβές σε μια αγορά όπου αλλάζουν ταυτόχρονα το κόστος ζωής, η παραγωγικότητα και οι απαιτούμενες δεξιότητες. Πώς συνδέεται η οικονομική πολιτική με τους μισθούς στο marketing; Οι αμοιβές στον ιδιωτικό τομέα δεν καθορίζονται αποκλειστικά από κυβερνητικές αποφάσεις. Ένα marketing agency διαπραγματεύεται τους μισθούς με βάση τις επιχειρηματικές του δυνατότητες, τη διαθεσιμότητα προσωπικού και τις απαιτήσεις κάθε θέσης. Η οικονομική πολιτική, όμως, διαμορφώνει το πλαίσιο μέσα στο οποίο πραγματοποιούνται αυτές οι αποφάσεις. Οι τέσσερις βασικοί μηχανισμοί επίδρασης Ο πρώτος είναι ο κατώτατος μισθός, ο οποίος καθορίζει ένα βασικό νόμιμο επίπεδο αμοιβής για την πλήρη απασχόληση. Ο δεύτερος είναι η φορολογία εισοδήματος, που επηρεάζει το ποσό που απομένει στον εργαζόμενο μετά τις προβλεπόμενες κρατήσεις. Ο τρίτος αφορά τις εργοδοτικές ασφαλιστικές εισφορές, οι οποίες αποτελούν μέρος του πραγματικού κόστους προσωπικού. Τέλος, ο πληθωρισμός επηρεάζει την αγοραστική δύναμη, δηλαδή την αξία που έχει στην καθημερινότητα ένας συγκεκριμένος μισθός. Οι μηχανισμοί αυτοί λειτουργούν ταυτόχρονα, αλλά δεν έχουν την ίδια επίδραση σε όλους τους εργαζομένους. Κατώτατος μισθός 2026: Τι σημαίνει η αύξηση στα 920 ευρώ; Από την 1η Απριλίου 2026, ο νομοθετημένος κατώτατος μισθός στην Ελλάδα διαμορφώθηκε στα 920 ευρώ μικτά, από 880 ευρώ προηγουμένως. Η αύξηση αντιστοιχεί σε 40 ευρώ ή περίπου 4,55%. Η αλλαγή αφορά άμεσα τους εργαζομένους που αμείβονται με τον κατώτατο μισθό και επηρεάζει τις σχετικές νόμιμες προσαυξήσεις, όπου εφαρμόζονται. Δεν σημαίνει, όμως, ότι κάθε social media manager, SEO specialist ή performance marketer λαμβάνει αυτομάτως αύξηση 4,55%. Μπορεί η αύξηση του κατώτατου να επηρεάζει και υψηλότερους μισθούς; Ενδέχεται να δημιουργεί έμμεσες πιέσεις στη μισθολογική πολιτική μιας επιχείρησης. Ας υποθέσουμε ότι ένα agency προσλαμβάνει έναν νέο εργαζόμενο με αμοιβή λίγο υψηλότερη από τον κατώτατο μισθό. Όταν αυξάνεται το νόμιμο κατώτατο όριο, η διαφορά ανάμεσα στην αμοιβή του νέου εργαζομένου και ενός πιο έμπειρου συναδέλφου μπορεί να περιοριστεί. Η διοίκηση ίσως χρειαστεί να εξετάσει αν οι μισθολογικές διαφορές αντανακλούν επαρκώς τις διαφορετικές αρμοδιότητες. Αυτό το φαινόμενο είναι γνωστό ως wage compression. Δεν οδηγεί υποχρεωτικά σε αυξήσεις για όλο το προσωπικό. Μπορεί όμως να επηρεάζει τη διαπραγμάτευση και την εσωτερική πολιτική αποδοχών. Ο ισχύων κατώτατος μισθός και οι σχετικές ρυθμίσεις παρουσιάζονται στην επίσημη ιστοσελίδα του Υπουργείου Εργασίας. Πληθωρισμός και πραγματικός μισθός: Γιατί μια αύξηση δεν είναι πάντα αρκετή; Ο ονομαστικός μισθός είναι το χρηματικό ποσό που συμφωνείται μεταξύ εργαζομένου και εργοδότη. Ο πραγματικός μισθός αποτυπώνει την αγοραστική δύναμη αυτού του ποσού, λαμβάνοντας υπόψη τη μεταβολή των τιμών. Η διαφορά είναι ιδιαίτερα σημαντική σε περιόδους υψηλού πληθωρισμού. Σύμφωνα με την ΕΛΣΤΑΤ, ο ετήσιος πληθωρισμός στην Ελλάδα έφτασε το 5,0% τον Σεπτέμβριο 2026. Πρόκειται για τη μεταβολή του γενικού Δείκτη Τιμών Καταναλωτή σε σχέση με τον Σεπτέμβριο 2025, όχι για τον μέσο ετήσιο πληθωρισμό ολόκληρου του 2026. Υποθετικό παράδειγμα αύξησης μισθού Ένας εργαζόμενος στο marketing είχε τον Σεπτέμβριο 2025 μικτές μηνιαίες αποδοχές 1.500 ευρώ. Τον Σεπτέμβριο 2026 λαμβάνει 1.560 ευρώ. Η ονομαστική αύξηση είναι 4%. Μέγεθος Σεπτέμβριος 2025 Σεπτέμβριος 2026 Μικτός μηνιαίος μισθός 1.500 € 1.560 € Ονομαστική αύξηση — 4% Ετήσια μεταβολή γενικού επιπέδου τιμών — 5,0% Μεταβολή πραγματικού μικτού μισθού — Περίπου −0,95% Ο υπολογισμός του πραγματικού μισθού προκύπτει από τη σχέση 1,04 / 1,05 − 1. Το παράδειγμα δείχνει ότι μια αύξηση 4% δεν καλύπτει πλήρως μια ετήσια άνοδο του γενικού επιπέδου τιμών κατά 5%. Δεν πρόκειται για μέτρηση μισθών του κλάδου marketing ούτε για υπολογισμό καθαρών αποδοχών, οι οποίες επηρεάζονται επιπλέον από φορολογία και ασφαλιστικές κρατήσεις. Φορολογία εισοδήματος 2026: Πώς επηρεάζονται οι καθαρές αποδοχές; Η αλλαγή ενός φορολογικού συντελεστή μπορεί να επηρεάσει τις καθαρές αποδοχές ενός εργαζομένου ακόμη και όταν ο μικτός μισθός του παραμένει αμετάβλητος. Από το φορολογικό έτος 2026 ισχύει νέα προοδευτική κλίμακα εισοδήματος. Για μισθωτούς άνω των 30 ετών χωρίς εξαρτώμενα τέκνα, οι βασικοί συντελεστές είναι: Ετήσιο κλιμάκιο φορολογητέου εισοδήματος Συντελεστής Έως 10.000 € 9% 10.001–20.000 € 20% 20.001–30.000 € 26% 30.001–40.000 € 34% 40.000,01–60.000 € 39% Πάνω από 60.000 € 44% Η φορολόγηση εφαρμόζεται προοδευτικά, ενώ για το εισόδημα από μισθωτή εργασία υπάρχουν και οι προβλεπόμενες μειώσεις φόρου. Τι ισχύει για νέους εργαζομένους στο marketing; Οι αλλαγές του 2026 περιλαμβάνουν ειδικούς συντελεστές ανά ηλικιακή κατηγορία. Για νέους έως 25 ετών προβλέπεται μηδενικός φορολογικός συντελεστής στα πρώτα 20.000 ευρώ του φορολογητέου εισοδήματος. Για ηλικίες 26 έως 30 ετών προβλέπεται συντελεστής 9% στο δεύτερο κλιμάκιο, με τις σχετικές ειδικές προϋποθέσεις. Υπάρχουν επίσης διαφοροποιήσεις ανάλογα με τον αριθμό εξαρτώμενων τέκνων. Επομένως, δύο εργαζόμενοι με τον ίδιο μικτό μισθό μπορεί να λαμβάνουν διαφορετικό καθαρό ποσό. Οι επίσημες κλίμακες δημοσιεύονται στον φορολογικό οδηγό του Υπουργείου Εθνικής Οικονομίας και Οικονομικών. Εργοδοτικές εισφορές: Πόσο κοστίζει πραγματικά ένας εργαζόμενος σε ένα agency; Ένα marketing agency δεν υπολογίζει το κόστος προσωπικού μόνο από τον συμφωνημένο μικτό μισθό. Χρειάζεται να συνυπολογίζει τις εργοδοτικές εισφορές, τα δώρα, το επίδομα αδείας και τις υπόλοιπες νόμιμες υποχρεώσεις. Αυτό αποκτά ιδιαίτερη σημασία όταν η επιχείρηση εξετάζει προσλήψεις ή αυξήσεις αποδοχών. Υποθετικό παράδειγμα εργοδοτικού κόστους Ας υποθέσουμε ότι ένας εργαζόμενος
Αυξήσεις φόρων και εισφορών: Τι σημαίνουν για τους freelance marketers;
Ένας freelance marketer μπορεί να συνεργάζεται με τρεις ή τέσσερις επιχειρήσεις, να διαχειρίζεται διαφημιστικές καμπάνιες, να δημιουργεί περιεχόμενο και να εκδίδει κάθε μήνα τιμολόγια συνολικής αξίας 2.000 ευρώ. Το ποσό ακούγεται ικανοποιητικό, μέχρι να αρχίσει η αφαίρεση των επαγγελματικών δαπανών, των ασφαλιστικών εισφορών και του φόρου εισοδήματος. Τότε γίνεται σαφές ότι ο μηνιαίος τζίρος δεν αντιστοιχεί απαραίτητα στο εισόδημα που μπορεί να χρησιμοποιήσει για τις προσωπικές του ανάγκες. Οι φόροι και οι εισφορές των freelance marketers αποτελούν σημαντικό παράγοντα για τη βιωσιμότητα της ανεξάρτητης επαγγελματικής δραστηριότητας στην Ελλάδα. Οι υποχρεώσεις δεν περιορίζονται σε έναν ετήσιο φορολογικό υπολογισμό. Περιλαμβάνουν σταθερές ασφαλιστικές καταβολές, λογιστική οργάνωση, διαχείριση ΦΠΑ όπου απαιτείται και προκαταβολή φόρου. Ταυτόχρονα, τα έσοδα μπορεί να μεταβάλλονται από μήνα σε μήνα, ανάλογα με τον αριθμό των πελατών και τη διάρκεια των συνεργασιών. Το 2026 η εικόνα παρουσιάζει μια ενδιαφέρουσα αντίθεση. Οι ασφαλιστικές εισφορές των μη μισθωτών αναπροσαρμόστηκαν προς τα πάνω, ενώ η φορολογική κλίμακα εισοδήματος τροποποιήθηκε με μειώσεις σε συγκεκριμένα κλιμάκια. Επομένως, το ερώτημα δεν είναι απλώς αν αυξήθηκαν οι επιβαρύνσεις, αλλά πώς διαμορφώνεται το συνολικό κόστος ενός freelancer και πόσα χρήματα απομένουν πραγματικά από τις υπηρεσίες που προσφέρει. Γιατί το freelancing στο digital marketing έχει διαφορετικό οικονομικό μοντέλο; Ένας μισθωτός επαγγελματίας του marketing γνωρίζει συνήθως το συμφωνημένο πλαίσιο των αποδοχών του και λαμβάνει έναν καθαρό μισθό μετά τις προβλεπόμενες κρατήσεις. Ο freelancer λειτουργεί διαφορετικά. Αναζητά πελάτες, διαπραγματεύεται αμοιβές, οργανώνει την παροχή υπηρεσιών, αγοράζει τα επαγγελματικά εργαλεία που χρειάζεται και αναλαμβάνει τις υποχρεώσεις της δραστηριότητάς του. Μπορεί να εργάζεται ως SEO specialist, social media manager, performance marketer, copywriter ή σύμβουλος στρατηγικής. Ανεξάρτητα από την ειδικότητα, χρειάζεται να αντιμετωπίζει την εργασία του και ως επιχειρηματική δραστηριότητα. Ο σταθερός λογαριασμός απέναντι στο μεταβλητό εισόδημα Το σημαντικότερο χαρακτηριστικό είναι ότι αρκετά έξοδα συνεχίζουν να υπάρχουν ακόμη και όταν μειώνεται η δουλειά. Οι εισφορές, οι επαγγελματικές συνδρομές και η λογιστική υποστήριξη δεν εξαφανίζονται αυτομάτως επειδή ένας πελάτης σταμάτησε τη συνεργασία. Έτσι, δύο freelancers με τον ίδιο ετήσιο τζίρο μπορεί να έχουν διαφορετική οικονομική ανθεκτικότητα, ανάλογα με το πώς κατανέμονται οι εισπράξεις τους μέσα στο έτος. Για έναν επαγγελματία με ατομική επιχείρηση, η οργάνωση αυτών των υποχρεώσεων αποτελεί βασικό στοιχείο του επιχειρηματικού μοντέλου. Το Opinion Feed, στο άρθρο «Τι είναι η ατομική επιχείρηση;», παρουσιάζει τη συγκεκριμένη μορφή δραστηριότητας και τις βασικές ευθύνες που αναλαμβάνει ο ιδιοκτήτης της. Ασφαλιστικές εισφορές 2026: Πόσα πληρώνει ένας freelance marketer στον ΕΦΚΑ; Από την 1η Ιανουαρίου 2026, οι εισφορές των μη μισθωτών αναπροσαρμόστηκαν κατά 2,5%, σύμφωνα με την επίσημη εγκύκλιο του e-ΕΦΚΑ. Οι ελεύθεροι επαγγελματίες επιλέγουν ασφαλιστική κατηγορία, η οποία καθορίζει τη βασική μηνιαία εισφορά για κύρια σύνταξη και υγειονομική περίθαλψη. Για το 2026, τα ποσά των έξι βασικών κατηγοριών είναι: Ασφαλιστική κατηγορία Μηνιαία εισφορά 2026 1η 250,77 € 2η 300,93 € 3η 360,63 € 4η 433,47 € 5η 519,45 € 6η 675,87 € Τα ποσά αφορούν κύρια σύνταξη και υγεία. Συνεισπράττεται επιπλέον εισφορά 10 ευρώ υπέρ του κλάδου ανεργίας, όπου εφαρμόζεται, ενώ ορισμένοι ασφαλισμένοι έχουν και πρόσθετες υποχρεώσεις επικουρικής ασφάλισης ή εφάπαξ παροχών. Για παράδειγμα, ένας freelance social media manager στην πρώτη κατηγορία, χωρίς άλλες ειδικές εισφορές, χρειάζεται να προβλέπει 260,77 ευρώ κάθε μήνα. Πόσο αυξήθηκε πραγματικά η πρώτη ασφαλιστική κατηγορία; Το 2025, η βασική εισφορά της πρώτης κατηγορίας ήταν 244,65 ευρώ για σύνταξη και υγεία. Το 2026 διαμορφώθηκε σε 250,77 ευρώ. Η διαφορά είναι 6,12 ευρώ τον μήνα ή 73,44 ευρώ σε δωδεκάμηνη βάση. Η αύξηση δεν είναι απαραίτητα ο μεγαλύτερος παράγοντας κόστους ενός freelancer. Ωστόσο, προστίθεται σε μια ήδη υποχρεωτική μηνιαία δαπάνη που χρειάζεται να εξυπηρετείται ανεξάρτητα από τις διακυμάνσεις των εσόδων. Υπάρχει χαμηλότερη κατηγορία για νέους επαγγελματίες; Ο e-ΕΦΚΑ προβλέπει ειδική ασφαλιστική κατηγορία για όσους πληρούν τις σχετικές προϋποθέσεις νέας επαγγελματικής δραστηριότητας. Το 2026 η συγκεκριμένη κατηγορία διαμορφώνεται σε 150,46 ευρώ για σύνταξη και υγεία, πριν από την πρόσθετη εισφορά ανεργίας όπου εφαρμόζεται. Δεν δικαιούνται όλοι οι freelancers αυτή τη μειωμένη κατηγορία. Η δυνατότητα υπαγωγής εξαρτάται από το ασφαλιστικό ιστορικό και τους κανόνες που ισχύουν για τους νέους επαγγελματίες. Τα επίσημα ποσά δημοσιεύονται από τον e-ΕΦΚΑ. Φορολογία freelance marketers: Τι άλλαξε στην κλίμακα το 2026; Εδώ χρειάζεται μια ουσιαστική διευκρίνιση: η αύξηση ασφαλιστικών εισφορών δεν σημαίνει ότι αυξήθηκαν και όλοι οι συντελεστές φόρου εισοδήματος. Για τα εισοδήματα από επιχειρηματική δραστηριότητα του φορολογικού έτους 2026 εφαρμόζεται νέα προοδευτική κλίμακα. Για έναν επαγγελματία άνω των 30 ετών, χωρίς εξαρτώμενα τέκνα και χωρίς ειδική φορολογική μεταχείριση, οι βασικοί συντελεστές είναι: Κλιμάκιο φορολογητέου εισοδήματος Συντελεστής 2026 Έως 10.000 € 9% 10.001–20.000 € 20% 20.001–30.000 € 26% 30.001–40.000 € 34% 40.000,01–60.000 € 39% Πάνω από 60.000 € 44% Οι συντελεστές εφαρμόζονται προοδευτικά ανά κλιμάκιο και όχι ενιαίως σε ολόκληρο το εισόδημα. Για σύγκριση, το 2025 οι συντελεστές στα τρία κλιμάκια μεταξύ 10.001 και 40.000 ευρώ ήταν αντίστοιχα 22%, 28% και 36%. Τι ισχύει για νεότερους freelancers και επαγγελματίες με παιδιά; Το φορολογικό πλαίσιο του 2026 περιλαμβάνει επιπλέον διαφοροποιήσεις. Για νέους έως 25 ετών προβλέπεται μηδενικός συντελεστής στα δύο πρώτα κλιμάκια εισοδήματος, έως τις 20.000 ευρώ. Για ηλικίες 26 έως 30 ετών προβλέπεται συντελεστής 9% στο δεύτερο κλιμάκιο, με ειδικότερη αντιμετώπιση σε ορισμένες οικογενειακές περιπτώσεις. Υπάρχουν επίσης διαφοροποιήσεις συντελεστών ανάλογα με τον αριθμό εξαρτώμενων τέκνων. Επομένως, δύο freelance marketers με τα ίδια φορολογητέα κέρδη μπορεί να έχουν διαφορετική υποχρέωση φόρου. Οι ισχύουσες κλίμακες παρουσιάζονται στον φορολογικό οδηγό του Υπουργείου Εθνικής Οικονομίας και Οικονομικών. Το ελάχιστο τεκμαρτό εισόδημα και οι ιδιαιτερότητες της ατομικής επιχείρησης Ο υπολογισμός του φόρου δεν βασίζεται πάντοτε αποκλειστικά στα λογιστικά κέρδη που δηλώνει ο επαγγελματίας. Για τις ατομικές επιχειρήσεις υπάρχει σύστημα ελάχιστου τεκμαρτού καθαρού εισοδήματος, το οποίο προσδιορίζεται βάσει συγκεκριμένων παραμέτρων. Μεταξύ αυτών περιλαμβάνονται ο κατώτατος μισθός, τα έτη δραστηριότητας, το κόστος μισθοδοσίας όπου υπάρχει και ο κύκλος εργασιών σε σχέση με στοιχεία του αντίστοιχου επαγγελματικού κλάδου. Δεν πρόκειται για ενιαίο ποσό που εφαρμόζεται με τον ίδιο τρόπο σε κάθε επαγγελματία. Υπάρχουν προβλεπόμενες μειώσεις, εξαιρέσεις και διαδικασίες αμφισβήτησης υπό συγκεκριμένες προϋποθέσεις. Γιατί ενδιαφέρει έναν freelancer με χαμηλά κέρδη; Ένας επαγγελματίας μπορεί να καταγράφει χαμηλά κέρδη επειδή μόλις ξεκίνησε ή επειδή αντιμετώπισε απώλεια πελατών. Η φορολογική του υποχρέωση, όμως, μπορεί να επηρεάζεται από την εφαρμογή του ελάχιστου τεκμαρτού εισοδήματος, όταν
Πώς επηρεάζει η φορολογία το κόστος λειτουργίας ενός marketing agency;
Ένα marketing agency μπορεί να εμφανίζει μηνιαίο τζίρο 20.000 ή 30.000 ευρώ και ταυτόχρονα να αντιμετωπίζει σημαντική πίεση στη ρευστότητα του. Οι αμοιβές προσωπικού, οι εξωτερικοί συνεργάτες, οι συνδρομές σε ψηφιακές πλατφόρμες και οι καθημερινές λειτουργικές υποχρεώσεις απορροφούν μέρος των εσόδων. Όταν προστεθούν η φορολογία των κερδών, οι ασφαλιστικές εισφορές και οι υποχρεώσεις απόδοσης ΦΠΑ, γίνεται σαφές ότι ο κύκλος εργασιών δεν αποτυπώνει από μόνος του την οικονομική κατάσταση της επιχείρησης. Η φορολογία ενός marketing agency αποτελεί κρίσιμο στοιχείο του επιχειρηματικού σχεδιασμού στην Ελλάδα. Διαφορετικές νομικές μορφές αντιμετωπίζονται με διαφορετικό τρόπο, ενώ ο χρόνος βεβαίωσης και καταβολής των φορολογικών υποχρεώσεων μπορεί να επηρεάζει την ταμειακή διαχείριση. Παράλληλα, το πραγματικό κόστος λειτουργίας ενός agency περιλαμβάνει επιβαρύνσεις που δεν είναι φόροι, αλλά συνδέονται άμεσα με την απασχόληση προσωπικού και την παροχή επαγγελματικών υπηρεσιών. Το 2026, η συζήτηση αποκτά πρόσθετο ενδιαφέρον λόγω των αλλαγών στην ηλεκτρονική τιμολόγηση και του ευρύτερου δημόσιου διαλόγου για τη φορολογία των επιχειρήσεων. Για τους ιδιοκτήτες agencies, όμως, το βασικό ερώτημα παραμένει πρακτικό: πόσα χρήματα απομένουν πραγματικά από κάθε συνεργασία και πώς πρέπει να οργανώνεται μια επιχείρηση ώστε να καλύπτει τις υποχρεώσεις της χωρίς να υπονομεύει την ανάπτυξή της; Ποιο είναι το πραγματικό κόστος λειτουργίας ενός marketing agency; Ένα digital marketing agency δεν χρειάζεται απαραίτητα μεγάλο επαγγελματικό χώρο ή σημαντικό απόθεμα εμπορευμάτων. Αυτό, ωστόσο, δεν σημαίνει ότι λειτουργεί με ελάχιστα έξοδα. Στις βασικές δαπάνες του περιλαμβάνονται η μισθοδοσία, οι αμοιβές εξωτερικών συνεργατών, τα λογισμικά, ο εξοπλισμός, η λογιστική υποστήριξη και οι υποδομές που επιτρέπουν την καθημερινή παροχή υπηρεσιών. Το τελικό κόστος εξαρτάται από το μέγεθος της εταιρείας και το επιχειρηματικό της μοντέλο. Ένα agency που προσφέρει SEO και αρθρογραφία μπορεί να έχει διαφορετικές ανάγκες από μια επιχείρηση που διαχειρίζεται παραγωγές βίντεο, διαφημίσεις μεγάλης κλίμακας ή σύνθετα έργα ανάπτυξης ιστοσελίδων. Γιατί ο τζίρος δεν είναι ίδιος με το κέρδος; Αν ένα agency τιμολογεί 15.000 ευρώ τον μήνα για υπηρεσίες, το ποσό αυτό δεν αποτελεί καθαρό κέρδος. Από τα έσοδα πρέπει να καλυφθούν τα λειτουργικά έξοδα και να προσδιοριστεί το λογιστικό και φορολογητέο αποτέλεσμα, σύμφωνα με τους εφαρμοστέους κανόνες. Ακόμη και τότε, το ποσό που εμφανίζεται ως κέρδος δεν ταυτίζεται απαραίτητα με τα διαθέσιμα χρήματα στον τραπεζικό λογαριασμό. Μπορεί να υπάρχουν ανεξόφλητα τιμολόγια, υποχρεώσεις προς προμηθευτές ή προγραμματισμένες φορολογικές πληρωμές. Η διαφορά ανάμεσα σε έσοδα, κερδοφορία και ρευστότητα είναι η βάση για την κατανόηση της οικονομικής λειτουργίας κάθε agency. Φορολογία marketing agency: Τι ισχύει για τα εταιρικά κέρδη το 2026; Η φορολόγηση εξαρτάται καταρχάς από τη νομική μορφή της δραστηριότητας. Μια Ιδιωτική Κεφαλαιουχική Εταιρεία (ΙΚΕ) δεν αντιμετωπίζεται φορολογικά με τον ίδιο τρόπο όπως ένας αυτοαπασχολούμενος που λειτουργεί με ατομική επιχείρηση. Για τα νομικά πρόσωπα που υπάγονται στο γενικό καθεστώς, ο συντελεστής φόρου εισοδήματος είναι 22% επί των φορολογητέων κερδών. Αυτό σημαίνει ότι ο φόρος δεν υπολογίζεται απευθείας επί του συνολικού τζίρου. Παράδειγμα φορολόγησης εταιρικών κερδών Ας υποθέσουμε ότι μια ΙΚΕ παροχής υπηρεσιών marketing καταγράφει, μετά τις αναγνωριζόμενες φορολογικά δαπάνες και τις απαιτούμενες προσαρμογές, φορολογητέα κέρδη 40.000 ευρώ. Με συντελεστή 22%, ο βασικός φόρος εισοδήματος διαμορφώνεται σε: 40.000 € × 22% = 8.800 € Το ποσό των 31.200 ευρώ που απομένει αποτελεί αποτέλεσμα μετά τον συγκεκριμένο φόρο, όχι κατ’ ανάγκη ελεύθερο ποσό προς διανομή ή ταμειακά διαθέσιμο. Ενδεχόμενη διανομή μερισμάτων, ασφαλιστικές υποχρεώσεις και άλλες ιδιαίτερες περιστάσεις εξετάζονται ξεχωριστά. Για μια ατομική επιχείρηση, αντίθετα, τα κέρδη υπάγονται στην εφαρμοστέα προοδευτική φορολογική κλίμακα και στους ειδικούς κανόνες που τη συνοδεύουν. Η επιλογή εταιρικής μορφής, επομένως, δεν πρέπει να βασίζεται μόνο στη σύγκριση ενός φορολογικού συντελεστή. Προκαταβολή φόρου: Γιατί επηρεάζει τόσο έντονα τη ρευστότητα; Ένα από τα στοιχεία που χρειάζεται να υπολογίζει η διοίκηση είναι η προκαταβολή φόρου εισοδήματος. Για τα περισσότερα νομικά πρόσωπα, το κανονικό ποσοστό προκαταβολής είναι 80% του αναλογούντος φόρου, με εξαιρέσεις και ειδικές μειώσεις όπου προβλέπονται. Η προκαταβολή δεν αποτελεί δεύτερη, ανεξάρτητη φορολόγηση των ίδιων κερδών. Είναι ποσό που καταβάλλεται έναντι μελλοντικής φορολογικής υποχρέωσης και λαμβάνεται υπόψη στον επόμενο φορολογικό συμψηφισμό. Ωστόσο, μπορεί να δημιουργεί σημαντική ταμειακή ανάγκη. Πώς επηρεάζεται ένα agency με κέρδη 40.000 ευρώ; Αν συνεχίσουμε το προηγούμενο υποθετικό παράδειγμα: Φόρος εισοδήματος: 8.800 ευρώ. Κανονική προκαταβολή 80%: 7.040 ευρώ. Σύνολο πριν από προηγούμενες προκαταβολές, παρακρατήσεις και λοιπούς συμψηφισμούς: 15.840 ευρώ. Αυτό δεν σημαίνει ότι η τελική φορολογική επιβάρυνση των συγκεκριμένων κερδών είναι 39,6%. Σημαίνει ότι, σε αυτό το απλουστευμένο παράδειγμα, η επιχείρηση πρέπει να προβλέψει και μια επιπλέον εκταμίευση έναντι της επόμενης χρήσης. Για ένα agency που εισπράττει καθυστερημένα από πελάτες, ο χρονισμός τέτοιων υποχρεώσεων μπορεί να αποκτήσει μεγαλύτερη σημασία από το ίδιο το λογιστικό περιθώριο κέρδους. ΦΠΑ 24%: Πότε επηρεάζει τη λειτουργία ενός digital agency; Οι συνήθεις εγχώριες υπηρεσίες digital marketing υπάγονται, κατά κανόνα, στον κανονικό συντελεστή ΦΠΑ 24%, εφόσον δεν εφαρμόζεται ειδικό καθεστώς ή διαφορετικός κανόνας τόπου φορολόγησης. Ας υποθέσουμε ότι ένα agency εκδίδει σε ελληνική επιχείρηση τιμολόγιο για υπηρεσίες SEO αξίας 2.000 ευρώ. Με ΦΠΑ 24%, το τιμολόγιο διαμορφώνεται ως εξής: Στοιχείο Ποσό Καθαρή αξία υπηρεσιών 2.000 € ΦΠΑ 24% 480 € Συνολική αξία τιμολογίου 2.480 € Τα 480 ευρώ δεν αποτελούν πρόσθετο επιχειρηματικό κέρδος. Ο ΦΠΑ αποτελεί ξεχωριστή φορολογική υποχρέωση. Στο πλαίσιο του συνήθους καθεστώτος, ο ΦΠΑ εκροών συμψηφίζεται με τον εκπιπτόμενο ΦΠΑ επαγγελματικών εισροών, σύμφωνα με τις νόμιμες προϋποθέσεις. Το πρόβλημα για ένα agency μπορεί να εμφανιστεί όταν τα ποσά αυτά αντιμετωπίζονται λανθασμένα ως διαθέσιμα λειτουργικά έσοδα. Τι συμβαίνει όταν ο πελάτης καθυστερεί να πληρώσει; Ένα agency μπορεί να εκδώσει τιμολόγιο και να μην εισπράξει αμέσως την αξία του. Ανάλογα με τον χρόνο γένεσης της φορολογικής υποχρέωσης και το καθεστώς που εφαρμόζεται, ενδέχεται να δημιουργείται υποχρέωση απόδοσης ΦΠΑ πριν από την είσπραξη. Αυτό μπορεί να επιβαρύνει προσωρινά τη ρευστότητα. Ο μηχανισμός του φόρου εξηγείται αναλυτικότερα στο δημοσιευμένο άρθρο του Opinion Feed, «Τι είναι ο ΦΠΑ;», όπου παρουσιάζονται οι συντελεστές, ο συμψηφισμός και οι βασικές υποχρεώσεις των επιχειρήσεων. Για τα agencies που συνεργάζονται με επιχειρήσεις του εξωτερικού ή αγοράζουν υπηρεσίες από διεθνείς πλατφόρμες, η αντιμετώπιση μπορεί να διαφοροποιείται. Ο τόπος παροχής, η ιδιότητα του πελάτη και οι κανόνες αντίστροφης χρέωσης απαιτούν προσεκτικό λογιστικό έλεγχο. Μισθοδοσία και εργοδοτικές εισφορές: Το κόστος πέρα από τον συμφωνημένο μισθό Για πολλά marketing agencies, η μισθοδοσία αποτελεί μία από
Πώς επηρεάζουν οι πολιτικές εξελίξεις την αγορά του digital marketing στην Ελλάδα;
Μια ελληνική επιχείρηση μπορεί να έχει σχεδιάσει το διαφημιστικό της budget για ολόκληρο το έτος, να έχει συμφωνήσει με ένα marketing agency και να περιμένει συγκεκριμένα αποτελέσματα από τις καμπάνιες της. Μια αλλαγή στο οικονομικό περιβάλλον, όμως, μπορεί να ανατρέψει αυτές τις προτεραιότητες. Η πίεση στο διαθέσιμο εισόδημα, μια νέα φορολογική ρύθμιση ή η αβεβαιότητα γύρω από μελλοντικές αποφάσεις μπορούν να επηρεάσουν το πόσα χρήματα είναι διατεθειμένη να επενδύσει στην προβολή της. Οι πολιτικές εξελίξεις και το digital marketing συνδέονται επομένως πιο άμεσα απ’ όσο φαίνεται. Οι κυβερνητικές αποφάσεις, οι ευρωπαϊκοί κανονισμοί και η γενικότερη οικονομική πολιτική δεν επηρεάζουν μόνο μεγάλους οργανισμούς. Διαμορφώνουν και τις συνθήκες μέσα στις οποίες λειτουργούν οι μικρομεσαίες επιχειρήσεις, τα διαφημιστικά agencies, οι freelancers και οι επαγγελματίες που παρέχουν υπηρεσίες ψηφιακής επικοινωνίας. Το 2026, η ελληνική αγορά βρίσκεται αντιμέτωπη με ένα σύνθετο περιβάλλον: συνεχιζόμενη ανάπτυξη αλλά και πληθωριστικές πιέσεις, νέες ευρωπαϊκές απαιτήσεις για την πολιτική διαφήμιση και αυξανόμενη ανάγκη διαφάνειας στη χρήση τεχνητής νοημοσύνης. Το ερώτημα δεν είναι αν η πολιτική επηρεάζει το digital marketing, αλλά μέσα από ποιους μηχανισμούς οι πολιτικές αποφάσεις αλλάζουν τη ζήτηση, το κόστος και τις επιχειρηματικές προοπτικές του κλάδου. Γιατί οι πολιτικές εξελίξεις επηρεάζουν το digital marketing; Το digital marketing αποτελεί μέρος της συνολικής οικονομικής δραστηριότητας. Οι επιχειρήσεις επενδύουν στη διαφήμιση για να αποκτήσουν πελάτες, να διατηρήσουν την παρουσία τους στην αγορά και να υποστηρίξουν τις πωλήσεις τους. Η δυνατότητα πραγματοποίησης αυτών των επενδύσεων εξαρτάται από τα διαθέσιμα οικονομικά περιθώρια. Όταν οι επιχειρήσεις αντιμετωπίζουν αυξημένα έξοδα ή αβεβαιότητα ως προς τη μελλοντική ζήτηση, μπορεί να επανεξετάζουν τη διαφημιστική τους στρατηγική. Αυτό δεν σημαίνει απαραίτητα ότι μειώνουν όλες τις δαπάνες marketing. Ορισμένες ενδέχεται να περιορίζουν ενέργειες χωρίς άμεσα μετρήσιμο αποτέλεσμα και να στρέφονται σε performance marketing, αναζητώντας καλύτερη αξιοποίηση του διαθέσιμου προϋπολογισμού. Από την οικονομική πολιτική στο διαφημιστικό budget Η σύνδεση λειτουργεί μέσα από διαφορετικά στάδια. Μια αλλαγή στη φορολογία, στις ασφαλιστικές επιβαρύνσεις ή στο λειτουργικό κόστος μπορεί να επηρεάζει την οικονομική θέση μιας επιχείρησης. Αντίστοιχα, η πίεση στις καταναλωτικές δαπάνες μπορεί να μεταβάλλει τις πωλήσεις της. Η διοίκηση καλείται τότε να αποφασίσει αν θα διατηρήσει, θα μειώσει ή θα ανακατανείμει το marketing budget. Για το agency, η απόφαση αυτή μπορεί να μεταφραστεί σε μικρότερες διαφημιστικές καμπάνιες, αλλαγές στα συμβόλαια συνεργασίας ή μεγαλύτερη πίεση για τεκμηρίωση των αποτελεσμάτων. Η πολιτική απόφαση δεν μεταβάλλει απευθείας κάθε διαφημιστική καμπάνια. Μπορεί όμως να επηρεάζει την οικονομική αλυσίδα που καθορίζει τη χρηματοδότησή της. Ελληνική οικονομία 2026: Τι δείχνουν τα στοιχεία για την αγορά; Σύμφωνα με τις εαρινές προβλέψεις της Ευρωπαϊκής Επιτροπής για την Ελλάδα, που δημοσιεύτηκαν τον Μάιο του 2026, η ελληνική οικονομία αναμενόταν να αναπτυχθεί κατά 1,8% το 2026, έναντι 2,1% το 2025. Η ίδια πρόβλεψη τοποθετούσε τον πληθωρισμό στο 3,7% για το 2026, επισημαίνοντας την επίδραση των υψηλότερων ενεργειακών τιμών στο πραγματικό εισόδημα των νοικοκυριών και στην κατανάλωση. Πρόκειται για εκτιμήσεις συγκεκριμένης χρονικής στιγμής, όχι για τελικά αποτελέσματα του έτους. Για το digital marketing, η σημασία τους βρίσκεται στο οικονομικό περιβάλλον που περιγράφουν. Πώς επηρεάζει η αγοραστική δύναμη τη ζήτηση διαφήμισης; Όταν το πραγματικό εισόδημα πιέζεται, οι καταναλωτές μπορεί να γίνονται πιο επιλεκτικοί ως προς τις αγορές τους. Μια επιχείρηση λιανικής ίσως χρειάζεται περισσότερη προσπάθεια για να πετύχει τον ίδιο αριθμό πωλήσεων. Ένα ηλεκτρονικό κατάστημα μπορεί να παρατηρήσει μεγαλύτερη ευαισθησία στην τιμή. Η εξέλιξη αυτή ενδέχεται να επηρεάζει τις διαφημιστικές αποφάσεις. Ορισμένα brands μπορεί να ενισχύσουν τη διαφήμιση για να διατηρήσουν τη ζήτηση. Άλλα ενδέχεται να περιορίσουν τις δαπάνες τους ώστε να προστατεύσουν τη ρευστότητά τους. Δεν υπάρχει επομένως μια ενιαία επίδραση για όλες τις επιχειρήσεις. Τη γενικότερη οικονομική εικόνα εξετάζει και το Opinion Feed, στο άρθρο «Πού βρίσκεται η ελληνική οικονομία το 2026», παρουσιάζοντας την αναπτυξιακή πορεία, τις πληθωριστικές πιέσεις και τις προκλήσεις της εγχώριας αγοράς. Η πολιτική αβεβαιότητα μπορεί να αλλάξει τις επενδυτικές αποφάσεις Η επιχειρηματική αβεβαιότητα δεν αφορά μόνο τις αποφάσεις που έχουν ήδη ληφθεί. Μπορεί να συνδέεται και με το ενδεχόμενο μελλοντικών αλλαγών. Μια επιχείρηση που δεν γνωρίζει πώς θα διαμορφωθεί το φορολογικό ή ρυθμιστικό περιβάλλον μπορεί να καθυστερήσει μια επένδυση μέχρι να αποκτήσει σαφέστερη εικόνα. Στο digital marketing, μια τέτοια στάση μπορεί να επηρεάσει τη ζήτηση για υπηρεσίες όπως website development, SEO, νέα διαφημιστικά accounts ή μεγαλύτερες συμφωνίες στρατηγικής επικοινωνίας. Γιατί τα μικρά agencies μπορεί να είναι πιο εκτεθειμένα; Ένα agency με λίγους μεγάλους πελάτες ενδέχεται να εξαρτάται από περιορισμένο αριθμό συμβολαίων. Αν δύο ή τρεις επιχειρήσεις αναστείλουν την επένδυσή τους στο marketing, η επίδραση στα έσοδα μπορεί να είναι δυσανάλογα μεγάλη. Μια μεγαλύτερη εταιρεία με διαφοροποιημένο πελατολόγιο μπορεί να διαθέτει περισσότερες δυνατότητες απορρόφησης τέτοιων μεταβολών. Δεν σημαίνει ότι κάθε μικρό agency είναι λιγότερο ανθεκτικό. Το επίπεδο κινδύνου εξαρτάται από τα ταμειακά διαθέσιμα, τη σύνθεση του πελατολογίου, το λειτουργικό κόστος και τις συμβατικές υποχρεώσεις. Η συζήτηση συνδέεται με όσα παρουσιάζει το Opinion Feed στο άρθρο «Επιχειρηματικότητα στην Ελλάδα: Πόσο εύκολο είναι πραγματικά να χτίσεις μια επιχείρηση σήμερα;», το οποίο εξετάζει τις ευκαιρίες και τις διαρθρωτικές δυσκολίες του εγχώριου επιχειρηματικού περιβάλλοντος. Πολιτική διαφήμιση: Τι άλλαξε στην Ευρωπαϊκή Ένωση; Μία από τις πιο συγκεκριμένες επιπτώσεις των πολιτικών και νομοθετικών αποφάσεων στο digital marketing αφορά την πολιτική διαφήμιση. Ο ευρωπαϊκός Κανονισμός 2024/900 για τη διαφάνεια και τη στόχευση της πολιτικής διαφήμισης εφαρμόζεται πλήρως από τις 10 Οκτωβρίου 2025. Στόχος του είναι η ενίσχυση της διαφάνειας γύρω από τα πολιτικά διαφημιστικά μηνύματα και η προστασία των πολιτών από αδιαφανείς πρακτικές στόχευσης. Οι απαιτήσεις περιλαμβάνουν, μεταξύ άλλων, πληροφορίες για τον χρηματοδότη μιας διαφήμισης, το κόστος της και τη χρήση τεχνικών στόχευσης, όπου εφαρμόζονται. Οι κανόνες αφορούν συγκεκριμένες κατηγορίες πολιτικής διαφήμισης και δεν πρέπει να συγχέονται με μια γενική απαγόρευση κάθε πολιτικού περιεχομένου. Γιατί η Meta και η Google περιόρισαν την πολιτική διαφήμιση; Η Meta διέκοψε από τον Οκτώβριο του 2025 τη δυνατότητα προβολής διαφημίσεων για πολιτικά, εκλογικά και ορισμένα κοινωνικά ζητήματα στην ΕΕ. Αντίστοιχα, η Google περιόρισε την προβολή διαφημίσεων που εμπίπτουν στον ευρωπαϊκό ορισμό της πολιτικής διαφήμισης, προβλέποντας συγκεκριμένες εξαιρέσεις και διαδικασίες ελέγχου σύμφωνα με τις πολιτικές της. Οι εταιρείες συνέδεσαν τις αποφάσεις τους με την πολυπλοκότητα και τη νομική αβεβαιότητα που θεωρούν ότι δημιουργεί το νέο πλαίσιο. Για τα agencies που
Review Manipulation: Το οικονομικό κόστος των ψεύτικων αξιολογήσεων για τις επιχειρήσεις
Μια επιχείρηση μπορεί να διαθέτει εξαιρετικά προϊόντα, αποτελεσματική εξυπηρέτηση και ανταγωνιστικές τιμές, αλλά να χάνει πελάτες από έναν ανταγωνιστή με εντυπωσιακά υψηλότερη βαθμολογία. Τι συμβαίνει όταν μέρος αυτής της βαθμολογίας δεν προέρχεται από πραγματικές εμπειρίες; Και πόσο μπορεί να επηρεαστεί η οικονομική θέση μιας εταιρείας όταν οι καταναλωτές βασίζουν τις αποφάσεις τους σε παραπλανητικές πληροφορίες; Το Review Manipulation περιγράφει πρακτικές χειραγώγησης των διαδικτυακών αξιολογήσεων, όπως η δημοσίευση κατασκευασμένων κριτικών, η αδικαιολόγητη απόκρυψη αρνητικών εμπειριών και η παραπλανητική παρουσίαση συνολικών βαθμολογιών. Το πρόβλημα δεν αφορά αποκλειστικά την εικόνα μιας επιχείρησης. Μπορεί να επηρεάζει τις πωλήσεις, το κόστος απόκτησης πελατών, την αποτελεσματικότητα του ανταγωνισμού και την αξιοπιστία των επιχειρηματικών δεδομένων. Το 2026, η οικονομική διάσταση του ζητήματος γίνεται ακόμη πιο επίκαιρη. Οι έρευνες της βρετανικής Competition and Markets Authority (CMA), οι ευρωπαϊκοί κανόνες καταναλωτικής προστασίας και οι νεότερες μελέτες για την αξία των online reviews αναδεικνύουν ένα ουσιαστικό δίλημμα: μπορεί μια επιχείρηση να δημιουργήσει βιώσιμη ανάπτυξη όταν μέρος της φήμης της δεν ανταποκρίνεται στην πραγματική εμπειρία των πελατών; Γιατί οι online αξιολογήσεις έχουν πραγματική οικονομική αξία; Οι αξιολογήσεις αποτελούν μέρος της πληροφορίας που χρησιμοποιεί ο καταναλωτής πριν επιλέξει προϊόν, υπηρεσία ή προμηθευτή. Μια υψηλή βαθμολογία μπορεί να μειώνει την αβεβαιότητα, ιδιαίτερα όταν ο αγοραστής δεν γνωρίζει ήδη την επιχείρηση. Αυτό έχει οικονομική σημασία, επειδή η εμπιστοσύνη επηρεάζει τη διαδρομή από το ενδιαφέρον μέχρι την ολοκλήρωση της συναλλαγής. Από τα αστέρια στο Conversion Rate Ας υποθέσουμε ότι δύο ηλεκτρονικά καταστήματα πωλούν παρόμοια προϊόντα σε συγκρίσιμες τιμές. Το πρώτο έχει πολλές τεκμηριωμένες αξιολογήσεις, ενώ το δεύτερο διαθέτει ελάχιστες πληροφορίες για προηγούμενους πελάτες. Ορισμένοι καταναλωτές μπορεί να προτιμήσουν το πρώτο, θεωρώντας ότι διαθέτουν περισσότερα στοιχεία για την αξιοπιστία του. Δεν σημαίνει ότι η βαθμολογία καθορίζει από μόνη της το conversion rate. Επηρεάζουν επίσης η τιμή, η διαθεσιμότητα, το brand, η παράδοση και η εμπειρία χρήστη. Σημαίνει όμως ότι οι κριτικές μπορούν να αποτελούν έναν ακόμη παράγοντα που επηρεάζει την εμπορική απόδοση. Όταν οι αξιολογήσεις χειραγωγούνται, αυτός ο μηχανισμός μπορεί να κατευθύνει μέρος της ζήτησης προς επιχειρήσεις που δεν απέκτησαν το πλεονέκτημα μέσω πραγματικής ικανοποίησης πελατών. Euroconsumers: Τι αξία αποδίδουν οι καταναλωτές στις αξιόπιστες αξιολογήσεις; Τον Νοέμβριο του 2025, η Euroconsumers δημοσίευσε έρευνα για την οικονομική αξία των online reviews. Η μελέτη περιλάμβανε έρευνα 4.200 ενηλίκων ηλικίας 18–64 ετών σε Βέλγιο, Ιταλία, Πορτογαλία και Ισπανία, μαζί με πειραματική οικονομική ανάλυση. Σύμφωνα με τα δημοσιευμένα ευρήματα της Euroconsumers: Το 78% των συμμετεχόντων ανέφερε ότι οι αξιολογήσεις έπαιζαν σημαντικό ρόλο στην αγοραστική του απόφαση. Το 75% θεωρούσε ότι οι ψεύτικες αξιολογήσεις υπονομεύουν την εμπιστοσύνη. Το 61% εμπιστευόταν ότι οι επαληθευμένες αξιολογήσεις προέρχονται πράγματι από αγοραστές. Στο πειραματικό σκέλος, οι ερευνητές εκτίμησαν ότι οι πληροφορίες των reviews μπορούν να αντιστοιχούν σε πρόσθετη προθυμία πληρωμής της τάξης του 3%–4% της τιμής ενός προϊόντος, με επιπλέον 2%–3% όταν οι κριτικές είναι επαληθευμένες. Τα ποσοστά αυτά προέρχονται από πειραματικές επιλογές και δεν αποτελούν μετρημένη αύξηση πραγματικών πωλήσεων ή εγγυημένο οικονομικό όφελος. Η μελέτη χρηματοδοτήθηκε από την Amazon EU S.à r.l., ενώ οι συγγραφείς δήλωσαν επιστημονική ανεξαρτησία. Το σημαντικό εύρημα για τις επιχειρήσεις είναι ότι η αξιοπιστία των αξιολογήσεων μπορεί να έχει οικονομική αξία πέρα από τον αριθμό των αστεριών. Πώς τα Fake Reviews δημιουργούν αθέμιτο ανταγωνιστικό πλεονέκτημα; Μια επιχείρηση μπορεί να επενδύει σε καλύτερη ποιότητα, ταχύτερη εξυπηρέτηση και πραγματική ικανοποίηση πελατών. Ένας ανταγωνιστής μπορεί να επιχειρεί να αποκτήσει ανάλογη εικόνα μέσω κατασκευασμένων αξιολογήσεων. Αυτό δημιουργεί πιθανή στρέβλωση, επειδή οι δύο εταιρείες δεν ανταγωνίζονται αποκλειστικά με βάση τα πραγματικά χαρακτηριστικά τους. Η τεχνητή φήμη μπορεί να αλλάξει την κατανομή της ζήτησης Η διαφορά ανάμεσα σε μια βαθμολογία 4,3/5 και 4,9/5 μπορεί να επηρεάζει την πρώτη εντύπωση ενός καταναλωτή. Αν η υψηλότερη βαθμολογία έχει προκύψει από παραπλανητικές πρακτικές, υπάρχει κίνδυνος να μεταφερθούν πωλήσεις από μια επιχείρηση που λειτουργεί θεμιτά προς μια άλλη που εμφανίζει πλασματικά καλύτερη εικόνα. Το οικονομικό κόστος δεν περιορίζεται στον καταναλωτή που ίσως επιλέξει λανθασμένα. Μπορεί να αφορά και τους ανταγωνιστές, οι οποίοι χρειάζονται περισσότερη προσπάθεια για να κερδίσουν την προσοχή του ίδιου κοινού. Δεν μπορούμε, πάντως, να υπολογίσουμε το μέγεθος αυτής της μεταφοράς χωρίς πραγματικά δεδομένα για την αγορά. Το Review Manipulation μπορεί να επηρεάζει και το Customer Acquisition Cost Το Customer Acquisition Cost (CAC) αποτυπώνει το κόστος που απαιτείται για την απόκτηση νέου πελάτη, σύμφωνα με τη μεθοδολογία της κάθε επιχείρησης. Οι online αξιολογήσεις μπορούν να επηρεάζουν αυτή τη διαδικασία. Ένα brand με ισχυρή πραγματική φήμη μπορεί να χρειάζεται λιγότερη πρόσθετη επιβεβαίωση για να πείσει έναν ενδιαφερόμενο αγοραστή. Αντίθετα, μια εταιρεία που αντιμετωπίζει γενικευμένη δυσπιστία μπορεί να χρειάζεται περισσότερα διαφημιστικά μηνύματα, πρόσθετο περιεχόμενο και επιπλέον σημεία επαφής. Το Market Insiders, στο άρθρο «Η οικονομία της εμπιστοσύνης: Τι κοστίζει σε μια επιχείρηση όταν ο πελάτης πιστεύει περισσότερο τρίτους από το ίδιο το brand;», εξετάζει πώς η εμπιστοσύνη μπορεί να επηρεάζει την τριβή στο sales funnel και το κόστος απόκτησης πελατών. Το Review Manipulation δημιουργεί μια διαφορετική πρόκληση: τι συμβαίνει όταν η εμπιστοσύνη κερδίζεται μέσα από πληροφορίες που δεν ανταποκρίνονται στην πραγματικότητα; Η αύξηση των conversions δεν εγγυάται καλύτερο LTV Μια επιχείρηση μπορεί να προσελκύσει περισσότερους πελάτες μέσω υπερβολικά θετικών αξιολογήσεων. Αν όμως το προϊόν δεν ανταποκρίνεται στην εικόνα που παρουσιάστηκε, μπορεί να εμφανιστούν περισσότερες επιστροφές, παράπονα και μειωμένες επαναλαμβανόμενες αγορές. Αυτό ενδέχεται να επιβαρύνει το Customer Lifetime Value (LTV). Ένας νέος πελάτης δεν δημιουργεί υποχρεωτικά μακροχρόνια αξία μόνο επειδή ολοκλήρωσε την πρώτη αγορά του. Σημασία έχουν το πραγματικό περιθώριο συνεισφοράς, η ικανοποίηση, το κόστος εξυπηρέτησης και η πιθανότητα επιστροφής. Οικονομικό παράδειγμα: Όταν οι περισσότερες πωλήσεις δεν αποφέρουν μεγαλύτερο όφελος Για να κατανοήσουμε την οικονομική επίπτωση μιας παραπλανητικής εικόνας, ας εξετάσουμε ένα απολύτως υποθετικό σενάριο. Ένα ηλεκτρονικό κατάστημα έχει 10.000 επισκέψεις σε συγκεκριμένη περίοδο. Με conversion rate 2%, ολοκληρώνει 200 παραγγελίες. Η συνεισφορά ανά επιτυχημένη, μη επιστραφείσα παραγγελία είναι 30 ευρώ, μετά τα μεταβλητά κόστη που περιλαμβάνει ο υπολογισμός. Ας υποθέσουμε ότι η επιχείρηση εμφανίζει χειραγωγημένες αξιολογήσεις και το conversion rate αυξάνεται υποθετικά στο 2,5%. Οι παραγγελίες γίνονται 250. Αρχικά, οι οικονομικοί δείκτες φαίνονται βελτιωμένοι. Μέγεθος Χωρίς χειραγώγηση Υποθετικό σενάριο χειραγώγησης Επισκέψεις 10.000 10.000 Conversion rate 2% 2,5% Αρχικές παραγγελίες 200 250 Συνεισφορά ανά μη επιστραφείσα παραγγελία 30 € 30
Algorithmic Pricing: Πώς οι αλγόριθμοι αλλάζουν τις τιμές και τα περιθώρια κέρδους
Ένα ηλεκτρονικό κατάστημα διαθέτει χιλιάδες προϊόντα και ανταγωνίζεται επιχειρήσεις που αλλάζουν συνεχώς τις τιμές τους. Μέχρι πρόσφατα, η παρακολούθηση του ανταγωνισμού απαιτούσε ανθρώπινη παρέμβαση, περιοδικούς ελέγχους και χειροκίνητες αποφάσεις. Σήμερα, ένα σύστημα μπορεί να αναλύει δεδομένα και να προτείνει ή να εφαρμόζει αναπροσαρμογές μέσα σε ελάχιστο χρόνο. Το Algorithmic Pricing μετατρέπει την τιμολόγηση από μια περιοδική εμπορική απόφαση σε διαδικασία που μπορεί να λειτουργεί διαρκώς. Η ζήτηση, η διαθεσιμότητα, το κόστος και οι κινήσεις ανταγωνιστών μπορούν να επηρεάζουν την τελική τιμή. Ωστόσο, μια αυτοματοποιημένη αύξηση εσόδων δεν σημαίνει υποχρεωτικά και μεγαλύτερη κερδοφορία. Μια εταιρεία μπορεί να πραγματοποιεί περισσότερες πωλήσεις, αλλά να εισπράττει μικρότερη οικονομική συνεισφορά από κάθε συναλλαγή. Το 2026, η συζήτηση αποκτά και κανονιστική διάσταση. Ο ΟΟΣΑ έχει εξετάσει τους κινδύνους για τον ανταγωνισμό, ενώ η βρετανική Competition and Markets Authority (CMA) προειδοποιεί για ενδεχόμενες μορφές αλγοριθμικού συντονισμού. Για τις επιχειρήσεις, το ερώτημα δεν είναι απλώς πόσο αποτελεσματικά μπορεί ένας αλγόριθμος να προσαρμόζει την τιμή. Είναι αν η αυτοματοποίηση δημιουργεί πραγματικό οικονομικό όφελος χωρίς να εισάγει δυσανάλογο εμπορικό, λειτουργικό ή νομικό κίνδυνο. Τι είναι το Algorithmic Pricing και πώς λειτουργεί; Το Algorithmic Pricing είναι η χρήση αλγοριθμικών συστημάτων για την υποστήριξη ή την αυτοματοποίηση αποφάσεων τιμολόγησης. Μια επιχείρηση μπορεί να χρησιμοποιεί ένα σχετικά απλό σύστημα κανόνων ή ένα πιο σύνθετο μοντέλο που αναλύει ιστορικά και τρέχοντα δεδομένα. Για παράδειγμα, ένας retailer μπορεί να ορίσει ότι η τιμή ενός προϊόντος δεν πρέπει να πέφτει κάτω από ένα συγκεκριμένο όριο. Το σύστημα παρακολουθεί διαθέσιμα δεδομένα και προτείνει αλλαγές εντός των εγκεκριμένων ορίων. Ένα πιο εξελιγμένο μοντέλο μπορεί να εκτιμά πώς θα επηρεαστεί η ζήτηση από διαφορετικές τιμές. Dynamic Pricing και AI Pricing: Δεν είναι ακριβώς το ίδιο Το dynamic pricing αφορά τη μεταβολή τιμών ανάλογα με τις συνθήκες. Το AI-powered pricing χρησιμοποιεί τεχνικές τεχνητής νοημοσύνης για προβλέψεις ή αποφάσεις. Μια επιχείρηση μπορεί να εφαρμόζει δυναμική τιμολόγηση χωρίς AI, χρησιμοποιώντας απλούς κανόνες. Αντίστοιχα, ένα AI μοντέλο μπορεί μόνο να προτείνει τιμές, αφήνοντας την τελική απόφαση σε άνθρωπο. Αυτή η διάκριση έχει σημασία όταν μια εταιρεία εξετάζει τι πραγματικά αγοράζει από έναν προμηθευτή λογισμικού. Γιατί οι επιχειρήσεις επενδύουν στην αυτοματοποιημένη τιμολόγηση; Η παραδοσιακή διαδικασία τιμολόγησης μπορεί να δυσκολεύεται να ανταποκριθεί σε αγορές με μεγάλο αριθμό προϊόντων και συχνές μεταβολές. Ένα σύστημα Algorithmic Pricing μπορεί να περιορίζει τον χρόνο επεξεργασίας δεδομένων, να εντοπίζει αλλαγές στον ανταγωνισμό και να επιτρέπει ταχύτερες αποφάσεις. Στους κλάδους όπου η διαθέσιμη δυναμικότητα χάνεται όταν δεν χρησιμοποιηθεί, όπως η διαμονή ή οι αεροπορικές μεταφορές, η τιμολόγηση αποτελεί μέρος μιας ευρύτερης στρατηγικής revenue management. Η CMA, σε αξιολόγηση του Ιουνίου 2025, αναγνώρισε ότι η δυναμική τιμολόγηση μπορεί να βελτιώνει την αξιοποίηση της δυναμικότητας, την αποδοτικότητα και τον ανταγωνισμό. Τόνισε όμως ότι το αποτέλεσμα εξαρτάται από τον τρόπο εφαρμογής και τα χαρακτηριστικά της αγοράς. Η ταχύτητα δεν αποτελεί από μόνη της ανταγωνιστικό πλεονέκτημα Μια γρήγορη αλλαγή τιμής δεν είναι απαραίτητα σωστή. Αν το σύστημα αντιδρά αποκλειστικά στις κινήσεις των ανταγωνιστών, μπορεί να μειώνει τις τιμές χωρίς να αξιολογεί αν η επιχείρηση αντέχει οικονομικά τη μείωση. Αντίστοιχα, μια αύξηση τιμής μπορεί να ενισχύει το κέρδος ανά μονάδα, αλλά να περιορίζει σημαντικά τον όγκο πωλήσεων. Η αποτελεσματικότητα κρίνεται από την οικονομική επίδοση και όχι από τον αριθμό αναπροσαρμογών. Algorithmic Pricing και περιθώρια κέρδους: Πού βρίσκεται το πραγματικό όφελος; Για να αξιολογηθεί μια αλλαγή τιμής, χρειάζεται να εξετάζονται τουλάχιστον τρεις παράγοντες: η τιμή πώλησης, το μεταβλητό κόστος και ο αριθμός μονάδων που πωλούνται. Ο τζίρος δεν ταυτίζεται με το κέρδος. Μια επιχείρηση μπορεί να αυξήσει τις συνολικές εισπράξεις της μειώνοντας τις τιμές, αλλά να χάσει μέρος της οικονομικής συνεισφοράς που απομένει μετά το μεταβλητό κόστος. Υποθετικό παράδειγμα: Περισσότερες πωλήσεις, μικρότερη συνεισφορά Ας εξετάσουμε ένα ενδεικτικό e-shop. Υποθέτουμε ότι η αρχική καθαρή τιμή πώλησης ενός προϊόντος είναι 100 ευρώ, το συνολικό μεταβλητό κόστος 60 ευρώ ανά μονάδα και οι μηνιαίες πωλήσεις 1.000 τεμάχια. Στη συνέχεια, εξετάζουμε δύο διαφορετικά σενάρια αναπροσαρμογής. Μέγεθος Αρχική κατάσταση Μείωση τιμής Αύξηση τιμής Τιμή ανά μονάδα 100 € 95 € 105 € Πωλήσεις 1.000 1.100 940 Έσοδα 100.000 € 104.500 € 98.700 € Συνολικό μεταβλητό κόστος 60.000 € 66.000 € 56.400 € Περιθώριο συνεισφοράς σε ευρώ 40.000 € 38.500 € 42.300 € Όλα τα ποσά αποτελούν παραδοχές υποθετικού παραδείγματος, όχι πραγματικά αποτελέσματα εταιρείας ή προβλέψεις αλγορίθμου. Οι τιμές εξετάζονται χωρίς ΦΠΑ, με σταθερό μεταβλητό κόστος ανά μονάδα. Δεν περιλαμβάνονται πάγια έξοδα ή το κόστος του συστήματος τιμολόγησης. Στο σενάριο μείωσης τιμής, ο τζίρος αυξάνεται κατά 4,5%, αλλά η οικονομική συνεισφορά μειώνεται κατά 1.500 ευρώ. Στο σενάριο αύξησης τιμής, ο τζίρος υποχωρεί κατά 1,3%, αλλά η συνεισφορά αυξάνεται κατά 2.300 ευρώ. Κανένα από τα δύο αποτελέσματα δεν είναι δεδομένο στην πραγματική αγορά. Η αντίδραση της ζήτησης πρέπει να εκτιμηθεί από κατάλληλα δεδομένα. Το παράδειγμα δείχνει γιατί ένας αλγόριθμος που βελτιστοποιεί μόνο τον τζίρο μπορεί να οδηγήσει σε διαφορετική απόφαση από έναν που αξιολογεί τη συνεισφορά μετά το μεταβλητό κόστος. Price Elasticity: Πόσο επηρεάζεται η ζήτηση από μια αλλαγή τιμής; Η price elasticity of demand περιγράφει πόσο ευαίσθητη είναι η ζητούμενη ποσότητα σε μεταβολές της τιμής. Η ευαισθησία δεν είναι ίδια σε όλες τις κατηγορίες προϊόντων. Ένα τυποποιημένο προϊόν, διαθέσιμο σε πολλούς retailers, μπορεί να αντιμετωπίζει έντονη πίεση τιμών. Μια εξειδικευμένη υπηρεσία με λιγότερες εναλλακτικές μπορεί να εμφανίζει διαφορετική συμπεριφορά. Ωστόσο, η πραγματική ελαστικότητα δεν μπορεί να καθοριστεί αξιόπιστα μόνο από γενικές υποθέσεις για έναν κλάδο. Χρειάζονται ιστορικά δεδομένα και, όπου είναι εφικτό, κατάλληλες δοκιμές που λαμβάνουν υπόψη εποχικότητα, διαφήμιση, διαθεσιμότητα και άλλες μεταβλητές. Γιατί ένα μοντέλο μπορεί να κάνει λανθασμένες προβλέψεις; Ένας αλγόριθμος που βασίζεται κυρίως σε προηγούμενες πωλήσεις μπορεί να δυσκολευτεί όταν εμφανιστεί μια ασυνήθιστη κατάσταση. Μια ξαφνική αύξηση ζήτησης μπορεί να προέρχεται από προσωρινή τάση και όχι από μόνιμη μεταβολή της αγοράς. Αν το σύστημα ερμηνεύσει λανθασμένα την κατάσταση, μπορεί να προτείνει υπερβολική αύξηση ή μείωση τιμών. Επομένως, η αξιοπιστία του Algorithmic Pricing εξαρτάται από την ποιότητα των δεδομένων, τη μεθοδολογία και τη δυνατότητα ανθρώπινου ελέγχου. Ο κίνδυνος του Price War: Όταν οι αλγόριθμοι μειώνουν διαρκώς τις τιμές Η παρακολούθηση τιμών ανταγωνιστών μπορεί να αποτελεί θεμιτό εργαλείο εμπορικής στρατηγικής. Το πρόβλημα ξεκινά όταν η αυτοματοποίηση ενθαρρύνει συνεχείς μειώσεις χωρίς επαρκή