European Accessibility Act: Τι αλλάζει για τις επιχειρήσεις και τις ψηφιακές υπηρεσίες
Το European Accessibility Act (EAA), που εφαρμόζεται από τις 28 Ιουνίου 2025 σε συγκεκριμένες κατηγορίες προϊόντων και υπηρεσιών, θεσπίζει κοινές απαιτήσεις ψηφιακής προσβασιμότητας στην ευρωπαϊκή αγορά. Για τις επιχειρήσεις που εμπίπτουν στο πεδίο εφαρμογής του, η προσβασιμότητα αποτελεί πλέον βασική παράμετρο στον σχεδιασμό, την παροχή και τη διατήρηση συγκεκριμένων προϊόντων και υπηρεσιών, και όχι απλώς μια προαιρετική βελτίωση του user experience. Το European Accessibility Act αναδεικνύει, παράλληλα, μια ευρύτερη επιχειρηματική πρόκληση: την ανάγκη για ψηφιακές υπηρεσίες που ανταποκρίνονται στις διαφορετικές δυνατότητες και ανάγκες των χρηστών. Η προσβασιμότητα γίνεται μέρος της λειτουργίας της ευρωπαϊκής αγοράς Το European Accessibility Act θεσπίστηκε με την Οδηγία (ΕΕ) 2019/882, με στόχο την εναρμόνιση των απαιτήσεων προσβασιμότητας για επιλεγμένα προϊόντα και υπηρεσίες στα κράτη-μέλη της Ευρωπαϊκής Ένωσης. Πριν από την υιοθέτηση ενός κοινού πλαισίου, οι διαφορετικές εθνικές απαιτήσεις μπορούσαν να δημιουργούν εμπόδια στις επιχειρήσεις που επιθυμούσαν να διαθέσουν προσβάσιμα προϊόντα και υπηρεσίες σε περισσότερες αγορές. Σύμφωνα με την Ευρωπαϊκή Επιτροπή, η εναρμόνιση επιδιώκει να βελτιώσει τη λειτουργία της εσωτερικής αγοράς, να μειώσει τα εμπόδια στις διασυνοριακές συναλλαγές και να αυξήσει τη διαθεσιμότητα προσβάσιμων προϊόντων και υπηρεσιών. Αυτό δίνει στη νομοθεσία έναν διπλό χαρακτήρα. Από τη μία πλευρά επιδιώκει να ενισχύσει τα δικαιώματα και τη δυνατότητα συμμετοχής των ατόμων με αναπηρία. Από την άλλη, δημιουργεί ένα περισσότερο κοινό πλαίσιο λειτουργίας για επιχειρήσεις που δραστηριοποιούνται στην ευρωπαϊκή αγορά. Η προσβασιμότητα, επομένως, δεν αποτελεί μόνο ζήτημα κοινωνικής πολιτικής. Συνδέεται και με τον τρόπο με τον οποίο οργανώνεται η παροχή υπηρεσιών μέσα στην ενιαία αγορά. Ποιες επιχειρήσεις και υπηρεσίες καλύπτει το European Accessibility Act; Ένα από τα σημαντικότερα σημεία που πρέπει να αποσαφηνιστούν είναι ότι η νομοθεσία δεν εφαρμόζεται αυτομάτως σε κάθε επιχείρηση ή σε κάθε ψηφιακή δραστηριότητα. Το European Accessibility Act καλύπτει συγκεκριμένες κατηγορίες προϊόντων, όπως υπολογιστές και λειτουργικά συστήματα γενικής χρήσης για καταναλωτές, smartphones και συναφή τερματικό εξοπλισμό, e-readers, τερματικά πληρωμών και ορισμένα μηχανήματα αυτοεξυπηρέτησης, όπως ATMs και μηχανήματα έκδοσης εισιτηρίων. Στον τομέα των υπηρεσιών, το πεδίο εφαρμογής περιλαμβάνει, μεταξύ άλλων, υπηρεσίες ηλεκτρονικών επικοινωνιών, υπηρεσίες πρόσβασης σε οπτικοακουστικά μέσα, συγκεκριμένες υπηρεσίες επιβατικών μεταφορών, τραπεζικές υπηρεσίες προς καταναλωτές, ηλεκτρονικά βιβλία και υπηρεσίες ηλεκτρονικού εμπορίου. Περιλαμβάνονται επίσης προβλέψεις για την απάντηση στις επικοινωνίες έκτακτης ανάγκης προς τον ευρωπαϊκό αριθμό 112. Οι κατηγορίες αυτές προσδιορίζονται στην Οδηγία (ΕΕ) 2019/882 και στο αντίστοιχο εθνικό πλαίσιο. Για μια επιχείρηση, η πρώτη ουσιαστική απόφαση είναι να εξετάσει αν οι υπηρεσίες ή τα προϊόντα της εμπίπτουν πράγματι σε κάποια από αυτές τις κατηγορίες. Η ύπαρξη website, mobile application ή ψηφιακής παρουσίας δεν αρκεί από μόνη της για να απαντήσει σε αυτό το ερώτημα. Χρειάζεται να αξιολογηθεί η πραγματική φύση της δραστηριότητας και οι συγκεκριμένες διατάξεις που την αφορούν. Δεν σημαίνει ότι κάθε website υπάγεται αυτομάτως στις ίδιες υποχρεώσεις Η διάδοση του όρου European Accessibility Act έχει δημιουργήσει και ορισμένες υπεραπλουστεύσεις γύρω από την εφαρμογή του. Μια συνηθισμένη ερμηνεία είναι ότι από τον Ιούνιο του 2025 κάθε website στην Ευρώπη πρέπει να πληροί ακριβώς τις ίδιες τεχνικές και νομικές προϋποθέσεις. Η πραγματικότητα είναι πιο σύνθετη. Η Οδηγία καθορίζει συγκεκριμένες κατηγορίες προϊόντων και υπηρεσιών, ενώ υπάρχουν εξαιρέσεις και μεταβατικές προβλέψεις. Παράλληλα, διαφορετικά νομοθετικά πλαίσια μπορούν να επιβάλλουν πρόσθετες υποχρεώσεις σε ορισμένους φορείς. Χαρακτηριστικό παράδειγμα είναι η προϋπάρχουσα ευρωπαϊκή Οδηγία 2016/2102, η οποία αφορά την προσβασιμότητα websites και mobile applications οργανισμών του δημόσιου τομέα. Αυτό σημαίνει ότι μια ιδιωτική επιχείρηση πρέπει πρώτα να εξετάσει το είδος της υπηρεσίας που παρέχει, το επιχειρηματικό της μέγεθος και τις εφαρμοστέες εθνικές διατάξεις. Η ψηφιακή προσβασιμότητα παραμένει σημαντική καλή πρακτική και εκτός του άμεσου πεδίου εφαρμογής του EAA. Αυτό, όμως, δεν πρέπει να συγχέεται με την ύπαρξη συγκεκριμένης νομικής υποχρέωσης. Για τη σωστή επιχειρηματική προετοιμασία, η διάκριση μεταξύ legal compliance και voluntary accessibility improvements είναι απαραίτητη. Τι ισχύει στην Ελλάδα με τον νόμο 4994/2022; Στην Ελλάδα, η ενσωμάτωση της Οδηγίας 2019/882 πραγματοποιήθηκε μέσω του ν. 4994/2022, ο οποίος δημοσιεύθηκε στο ΦΕΚ Α΄ 215 της 18ης Νοεμβρίου 2022. Το συγκεκριμένο νομοθέτημα ορίζει το εθνικό πλαίσιο για τις απαιτήσεις προσβασιμότητας προϊόντων και υπηρεσιών και περιλαμβάνει διατάξεις για τις υποχρεώσεις των οικονομικών φορέων, την παρακολούθηση συμμόρφωσης και τις προβλεπόμενες εξαιρέσεις. Η εφαρμογή του σχετικού Μέρους Β΄ ξεκίνησε στις 28 Ιουνίου 2025, με τις προβλεπόμενες μεταβατικές διατάξεις. Η ελληνική ενσωμάτωση είχε, ωστόσο, απασχολήσει και την Ευρωπαϊκή Επιτροπή. Τον Μάρτιο του 2025 η Επιτροπή ανακοίνωσε ότι είχε αποστείλει αιτιολογημένη γνώμη προς την Ελλάδα, επισημαίνοντας εναπομείναντα κενά στην ενσωμάτωση της Οδηγίας. Ακολούθησε ο ν. 5218/2025, ο οποίος συμπλήρωσε το πλαίσιο με διατάξεις για την ελεύθερη κυκλοφορία συμμορφούμενων προϊόντων και υπηρεσιών, τη δυνατότητα συλλογικής αγωγής για την προστασία των συμφερόντων των ατόμων με αναπηρία και ζητήματα διοικητικών κυρώσεων. Η εξέλιξη αυτή δείχνει ότι η συμμόρφωση δεν αποτελεί στατική διαδικασία. Οι επιχειρήσεις χρειάζεται να παρακολουθούν τόσο τις ευρωπαϊκές απαιτήσεις όσο και το ισχύον εθνικό πλαίσιο, ιδιαίτερα όταν οι δραστηριότητές τους καλύπτονται από ειδικές διατάξεις. Η συμμόρφωση δεν περιορίζεται σε ένα accessibility audit Μια επιχείρηση που διαπιστώνει ότι εμπίπτει στο πεδίο εφαρμογής του EAA μπορεί αρχικά να αντιμετωπίσει την προσβασιμότητα ως τεχνικό πρόβλημα. Θα ζητήσει έναν έλεγχο στο website, θα εντοπίσει ορισμένα ζητήματα πλοήγησης ή εμφάνισης και θα αναθέσει τις απαραίτητες διορθώσεις στους developers. Αυτή η προσέγγιση μπορεί να αποτελεί χρήσιμο πρώτο βήμα, αλλά δεν καλύπτει απαραίτητα τη συνολική επιχειρησιακή απαίτηση. Οι εφαρμοστέες προβλέψεις μπορούν να αφορούν τον σχεδιασμό της υπηρεσίας, τη λειτουργικότητα των ψηφιακών interfaces, τις πληροφορίες που παρέχονται στους καταναλωτές και την προσβασιμότητα των υπηρεσιών υποστήριξης. Ανάλογα με την κατηγορία προϊόντος ή υπηρεσίας, υπάρχουν διαφορετικές απαιτήσεις. Για παράδειγμα, μια τραπεζική υπηρεσία προς καταναλωτές δεν μπορεί να εξετάζεται αποκλειστικά ως ένα σύνολο ιστοσελίδων. Η συνολική εμπειρία μπορεί να περιλαμβάνει authentication, επικοινωνία με τον χρήστη, λειτουργίες εξυπηρέτησης και διαφορετικά ψηφιακά ή φυσικά σημεία αλληλεπίδρασης. Αντίστοιχα, μια υπηρεσία μεταφορών μπορεί να χρειάζεται να εξετάσει την προσβασιμότητα συγκεκριμένων διαδικασιών ενημέρωσης και έκδοσης εισιτηρίων. Η ουσία είναι ότι η προσβασιμότητα μιας υπηρεσίας δεν ταυτίζεται πάντα με την προσβασιμότητα της αρχικής της σελίδας. Η τεκμηρίωση γίνεται μέρος της επιχειρησιακής ευθύνης Ένα λιγότερο προβεβλημένο στοιχείο του πλαισίου είναι ότι η συμμόρφωση δεν αφορά μόνο την τελική εμπειρία, αλλά και τη δυνατότητα μιας επιχείρησης να εξηγήσει πώς ανταποκρίνεται στις απαιτήσεις. Το άρθρο 13 του ελληνικού ν.
Can I rent out my Golden Visa Property in Greece? Rules, limits and what investors get wrong
You bought a property in Athens. You have your Golden Visa. And now you’re wondering: can I rent this out while I’m not here? It’s one of the most common questions investors ask and one of the most misunderstood. The short answer is yes, you can rent out your Golden Visa property. But the rules have changed significantly since 2024, and getting them wrong carries a penalty that goes beyond a fine. It can cost you your residence permit. Here’s what you need to know. The rule that changed everything: no short-term rentals Before 2024, many investors bought Golden Visa properties with one eye on Airbnb. Athens was booming as a tourist destination, short-term yields were strong, and the numbers looked attractive on paper. That model is now off the table. Article 64 of Law 5100/2024 explicitly prohibits short-term letting of Golden Visa properties. This covers Airbnb, Booking.com, and any other platform or arrangement that falls within Greece’s statutory short-term rental framework — broadly, stays under 60 days. The penalty for violations is not a warning. It’s a €50,000 administrative fine and revocation of your residence permit. Both consequences at once. This is the rule that catches most investors off guard, especially those who did their research before 2024 and are working from outdated information. If your plan was built around short-term rental income, you need to rebuild it around a different model. Long-term rentals: fully permitted, and actually working Long-term letting — leases of 12 months or longer — remains fully legal for Golden Visa properties. And in practice, the Athens long-term rental market has absorbed the shift better than many expected. Of roughly 16,000 properties that non-EU nationals had acquired under the Golden Visa program by the end of 2024, nearly 15,000 moved into the long-term rental market. That’s not a slow transition — that’s almost the entire stock redirecting almost immediately. Why did it work? Because Athens has genuine long-term rental demand. Young professionals, international companies relocating staff, diplomatic personnel, students at international universities — the city has a large pool of tenants who want a quality apartment for a year or more. Supply in that segment was undersupplied before the short-term rental ban redirected so much inventory toward it. Long-term rental yields in Athens currently sit between 4% and 6% annually for well-located properties. That’s below the headline figures some investors were projecting with short-term letting, but it’s a stable, predictable return on a qualified asset — one that also serves as your EU residency qualifier. What counts as short-term and what doesn’t The legal definition matters here, and it’s more specific than you might think. In Greece, a stay of 60 days or longer is legally classified as a long-term lease. It falls under standard Greek lease law, requires no Airbnb-style registration, and sits outside the short-term rental regulatory regime entirely. So if you rent your property to someone for three months, six months, or twelve months, that’s a long-term lease — fully permitted, no issues. What’s banned is the sharing-economy model: nightly and weekly bookings through platforms, rolling short stays, the Airbnb playbook. That’s what Law 5100/2024 targets, and that’s what carries the €50,000 fine. There’s a separate layer worth knowing: since January 2025, new short-term rental registrations have been suspended in the three central districts of Athens. This applies to all properties, not just Golden Visa ones. It’s part of Greece’s broader response to the housing affordability pressure that short-term rentals created in the city center. Even if the Golden Visa restriction didn’t exist, you couldn’t register a new Airbnb-style listing in central Athens right now anyway. What about subleasing? The same law that bans short-term letting also prohibits subleasing of Golden Visa properties. You cannot rent to a tenant and have that tenant sublet to a third party. The property must be used by the tenant who signed the lease. This is a less common issue in practice, but it’s worth being aware of if you’re structuring a rental arrangement with a corporate tenant or an intermediary property manager. Any arrangement that creates a chain of occupancy between you and the actual resident falls outside what the law permits. The new Golden Visa category to watch In August 2026, the Greek government published its National Housing Strategy, which includes a proposed new Golden Visa category specifically linked to long-term rentals. Under this proposal, investors would be able to qualify for a Golden Visa through a portfolio of properties, not just a single property provided those properties are committed exclusively to long-term residential letting and kept off short-term rental platforms entirely. This is still at the legislative proposal stage as of October 2026 and has not been enacted. But it signals something important: the Greek government is actively designing the Golden Visa program around long-term rental use. If you’re investing now, you’re investing into the model the government is explicitly building toward. Three mistakes investors make The investors who run into problems tend to make one of three errors. The first is assuming old advice is still current. A lot of information circulating about Golden Visa rental rules predates the 2024 legislation. If someone told you before 2024 that you could use Airbnb for your Golden Visa property, that advice is no longer accurate. The second is confusing Golden Visa restrictions with general Greek property rules. The short-term rental ban applies specifically to properties acquired under the Golden Visa thresholds defined in Law 5100/2024. If you own a separate property in Greece purchased outside the Golden Visa framework, different rules may apply to that property. Don’t conflate the two. The third is choosing a property without thinking about long-term rental demand. Some investors buy purely to meet the investment threshold, without considering whether the property has a real tenant market. A property in a neighborhood with low long-term rental demand doesn’t become easier to let just because the short-term option is closed. Location and tenant profile matter as much in a long-term
Χρηματοδότηση σχολικών δρομολογίων στην Ανατολική Αττική: Τα ποσά και τα ερωτήματα της Ναταλί Κάκκαβα
Η χρηματοδότηση των σχολικών δρομολογίων στην Ανατολική Αττική επανέρχεται στο επίκεντρο της δημόσιας συζήτησης, με τη Ναταλί Κάκκαβα να ζητά συγκεκριμένα οικονομικά στοιχεία από το Υπουργείο Εσωτερικών και την Περιφέρεια Αττικής. Σε νέα παρέμβασή της, θέτει ερωτήματα για τα κονδύλια που έχουν εγκριθεί, τα χρήματα που παραμένουν διαθέσιμα και τις πρόσθετες ανάγκες για την πλήρη κάλυψη της μαθητικής μεταφοράς. Η συζήτηση αναδεικνύει ένα ευρύτερο ζήτημα στη διαχείριση των δημόσιων πόρων: η ύπαρξη προϋπολογισμού δεν ταυτίζεται απαραίτητα με την αποτελεσματική παροχή μιας υπηρεσίας. Για να αξιολογηθεί η επάρκεια της χρηματοδότησης, χρειάζεται να εξεταστούν τόσο τα διαθέσιμα ποσά όσο και η πορεία των συμβάσεων που επιτρέπουν την πραγματοποίηση των δρομολογίων. Από τα ακάλυπτα δρομολόγια στα ερωτήματα για τα διαθέσιμα κονδύλια Η σχολική μεταφορά στην Ανατολική Αττική είχε απασχολήσει τη δημόσια συζήτηση ήδη από τον Σεπτέμβριο του 2026, όταν καταγράφονταν προβλήματα στην κάλυψη μαθητικών δρομολογίων. Στις 24 Σεπτεμβρίου είχαν αναφερθεί 17 άγονα δρομολόγια στην περιοχή, ενώ γονείς του 2ου Γυμνασίου Νέας Μάκρης περιέγραφαν δυσκολίες στην καθημερινή μετακίνηση περίπου 150 μαθητών. Η Ναταλί Κάκκαβα είχε ήδη τοποθετηθεί δημόσια για το ζήτημα, αναδεικνύοντας τις συνέπειες που αντιμετωπίζουν μαθητές και οικογένειες όταν δεν εξασφαλίζεται οργανωμένη μεταφορά. Το Market Insiders έχει παρουσιάσει το συγκεκριμένο πρόβλημα και στο προηγούμενο άρθρο του για τη σχολική μεταφορά στην Ανατολική Αττική και την παρέμβαση της Ναταλί Κάκκαβα. Η νέα τοποθέτηση μεταφέρει πλέον τη συζήτηση από τις δυσκολίες εκτέλεσης των δρομολογίων στην οικονομική διαχείριση του συστήματος. Ναταλί Κάκκαβα: Πόσα χρήματα έχουν εγκριθεί και πόσα απομένουν; Στο νέο βίντεο, η Ναταλί Κάκκαβα ζητά να παρουσιαστεί με σαφήνεια η οικονομική εικόνα της μαθητικής μεταφοράς στην Ανατολική Αττική. «Πόσα χρήματα δίνουν το Υπουργείο Εσωτερικών και η Περιφέρεια για τα σχολικά δρομολόγια στην Ανατολική Αττική και πόσα ακόμη χρειάζονται;» Και συνεχίζει: «Πόση χρηματοδότηση έχει εγκριθεί, πόσα χρήματα απομένουν και τι ποσό επιπλέον απαιτείται για να καλυφθούν όλα τα σχολικά δρομολόγια;» Τα ερωτήματα αυτά αφορούν διαφορετικά οικονομικά μεγέθη, τα οποία συχνά παρουσιάζονται ως ενιαίο σύνολο. Ένα ποσό μπορεί να έχει προβλεφθεί στον προϋπολογισμό μιας δημόσιας σύμβασης χωρίς να έχει ήδη δαπανηθεί. Αντίστοιχα, ένα μέρος των διαθέσιμων πόρων μπορεί να έχει δεσμευθεί για υπηρεσίες που πρόκειται να εκτελεστούν. Για να διαπιστωθεί αν απαιτείται πρόσθετη χρηματοδότηση, χρειάζεται επομένως να είναι γνωστές οι υφιστάμενες δεσμεύσεις, το κόστος των εκκρεμών δρομολογίων και οι πόροι που μπορούν πράγματι να διατεθούν. Τα 235 εκατ. ευρώ της κρατικής χρηματοδότησης και ο προϋπολογισμός της Ανατολικής Αττικής Η χρηματοδότηση της μαθητικής μεταφοράς έχει ενισχυθεί τα τελευταία χρόνια σε εθνικό επίπεδο. Σύμφωνα με στοιχεία που παρουσίασε στη Βουλή ο υφυπουργός Εσωτερικών Βασίλης Σπανάκης στις 31 Αυγούστου 2026, τα ποσά που διατέθηκαν για τη μεταφορά μαθητών στις 13 Περιφέρειες της χώρας αυξήθηκαν από 170 εκατ. ευρώ το 2019 σε 235 εκατ. ευρώ το 2026. Η αύξηση αυτή υπερβαίνει το 38%, σύμφωνα με τα στοιχεία που παρέθεσε ο ίδιος. Ωστόσο, η συνολική κρατική χρηματοδότηση δεν επιτρέπει από μόνη της να προσδιοριστεί η οικονομική κατάσταση μιας συγκεκριμένης Περιφερειακής Ενότητας. Στην περίπτωση της Ανατολικής Αττικής, η Περιφέρεια έχει προκηρύξει Δυναμικό Σύστημα Αγορών συνολικής εκτιμώμενης αξίας 161 εκατ. ευρώ, το οποίο καλύπτει τα σχολικά έτη 2025-2026, 2026-2027 και 2027-2028. Πρόκειται για πολυετές πλαίσιο ανάθεσης υπηρεσιών, στο οποίο περιλαμβάνονται ΦΠΑ, δικαιώματα προαίρεσης και προβλέψεις αναπροσαρμογής λόγω καυσίμων. Το ποσό των 161 εκατ. ευρώ δεν αποτελεί το διαθέσιμο υπόλοιπο για τη φετινή σχολική χρονιά, ούτε το συνολικό ποσό που έχει ήδη καταβληθεί στους μεταφορείς. Αντίστοιχα, τα 235 εκατ. ευρώ αφορούν το σύνολο της χώρας και όχι αποκλειστικά την Αττική. Η διάκριση μεταξύ των δύο οικονομικών μεγεθών είναι απαραίτητη για οποιαδήποτε ουσιαστική συζήτηση σχετικά με την επάρκεια των πόρων. Πώς λειτουργούν οι αναθέσεις των σχολικών δρομολογίων Η Περιφέρεια Αττικής χρησιμοποιεί το Δυναμικό Σύστημα Αγορών για την ανάθεση υπηρεσιών μαθητικής μεταφοράς. Μέσα από επιμέρους προσκλήσεις, οι συμμετέχοντες οικονομικοί φορείς καλούνται να υποβάλουν προσφορές για συγκεκριμένες διαδρομές ή ομάδες δρομολογίων. Η διαδικασία έχει καθορισμένο θεσμικό πλαίσιο, αλλά η ύπαρξη διαγωνισμού δεν εξασφαλίζει αυτομάτως ότι θα υπάρξει ανάδοχος για κάθε διαδρομή. Ένα δρομολόγιο μπορεί να μην προσελκύσει προσφορές, να χρειαστεί επαναληπτική διαδικασία ή να απαιτήσει επιπλέον χειρισμούς μέχρι να ανατεθεί. Αυτό δημιουργεί μια ουσιαστική διαφορά ανάμεσα στον αρχικό σχεδιασμό μιας δημόσιας υπηρεσίας και στην τελική υλοποίησή της. Για τη μαθητική μεταφορά, επομένως, η αξιολόγηση της αποτελεσματικότητας δεν μπορεί να περιορίζεται στο ύψος του προϋπολογισμού. Χρειάζεται να εξετάζεται και πόσες από τις προβλεπόμενες διαδρομές εκτελούνται πραγματικά. Το οικονομικό κίνητρο των μεταφορέων και οι αλλαγές στην αποζημίωση Ένα από τα ζητήματα που επηρεάζουν τη συμμετοχή επαγγελματιών στις αναθέσεις είναι η αποζημίωση που προβλέπεται για την εκτέλεση κάθε δρομολογίου. Τον Αύγουστο του 2026 τροποποιήθηκε το κανονιστικό πλαίσιο υπολογισμού του ελάχιστου κόστους μαθητικής μεταφοράς για τη μητροπολιτική Περιφέρεια Αττικής και τη μητροπολιτική ενότητα Θεσσαλονίκης. Με τη σχετική υπουργική απόφαση, η ελάχιστη βάση υπολογισμού για τις προβλεπόμενες μονές ή διπλές διαδρομές αυξήθηκε από το ισοδύναμο των 10 χιλιομέτρων στα 12 χιλιόμετρα. Η αλλαγή επηρεάζει το κατώτατο ποσό που προκύπτει από τον σχετικό υπολογισμό και μπορεί να ενισχύσει την οικονομική ελκυστικότητα ορισμένων δρομολογίων. Ωστόσο, η αμοιβή δεν αποτελεί τον μοναδικό παράγοντα που καθορίζει τη συμμετοχή των μεταφορέων. Η διαθεσιμότητα οδηγών και κατάλληλων οχημάτων, η απόσταση, ο απαιτούμενος χρόνος και οι ιδιαίτερες συνθήκες κάθε διαδρομής μπορούν επίσης να επηρεάσουν την πραγματική δυνατότητα εκτέλεσης. Η Ναταλί Κάκκαβα θέτει το σχετικό ερώτημα: «Έχει διασφαλιστεί επαρκής αποζημίωση για τα άγονα και δυσπρόσιτα σχολικά δρομολόγια ώστε να βρεθούν μεταφορείς;» Η αποτελεσματικότητα της νέας βάσης αποζημίωσης μπορεί να αξιολογηθεί μέσω της συμμετοχής μεταφορέων στις προσκλήσεις και της εξέλιξης του αριθμού των άγονων δρομολογίων. Έχει ζητήσει η Περιφέρεια πρόσθετη χρηματοδότηση από το Υπουργείο Εσωτερικών; Η νέα παρέμβαση δεν περιορίζεται στα διαθέσιμα ποσά. Επεκτείνεται και στις ενέργειες που έχουν ενδεχομένως πραγματοποιήσει οι αρμόδιοι φορείς για την αντιμετώπιση χρηματοδοτικών αναγκών. «Έχει ζητήσει η Περιφέρεια πρόσθετη χρηματοδότηση από το Υπουργείο; Αν ναι, πότε; Για ποιο ποσό και με ποια απάντηση;» Για να απαντηθεί το ερώτημα, απαιτούνται στοιχεία σχετικά με την αλληλογραφία μεταξύ Περιφέρειας και Υπουργείου, τυχόν υποβληθέντα αιτήματα και τις αντίστοιχες αποφάσεις. Το συγκεκριμένο ζήτημα έχει αποτελέσει και αντικείμενο κοινοβουλευτικού ελέγχου. Στις 18 Σεπτεμβρίου 2026, τέσσερις βουλευτές του ΠΑΣΟΚ κατέθεσαν στη Βουλή ερώτηση και αίτηση κατάθεσης εγγράφων σχετικά με την κάλυψη των σχολικών
Retail Media: Πώς retailers και marketplaces χτίζουν ένα νέο revenue stream
Ένας retailer παραδοσιακά έβγαζε χρήματα πουλώντας προϊόντα. Αγόραζε ή φιλοξενούσε merchandise, προσέλκυε πελάτες και προσπαθούσε να διατηρήσει αρκετό margin ανάμεσα στο κόστος και στην τελική τιμή πώλησης. Το Retail Media προσθέτει μια δεύτερη οικονομική λογική πάνω σε αυτό το μοντέλο. Ο retailer δεν διαθέτει πλέον μόνο προϊόντα και χώρο στο ράφι· διαθέτει επίσης traffic, search behaviour, shopping intent, first-party commerce data και σημεία επαφής με τον καταναλωτή που μπορούν να μετατραπούν σε advertising inventory. Έτσι, ένα marketplace ή e-commerce retailer μπορεί να πουλά sponsored positions στα αποτελέσματα αναζήτησης, display και video placements στο site ή στο app του, off-site campaigns που αξιοποιούν retail data, ακόμη και advertising μέσα στο φυσικό κατάστημα. Η IAB Europe ορίζει τα Retail Media Networks ως το σύνολο online και offline channels στα οποία brands μπορούν να διαφημιστούν για να φτάσουν shoppers, από e-commerce και in-app inventory μέχρι in-store displays και off-site activations. Αυτό που δημιουργείται δεν είναι απλώς μια νέα κατηγορία digital advertising. Είναι η δυνατότητα ένας retailer να μετατρέψει την ίδια τη σχέση που έχει ήδη με τον shopper σε ξεχωριστό εμπορικό προϊόν. Ο retailer έχει ήδη κάτι που οι advertisers θέλουν Το μεγαλύτερο πλεονέκτημα ενός retailer δεν είναι ότι μπορεί να δημιουργήσει ακόμη ένα banner placement. Είναι ότι διαθέτει ένα κοινό που βρίσκεται ήδη σε εμπορικό περιβάλλον. Ένας χρήστης που ψάχνει προϊόντα σε marketplace, συγκρίνει τιμές, επισκέπτεται product pages ή πραγματοποιεί αγορές αφήνει πίσω του signals πολύ πιο κοντά στο πραγματικό commerce από ένα γενικό interest profile. Retail και commerce data μπορούν να αποτυπώνουν purchase intent, categories, product interactions και transactions μέσα στο ίδιο οικοσύστημα. Η IAB Europe τοποθετεί ακριβώς αυτή τη σύνδεση ανάμεσα σε retail data, media activation και measurement στον πυρήνα του Commerce Media. Τα δεδομένα μπορούν να χρησιμοποιηθούν για planning, execution και measurement σε on-site, off-site και in-store environments. Για τα brands, αυτή η εγγύτητα στο purchase intent έχει διαφημιστική αξία. Για τον retailer, δημιουργεί τη δυνατότητα να monetise ένα asset που ήδη διαθέτει λόγω της βασικής του δραστηριότητας. Το digital shelf μετατρέπεται σε media inventory Στο φυσικό retail, η θέση ενός προϊόντος στο ράφι είχε πάντα εμπορική αξία. End caps, ειδικές προβολές και προνομιακές τοποθετήσεις αποτελούσαν εδώ και χρόνια μέρος της σχέσης ανάμεσα σε brands και retailers. Στο digital περιβάλλον, αυτή η λογική γίνεται πολύ πιο μετρήσιμη και scalable. Η κορυφή μιας search results page, η θέση μέσα σε μια product category, ένα sponsored listing ή ένα display unit δίπλα σε σχετικά προϊόντα μπορούν να μετατραπούν σε advertising inventory. Ο retailer δεν πουλά πλέον μόνο το προϊόν που βρίσκεται στο ψηφιακό ράφι· μπορεί να πουλά και τη visibility πάνω στο ίδιο το ράφι. Αυτό είναι ιδιαίτερα ισχυρό επειδή το inventory δεν χρειάζεται να δημιουργήσει νέο audience από το μηδέν. Το traffic υπάρχει ήδη επειδή ο retailer εξυπηρετεί shoppers. Το Retail Media επιχειρεί να δημιουργήσει πρόσθετη αξία από αυτή την υπάρχουσα κίνηση. Η οικονομία είναι διαφορετική από την πώληση προϊόντων Εδώ βρίσκεται ένας από τους βασικούς λόγους που το Retail Media ενδιαφέρει τόσο τους retailers. Το παραδοσιακό retail είναι συχνά μια δραστηριότητα με σημαντικό κόστος. Υπάρχουν προϊόντα, logistics, αποθήκες, καταστήματα, προσωπικό, επιστροφές και διαρκής πίεση στις τιμές. Αντίθετα, η πώληση digital advertising inventory μπορεί να έχει διαφορετική cost structure, ιδιαίτερα όταν βασίζεται σε traffic και data που δημιουργούνται ήδη από την κύρια δραστηριότητα. Αυτό δεν σημαίνει ότι ένα Retail Media Network είναι δωρεάν στην κατασκευή του. Χρειάζεται ad technology, sales teams, campaign operations, data infrastructure, measurement, privacy governance και integrations. Όμως το revenue δεν εξαρτάται από την αγορά και μεταπώληση ενός επιπλέον φυσικού προϊόντος. Το timing εξηγεί γιατί η ευκαιρία είναι ελκυστική. Η IAB Europe επισημαίνει ότι, ενώ η ονομαστική αξία των ευρωπαϊκών retail sales αυξήθηκε τα προηγούμενα χρόνια, μεγάλο μέρος αυτής της αύξησης προήλθε από τις τιμές και όχι από πραγματική αύξηση όγκου, ενώ το αυξημένο κόστος αγαθών και προσωπικού πίεσε τα λειτουργικά αποτελέσματα. Μέσα σε αυτό το περιβάλλον, το Retail Media προσφέρει έναν διαφορετικό δρόμο ανάπτυξης εσόδων. Ο shopper γίνεται audience χωρίς να παύει να είναι shopper Για έναν retailer, η πιο ενδιαφέρουσα αλλαγή είναι ίσως οργανωτική. Ο ίδιος άνθρωπος που μέχρι χθες αντιμετωπιζόταν αποκλειστικά ως πελάτης αρχίζει να αποτελεί και advertising audience. Αυτό δεν σημαίνει ότι η retail σχέση εξαφανίζεται. Σημαίνει ότι πάνω στην υπάρχουσα εμπορική σχέση προστίθεται μια media layer. Όταν κάποιος αναζητά laptop, ο retailer μπορεί να του δείξει οργανικά προϊόντα, αλλά ταυτόχρονα να πουλήσει σε έναν κατασκευαστή sponsored visibility μέσα στην ίδια εμπειρία. Όταν κάποιος ανήκει σε μια commerce audience που έχει νόημα για ένα brand, το retailer data μπορεί υπό τις κατάλληλες προϋποθέσεις να χρησιμοποιηθεί και σε off-site campaigns. Έτσι, το customer relationship αποκτά διπλή οικονομική λειτουργία: δημιουργεί retail revenue όταν ο shopper αγοράζει και μπορεί να υποστηρίζει media revenue όταν brands πληρώνουν για να τον προσεγγίσουν. Από retailer σε media owner Αυτό απαιτεί αλλαγή νοοτροπίας. Ένας retailer που δημιουργεί Retail Media Network δεν προσθέτει απλώς ένα διαφημιστικό προϊόν στο e-shop του. Αρχίζει να λειτουργεί σε ένα μέρος της αγοράς όπου χρειάζεται να σκέφτεται όπως ένας media owner. Πρέπει να αποφασίσει ποιο inventory θα διαθέτει, πώς θα τιμολογείται, ποια formats θα υποστηρίζει, ποια brands μπορούν να αγοράζουν, πώς θα γίνεται campaign management και ποια metrics θα παρέχονται μετά την ολοκλήρωση της καμπάνιας. Η IAB Europe περιγράφει μάλιστα το Retail Media ως structural shift όπου commerce και media συγκλίνουν, επισημαίνοντας ότι η επιτυχία ενός σύγχρονου Retail Media Network απαιτεί alignment μεταξύ strategy, operations, data και governance. Για έναν μεγάλο retailer, επομένως, η μετάβαση μπορεί να σημαίνει τη δημιουργία μιας ουσιαστικά νέας επιχειρηματικής μονάδας μέσα στην ήδη υπάρχουσα εταιρεία. Το sponsored search είναι μόνο η αρχή Τα sponsored products αποτελούν το ευκολότερο advertising product για να κατανοήσει κάποιος, επειδή συνδέονται άμεσα με το e-commerce search. Το brand πληρώνει για να αποκτήσει μεγαλύτερη visibility ακριβώς τη στιγμή που ο shopper εξετάζει μια σχετική κατηγορία. Αλλά ένα ώριμο Retail Media Network μπορεί να επεκταθεί πολύ περισσότερο. On-site display και video μπορούν να δημιουργήσουν μεγαλύτερο inventory μέσα στο retailer environment. Off-site activations επιτρέπουν τη χρήση retail audiences σε media εκτός του retailer. In-store screens και άλλα connected
Streaming, targeting και measurement: Η νέα οικονομία της τηλεοπτικής διαφήμισης
Η τηλεοπτική διαφήμιση δεν εξαφανίζεται. Αλλάζει η αγορά πάνω στην οποία λειτουργεί. Η άνοδος του streaming και του Connected TV (CTV) φέρνει την τηλεοπτική οθόνη πιο κοντά στη λογική του digital advertising. Διαφημιστικό inventory μπορεί να αγοράζεται programmatically, διαφορετικά audiences μπορούν να λαμβάνουν διαφορετικά ads και η αποτελεσματικότητα μιας καμπάνιας μπορεί να αξιολογείται με metrics που φτάνουν πέρα από το παραδοσιακό reach. Αυτή η μετάβαση συμβαίνει σε μια ευρωπαϊκή digital advertising αγορά που έφτασε τα €131 δισ. το 2025, με το video advertising να αυξάνεται κατά 19,6% στα €34 δισ. και να αντιπροσωπεύει πλέον περισσότερο από το μισό display investment. Η IAB Europe αναφέρει το Connected TV ανάμεσα στις περιοχές που τροφοδοτούν αυτή την ανάπτυξη. Το CTV, επομένως, δεν δημιουργεί απλώς ακόμη ένα advertising format. Δημιουργεί μια νέα οικονομική αλυσίδα ανάμεσα στον κάτοχο του περιεχομένου, την πλατφόρμα, την ad-tech υποδομή, τον advertiser και τελικά την τηλεόραση του θεατή. Από το τηλεοπτικό inventory στο digital inventory Στο παραδοσιακό μοντέλο, η οικονομία της τηλεοπτικής διαφήμισης ήταν σχετικά εύκολο να γίνει κατανοητή. Ένα κανάλι είχε κοινό και πρόγραμμα. Οι advertisers αγόραζαν χρόνο γύρω από αυτό το περιεχόμενο και η αξία του inventory συνδεόταν σε μεγάλο βαθμό με το μέγεθος και τη σύνθεση του κοινού. Το streaming προσθέτει περισσότερα επίπεδα. Το ίδιο premium video content μπορεί πλέον να φτάνει στον θεατή μέσα από broadcaster apps, ad-supported streaming services ή άλλες connected-TV πλατφόρμες. Το inventory μπορεί να διατίθεται απευθείας ή programmatically και η αξία του να συνδέεται όχι μόνο με το πρόγραμμα, αλλά και με audience, context, device και διαθέσιμες δυνατότητες measurement. Η IAB Europe δημιούργησε το 2026 τόσο νέο Digital Video Framework όσο και ξεχωριστό CTV Capability Map, ακριβώς επειδή τα formats, τα business models, οι τρόποι αγοράς και οι δυνατότητες μέτρησης διαφέρουν σημαντικά στην ευρωπαϊκή αγορά. Η τηλεοπτική διαφήμιση γίνεται έτσι λιγότερο μία ενιαία αγορά και περισσότερο ένα σύνολο διαφορετικών αγορών που συναντώνται πάνω στην ίδια οθόνη. Το streaming δημιουργεί νέο inventory Η οικονομική σημασία του streaming είναι σχετικά απλή: όταν περισσότερο video consumption μετακινείται σε internet-delivered environments, δημιουργούνται περισσότερες ευκαιρίες monetisation μέσα σε αυτά. Για broadcasters και streaming platforms, το advertising μπορεί να λειτουργήσει ως ξεχωριστή πηγή εσόδων δίπλα σε subscriptions ή άλλα μοντέλα. Αυτό βοηθά να εξηγηθεί και η ανάπτυξη των hybrid models, όπου η ίδια υπηρεσία μπορεί να έχει τόσο συνδρομητικές όσο και ad-supported επιλογές. Η αγορά δεν χρειάζεται πλέον να επιλέξει αυστηρά ανάμεσα σε subscription ή advertising. Μπορεί να χρησιμοποιήσει και τα δύο. Και όσο περισσότερο premium content αποκτά advertising inventory, τόσο μεγαλύτερο μέρος των digital budgets μπορεί να διεκδικεί η τηλεοπτική οθόνη. Τα budgets αρχίζουν να συναντούν ξανά την τηλεόραση Υπάρχει εδώ μια ενδιαφέρουσα αντιστροφή. Για χρόνια, μεγάλο μέρος της διαφημιστικής ανάπτυξης μετακινήθηκε από traditional media προς digital platforms. Το Connected TV επιτρέπει σε digital budgets να επιστρέψουν στην τηλεοπτική οθόνη — αλλά μέσα από διαφορετική υποδομή. Ο buyer δεν χρειάζεται απαραίτητα να αντιμετωπίζει το CTV σαν μια ξεχωριστή παραδοσιακή TV αγορά. Μπορεί να εντάξει inventory μέσα σε ευρύτερο digital ή programmatic media plan. Η IAB Europe αναφέρει ότι σχεδόν επτά στους δέκα συμμετέχοντες στην έρευνα Attitudes to Digital Advertising 2026 θεωρούν το CTV την κορυφαία περιοχή μελλοντικής ανάπτυξης της αγοράς. Αυτό έχει ιδιαίτερη οικονομική σημασία: η τηλεοπτική οθόνη δεν ανταγωνίζεται πλέον μόνο τα άλλα τηλεοπτικά κανάλια για budget. Ανταγωνίζεται και συμμετέχει ταυτόχρονα στο digital video budget. Το targeting αλλάζει την αξία ενός impression Δεν έχουν όλα τα television impressions την ίδια εμπορική αξία. Αυτό ίσχυε και στην παραδοσιακή τηλεόραση, αλλά το CTV επιτρέπει πιο λεπτομερή διαφοροποίηση. Ένα impression μπορεί να έχει διαφορετική αξία ανάλογα με το audience που επιχειρεί να προσεγγίσει ο advertiser, το content environment, τη γεωγραφία, τη συχνότητα έκθεσης και τις διαθέσιμες δυνατότητες measurement. Η programmatic υποδομή επιτρέπει σε buyers και sellers να χρησιμοποιούν διαφορετικά signals και automated systems για την αγορά και πώληση αυτού του inventory. Η IAB Europe περιγράφει το programmatic CTV ως μια αλυσίδα που περιλαμβάνει advertisers, agencies, DSPs, SSPs, publishers και technology providers, μαζί με ειδικές απαιτήσεις γύρω από live video, server-side ad insertion, consent και fraud prevention. Άρα η αξία δεν βρίσκεται πλέον αποκλειστικά στο «πόσα άτομα βλέπουν αυτό το πρόγραμμα». Βρίσκεται και στο «πόσο χρήσιμο είναι αυτό το συγκεκριμένο impression για αυτόν τον buyer». Αυτό δημιουργεί περισσότερους ενδιάμεσους παίκτες Η μεγαλύτερη δυνατότητα στόχευσης δεν έρχεται δωρεάν. Χρειάζεται τεχνολογία. DSPs μπορούν να χρησιμοποιούνται από το buy side για την αγορά inventory. SSPs βοηθούν publishers και media owners να το διαθέσουν. Measurement και verification providers προσπαθούν να επιβεβαιώσουν delivery και quality, ενώ broadcasters, streaming services και άλλες πλατφόρμες διατηρούν διαφορετικό βαθμό ελέγχου πάνω στο inventory και στα data τους. Όσο περισσότερα επίπεδα προστίθενται ανάμεσα στον advertiser και τον θεατή, τόσο μεγαλύτερη γίνεται και η coordination cost της αγοράς. Το CTV προσφέρει περισσότερες δυνατότητες από ένα απλό TV spot. Ταυτόχρονα όμως δημιουργεί περισσότερες πιθανές χρεώσεις, integrations, reporting systems και σημεία όπου τα definitions μπορεί να μην είναι απολύτως ευθυγραμμισμένα. Το programmatic αυξάνει το scale αλλά και την πολυπλοκότητα Αυτό είναι το γνωστό trade-off του programmatic advertising. Η αυτοματοποίηση μπορεί να επιτρέψει σε περισσότερους buyers να αποκτήσουν πρόσβαση σε inventory, να χρησιμοποιήσουν audience strategies και να διαχειριστούν campaigns σε μεγαλύτερη κλίμακα. Αλλά όσο περισσότερες πλατφόρμες, publishers και τεχνολογίες μπαίνουν στην ίδια αγορά, τόσο δυσκολότερο γίνεται να γνωρίζει κάποιος ακριβώς τι αγοράζει. Η ίδια η IAB Europe αναγνωρίζει fragmented definitions, διαφορετικές τεχνικές προσεγγίσεις και regional nuances ως σημαντικές προκλήσεις της ευρωπαϊκής CTV αγοράς. Είναι ένα παράδειγμα του ίδιου επιχειρηματικού φαινομένου που έχουμε εξετάσει στο Market Insiders και μέσα από το The Cost of Complexity: η περισσότερη δυνατότητα δεν δημιουργεί πάντα ένα απλούστερο σύστημα. Συχνά δημιουργεί περισσότερα πράγματα που πρέπει να συντονιστούν. Το measurement δεν είναι απλώς reporting — είναι οικονομικός μηχανισμός Αν ένας seller θέλει να χρεώσει premium για ένα advertising environment, πρέπει να μπορεί να αποδείξει την αξία του. Αν ένας buyer θέλει να αυξήσει το budget, πρέπει να μπορεί να συγκρίνει το αποτέλεσμα με άλλες επιλογές. Γι’ αυτό το measurement βρίσκεται στον πυρήνα της οικονομίας του CTV. Την 1η Οκτωβρίου 2026, η IAB Europe δημοσίευσε το τελικό Connected TV Measurement Framework
Σχολική μεταφορά στην Ανατολική Αττική: Η παρέμβαση Κάκκαβα και το πρόβλημα των άγονων δρομολογίων
Η σχολική μεταφορά στην Ανατολική Αττική αναδεικνύει ένα πρόβλημα που ξεπερνά την καθημερινή μετακίνηση των μαθητών: τι συμβαίνει όταν μια δημόσια υπηρεσία έχει προβλεφθεί και χρηματοδοτηθεί, αλλά στην πράξη ορισμένα δρομολόγια δεν βρίσκουν ανάδοχο; Η Ναταλί Κάκκαβα επανέφερε το θέμα στη δημόσια συζήτηση μέσα από πρόσφατη τοποθέτησή της, ζητώντας να εξεταστεί η ενίσχυση της χρηματοδότησης προς την Περιφέρεια, ώστε περισσότερα μαθητικά δρομολόγια να προσελκύουν το ενδιαφέρον επαγγελματιών μεταφορέων. Το πρόβλημα είναι υπαρκτό. Στα τέλη Σεπτεμβρίου 17 σχολικά δρομολόγια στην Ανατολική Αττική παρέμεναν χωρίς ανάδοχο, ενώ περίπου 150 μαθητές του 2ου Γυμνασίου Νέας Μάκρης δεν εξυπηρετούνταν από οργανωμένη μεταφορά, σύμφωνα με τους γονείς τους. Όταν ένα προβλεπόμενο δρομολόγιο δεν εκτελείται Η μεταφορά μαθητών δεν οργανώνεται αποσπασματικά. Για την Περιφερειακή Ενότητα Ανατολικής Αττικής βρίσκεται σε ισχύ Δυναμικό Σύστημα Αγορών για τα σχολικά έτη 2025-2026, 2026-2027 και 2027-2028. Μέσω του συγκεκριμένου μηχανισμού καλούνται οικονομικοί φορείς να καταθέτουν προσφορές για τα επιμέρους μαθητικά δρομολόγια. Η αρχική διακήρυξη προβλέπει συνολική εκτιμώμενη αξία έως 161 εκατ. ευρώ, συμπεριλαμβανομένων ΦΠΑ, δικαιωμάτων προαίρεσης και πιθανών αναπροσαρμογών λόγω του κόστους καυσίμων. Η ύπαρξη, όμως, χρηματοδότησης και θεσμικής διαδικασίας δεν σημαίνει ότι κάθε γραμμή θα προσελκύσει αυτομάτως προσφορά. Κάποια δρομολόγια μπορεί να χρειαστούν νέα διαδικασία, διαπραγμάτευση ή τροποποίηση προτού βρεθεί τελικά ανάδοχος. Επίσημα έγγραφα της Περιφέρειας δείχνουν ότι το σύστημα περιλαμβάνει και επαναληπτικές διαδικασίες ή αλλαγές σε επιμέρους διαδρομές. Η Ναταλί Κάκκαβα θέτει το ζήτημα της χρηματοδότησης Στην παρέμβασή της, η Ναταλί Κάκκαβα εστιάζει ακριβώς στην απόσταση ανάμεσα στον σχεδιασμό ενός δρομολογίου και στην πραγματική εκτέλεσή του. «Η μεταφορά των μαθητών είναι ευθύνη της Περιφέρειας, όμως τον τελευταίο χρόνο πολλοί από τους διαγωνισμούς που προκηρύσσονται για τα σχολικά δρομολόγια καταλήγουν άγονοι, με αποτέλεσμα παιδιά να μένουν χωρίς σχολικό.» Η πρόταση που διατυπώνει αφορά την οικονομική ελκυστικότητα των αναθέσεων: «Γιατί λοιπόν δεν αυξάνεται η χρηματοδότηση προς την Περιφέρεια, ώστε να διατεθούν περισσότερα χρήματα για τα δρομολόγια των μαθητών και να μπορούν να συμμετέχουν περισσότεροι μεταφορείς;» Η λογική της πρότασης είναι ότι ένα υψηλότερο διαθέσιμο τίμημα θα μπορούσε να αυξήσει το ενδιαφέρον για γραμμές που σήμερα δεν προσελκύουν προσφορές. Ωστόσο, από τα διαθέσιμα στοιχεία δεν προκύπτει ότι το οικονομικό σκέλος αποτελεί τη μοναδική αιτία για κάθε άγονο δρομολόγιο. Το πρόβλημα δεν είναι μόνο οικονομικό Στην Ανατολική Αττική συνυπάρχουν αρκετοί παράγοντες που κάνουν τη μαθητική μεταφορά πιο σύνθετη. Η περιοχή καλύπτει μεγάλες γεωγραφικές αποστάσεις, αρκετοί οικισμοί έχουν διαφορετικά χαρακτηριστικά από τον πυκνό αστικό ιστό της Αθήνας και υπάρχουν διαδρομές με περιορισμένη εμπορική ελκυστικότητα. Παράλληλα, έχουν αναφερθεί προβλήματα διαθεσιμότητας οδηγών και αναδόχων, καθώς και αλλαγές στη συμμετοχή μεταφορέων που εκτελούσαν δρομολόγια κατά την προηγούμενη περίοδο. Επομένως, η αύξηση της χρηματοδότησης μπορεί να αποτελεί ένα μέρος της συζήτησης, χωρίς από μόνη της να εξηγεί ή να επιλύει όλες τις περιπτώσεις. Το «κρυφό κόστος» μεταφέρεται στις οικογένειες Όταν ένα δρομολόγιο παραμένει χωρίς ανάδοχο, το κόστος της μεταφοράς δεν εξαφανίζεται. Απλώς αλλάζει πλευρά. Στη Νέα Μάκρη, οικογένειες έχουν αναγκαστεί να οργανώνουν μεταξύ τους «βάρδιες», να επιστρατεύουν συγγενείς ή να προσαρμόζουν το εργασιακό τους πρόγραμμα ώστε τα παιδιά να μπορούν να μετακινούνται καθημερινά προς και από το σχολείο. Αυτό δημιουργεί ένα είδος έμμεσου κόστους που δεν αποτυπώνεται απαραίτητα στον προϋπολογισμό της δημόσιας υπηρεσίας: χρόνο των γονέων, πρόσθετα καύσιμα, αλλαγές ωραρίων και μεγαλύτερη οργανωτική πίεση στα νοικοκυριά. Η Ναταλί Κάκκαβα περιγράφει αυτή την πλευρά του προβλήματος ως εξής: «Για πολλές οικογένειες εδώ στην Ανατολική Αττική, η σχολική μεταφορά δεν είναι κάτι αυτονόητο.» Από τη χρηματοδότηση στην επιχειρησιακή πολυπλοκότητα Η περίπτωση των σχολικών δρομολογίων δείχνει κάτι ευρύτερο: όσο περισσότερες εξαρτήσεις, εξαιρέσεις και επαναληπτικές διαδικασίες έχει ένα σύστημα, τόσο μεγαλύτερες γίνονται οι απαιτήσεις συντονισμού και εκτέλεσης. Σε διαφορετικό επιχειρηματικό πλαίσιο, το Market Insiders έχει αναλύσει πώς η αυξημένη πολυπλοκότητα μπορεί να μεταφραστεί σε μεγαλύτερο λειτουργικό κόστος και καθυστερήσεις, μέσα από το άρθρο «The Cost of Complexity». Η σύγκριση δεν σημαίνει ότι μια δημόσια υπηρεσία λειτουργεί όπως μια επιχείρηση. Αναδεικνύει όμως μια κοινή λειτουργική αρχή: όσο πιο σύνθετο γίνεται ένα σύστημα, τόσο μεγαλύτερη σημασία αποκτούν ο συντονισμός, η έγκαιρη εκτέλεση και η δυνατότητα να μετατρέπεται ο σχεδιασμός σε πραγματική υπηρεσία. «Είναι σωστό ένα παιδί να μένει χωρίς σχολικό;» Στο κλείσιμο της παρέμβασής της, η Ναταλί Κάκκαβα μεταφέρει το θέμα από το οικονομικό και οργανωτικό επίπεδο στο αποτέλεσμα για τον μαθητή. «Είναι σωστό ένα παιδί να μένει χωρίς σχολικό, επειδή ένα δρομολόγιο δεν είναι οικονομικά ελκυστικό για έναν μεταφορέα;» Και συνεχίζει: «Η λύση πρέπει να είναι άμεση, ώστε όλα τα απαραίτητα δρομολόγια να καλυφθούν και κάθε παιδί να έχει ασφαλή και απρόσκοπτη πρόσβαση στο σχολείο του.» Το συγκεκριμένο ερώτημα συνοψίζει και την πρόκληση για το σύστημα: η οικονομική βιωσιμότητα μιας σύμβασης πρέπει τελικά να συνδυάζεται με την πραγματική δυνατότητα παροχής της υπηρεσίας. Ποια είναι η Ναταλί Κάκκαβα Η Ναταλί Κάκκαβα είναι δημοσιογράφος και παρουσιάστρια με πολυετή παρουσία στην ελληνική τηλεόραση. Τα τελευταία χρόνια έχει δραστηριοποιηθεί και στην Τοπική Αυτοδιοίκηση, έχοντας εκλεγεί δημοτική σύμβουλος στον Δήμο Σαρωνικού και έχοντας διατελέσει Αντιδήμαρχος Αθλητισμού και Πολιτισμού. Το OpinionFeed καταγράφει επίσης τη δημόσια δραστηριότητά της γύρω από ζητήματα της Ανατολικής Αττικής. Οι δημοσιογραφικές αναφορές για την Ανατολική Αττική Το όνομα της Ναταλί Κάκκαβα έχει παράλληλα εμφανιστεί σε δημοσιεύματα σχετικά με ενδεχόμενη υποψηφιότητά της στην Ανατολική Αττική στο πλαίσιο των πολιτικών κινήσεων του πρώην πρωθυπουργού Αντώνη Σαμαρά. Δημοσιεύματα του Ιουλίου και του Σεπτεμβρίου έχουν παρουσιάσει το ενδεχόμενο ως προχωρημένο, με ορισμένα να αναφέρουν ότι έχει ήδη γίνει σχετική πρόταση. Μέχρι τα τέλη Σεπτεμβρίου 2026, πάντως, ο Αντώνης Σαμαράς δεν είχε ανακοινώσει επισήμως νέο κόμμα ή συγκεκριμένο ψηφοδέλτιο, παρότι είχε δηλώσει ότι έχει λάβει τις αποφάσεις του για τις επόμενες πολιτικές του κινήσεις. Για τον λόγο αυτό, στο παρόν στάδιο η πιθανή υποψηφιότητα παραμένει δημοσιογραφικά αναφερόμενη και όχι επίσημα ανακοινωμένη. Η πραγματική πρόκληση: Να εκτελείται η υπηρεσία Το ζήτημα της μαθητικής μεταφοράς δείχνει ότι η επιτυχία μιας δημόσιας υπηρεσίας δεν εξαρτάται μόνο από το αν υπάρχει προϋπολογισμός ή θεσμικό πλαίσιο. Απαιτεί να υπάρχει πραγματική δυνατότητα εκτέλεσης. Να βρίσκονται οι κατάλληλοι μεταφορείς, να υπάρχει διαθέσιμο προσωπικό, να είναι οικονομικά λειτουργικές οι διαδρομές και οι αναθέσεις να ολοκληρώνονται εγκαίρως. Όταν ένας από αυτούς τους κρίκους δεν λειτουργεί, το κενό γίνεται αμέσως ορατό στην καθημερινότητα των οικογενειών. Και εκεί βρίσκεται τελικά
Όταν κάθε προϊόν χρειάζεται ιστορικό: Η υποδομή πίσω από το Digital Product Passport
Ένα Digital Product Passport μπορεί να φαίνεται απλό από την πλευρά του καταναλωτή. Σκανάρει ένα QR code, ανοίγει μια σελίδα και βλέπει περισσότερες πληροφορίες για το προϊόν. Για την επιχείρηση, όμως, το δύσκολο μέρος βρίσκεται πριν από το scan. Κάποιος πρέπει να γνωρίζει ποιο ακριβώς προϊόν αντιστοιχεί στο passport, ποια δεδομένα είναι σωστά, από πού προήλθαν, ποιος έχει δικαίωμα να τα ενημερώσει και πώς θα παραμείνουν διαθέσιμα σε όλη τη διάρκεια ζωής του προϊόντος. Γι’ αυτό το Digital Product Passport (DPP) δεν είναι απλώς ένα νέο compliance field ή ένα QR code πάνω στη συσκευασία. Είναι μια νέα απαίτηση πάνω στην ήδη περίπλοκη υποδομή product data μιας επιχείρησης. Και όσο περισσότερα προϊόντα, suppliers και αγορές διαχειρίζεται ένας οργανισμός, τόσο περισσότερο το DPP μετατρέπεται από «ένα ακόμη project» σε ζήτημα operations και data architecture. Το DPP Registry είναι μόνο ένα μέρος του συστήματος Από τις 20 Ιουλίου 2026 λειτουργεί ήδη το ευρωπαϊκό Digital Product Passport Registry, μαζί με testing environment για τις επιχειρήσεις. Το Registry λειτουργεί ως κεντρικό index των DPPs και αποθηκεύει unique identifiers, registration information και high-level metadata. Τα πλήρη δεδομένα του passport, όμως, παραμένουν αποκεντρωμένα και υπό την ευθύνη των οικονομικών φορέων ή των σχετικών DPP service providers. Αυτό είναι κρίσιμο. Η Ευρωπαϊκή Ένωση δεν δημιουργεί μία τεράστια κεντρική βάση όπου κάθε εταιρεία απλώς ανεβάζει ολόκληρο το product record της. Το Registry λειτουργεί περισσότερο ως ασφαλής μηχανισμός καταχώρισης και εντοπισμού. Η επιχείρηση εξακολουθεί να χρειάζεται δικά της συστήματα για να δημιουργεί, να φιλοξενεί, να ενημερώνει και να διατηρεί τα δεδομένα. Άρα το πραγματικό DPP project δεν ξεκινά από το QR code. Ξεκινά από το πού βρίσκονται τα δεδομένα. Τα product data σπάνια βρίσκονται σε ένα μόνο σύστημα Εδώ αρχίζει η πραγματική πολυπλοκότητα. Οι πληροφορίες ενός προϊόντος μπορεί σήμερα να βρίσκονται διασκορπισμένες σε ERP, PIM, PLM, supplier portals, logistics systems, sustainability databases, service platforms και απλά spreadsheets. Το marketing μπορεί να γνωρίζει το commercial description. Το procurement γνωρίζει τον supplier. Το service department γνωρίζει τα ανταλλακτικά. Η sustainability ομάδα μπορεί να έχει διαφορετικά δεδομένα για υλικά ή περιβαλλοντικές επιδόσεις. Το Digital Product Passport αναγκάζει την επιχείρηση να απαντήσει σε ένα πολύ απλό αλλά δύσκολο ερώτημα: Ποια είναι η αξιόπιστη πηγή για κάθε πληροφορία του προϊόντος; Η Ευρωπαϊκή Επιτροπή αναφέρει ότι οι οικονομικοί φορείς που εμπίπτουν στις σχετικές υποχρεώσεις πρέπει να συγκεντρώνουν τα απαιτούμενα product data, να δημιουργούν και να καταχωρίζουν το DPP και να διασφαλίζουν ότι οι πληροφορίες παραμένουν ακριβείς κατά τη διάρκεια του lifecycle. Αυτό δεν είναι απλώς documentation. Είναι data governance. Το πρόβλημα μεγαλώνει όταν μπαίνουν οι suppliers Πολλά από τα δεδομένα που απαιτούνται για ένα προϊόν δεν δημιουργούνται από την εταιρεία που το πουλά. Μπορεί να προέρχονται από supplier πρώτων υλών, component manufacturer, contract manufacturer ή άλλον κρίκο της αλυσίδας. Και αυτό σημαίνει ότι η ποιότητα του DPP εξαρτάται και από την ποιότητα των δεδομένων που έρχονται από τρίτους. Αν ένας supplier αλλάξει υλικό, εργοστάσιο ή component, η πληροφορία πρέπει να μπορεί να φτάσει σωστά μέχρι το product record. Αν τα δεδομένα παραδίδονται με διαφορετικά formats, διαφορετικούς κωδικούς ή μέσω spreadsheets που ενημερώνονται χειροκίνητα, η πολυπλοκότητα μεγαλώνει γρήγορα. Το Digital Product Passport μετατρέπει έτσι ένα μέρος του supplier management σε data integration problem. Τα unique identifiers είναι θεμέλιο, όχι λεπτομέρεια Κάθε DPP πρέπει να συνδέεται με ένα persistent unique product identifier, ενώ ανάλογα με την περίπτωση μπορούν επίσης να χρησιμοποιούνται unique operator identifiers και unique facility identifiers. Ο ESPR απαιτεί οι σχετικοί identifiers και data carriers να βασίζονται σε αναγνωρισμένα standards ώστε να διασφαλίζεται interoperability και traceability στην αλυσίδα αξίας. Αυτό έχει πρακτική σημασία. Δεν αρκεί μια επιχείρηση να ξέρει ότι διαθέτει ένα προϊόν με ένα συγκεκριμένο εμπορικό όνομα. Πρέπει να υπάρχει σταθερή σύνδεση ανάμεσα στο φυσικό προϊόν, στο ψηφιακό passport και στα συστήματα που διαχειρίζονται τα δεδομένα του. Και ανάλογα με τις product-specific απαιτήσεις, το DPP μπορεί να χρειάζεται να υπάρχει σε model, batch ή item level. Η διαφορά είναι τεράστια. Ένα passport ανά μοντέλο είναι πολύ διαφορετικό operational challenge από ένα passport ανά μεμονωμένο προϊόν. Το API γίνεται βασικό κομμάτι της διαδικασίας Η Επιτροπή επιτρέπει την καταχώριση στο DPP Registry είτε μέσω secure user interface είτε μέσω API, ώστε οι επιχειρήσεις να μπορούν να ενσωματώσουν τη διαδικασία στα υπάρχοντα πληροφοριακά τους συστήματα. Για μικρό αριθμό προϊόντων, μια manual διαδικασία μπορεί να είναι διαχειρίσιμη. Για χιλιάδες SKUs, batches ή individual items, δεν είναι. Η registration process πρέπει να συνδεθεί με product master data, unique identifiers και lifecycle events με τρόπο όσο γίνεται πιο αυτοματοποιημένο. Εδώ το DPP περνά καθαρά από το compliance στο enterprise integration. Η επιχείρηση πρέπει να συντηρεί το passport και μετά την πώληση Ένα ακόμη συχνό λάθος είναι να αντιμετωπίζεται το DPP σαν κάτι που δημιουργείται μία φορά και μετά τελειώνει. Ο ESPR προβλέπει ότι τα δεδομένα πρέπει να είναι accurate, complete and up to date, ενώ οι οικονομικοί φορείς έχουν ευθύνη να διατηρούν την πληροφορία σωστή στη διάρκεια ζωής του προϊόντος. Αυτό δημιουργεί νέα operational questions. Τι γίνεται αν αλλάξει supplier; Τι γίνεται αν προστεθεί νέο ανταλλακτικό; Αν αλλάξουν repair instructions; Αν ένα product batch έχει διαφορετικά characteristics από προηγούμενο; Αν το προϊόν παραμένει στην αγορά για χρόνια; Το passport παύει να είναι ένα static record. Γίνεται lifecycle record. Ακόμη και η παύση λειτουργίας μιας εταιρείας έχει προβλεφθεί Η ευρωπαϊκή αρχιτεκτονική δείχνει πόσο σοβαρά αντιμετωπίζεται η μακροχρόνια διαθεσιμότητα των δεδομένων. Ο ESPR προβλέπει ότι το DPP πρέπει να παραμένει διαθέσιμο για το χρονικό διάστημα που ορίζεται στις σχετικές delegated acts, ακόμη και σε περίπτωση insolvency, liquidation ή παύσης δραστηριότητας του οικονομικού φορέα. Προβλέπεται επίσης backup copy μέσω ανεξάρτητου Digital Product Passport service provider. Αυτό σημαίνει ότι το DPP δεν μπορεί να αντιμετωπιστεί σαν ένα ακόμη microsite που μπορεί να εξαφανιστεί όταν αλλάξει vendor. Η διατήρηση της πληροφορίας αποτελεί μέρος του ίδιου του design του συστήματος. Τα access rights κάνουν το σύστημα πιο σύνθετο Δεν θα βλέπουν απαραίτητα όλοι οι χρήστες τα ίδια δεδομένα. Ο ESPR προβλέπει πρόσβαση σε διαφορετικούς stakeholders — όπως καταναλωτές, manufacturers, distributors, repairers, refurbishers, recyclers, market surveillance και customs authorities — ανάλογα με τα access rights που
Πόσο απλό είναι πραγματικά ένα checkout; Η υποδομή πίσω από μια online πληρωμή
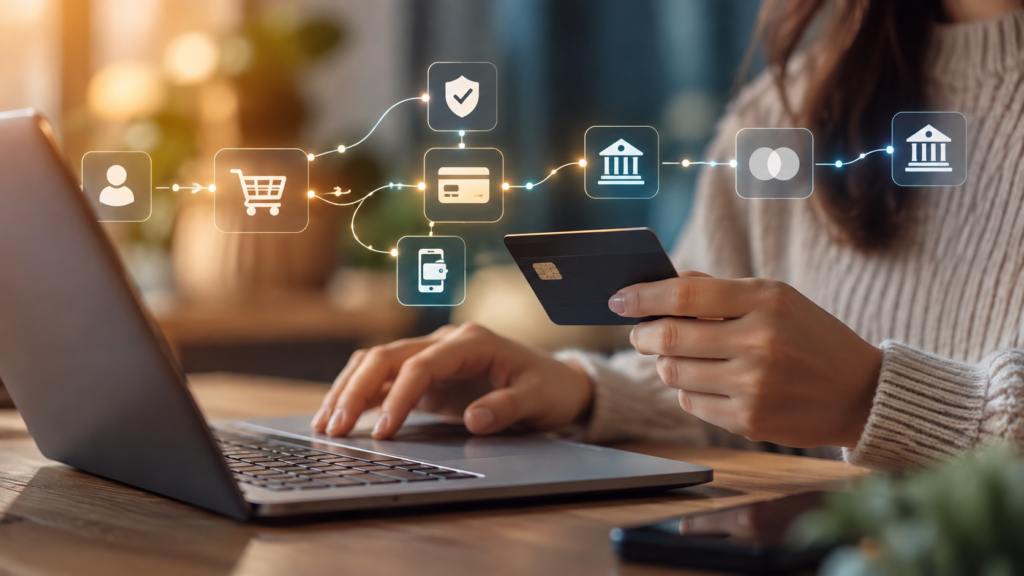
Για τον πελάτη, μια online πληρωμή μπορεί να διαρκέσει λίγα δευτερόλεπτα. Επιλέγει κάρτα ή wallet, επιβεβαιώνει τη συναλλαγή και βλέπει το μήνυμα ότι η παραγγελία ολοκληρώθηκε. Για την επιχείρηση, όμως, αυτά τα λίγα δευτερόλεπτα κρύβουν ένα ολόκληρο δίκτυο συστημάτων, παρόχων και ελέγχων. Payment service providers, acquiring, card networks, issuing banks, authentication, tokenization, fraud prevention και διαφορετικά payment methods πρέπει να συνεργαστούν αρκετά γρήγορα ώστε ο πελάτης να μη χρειαστεί ποτέ να σκεφτεί τι συμβαίνει από πίσω. Πίσω από ένα checkout που μοιάζει απλό και σχεδόν αόρατο στον χρήστη, μπορεί να βρίσκεται μια ιδιαίτερα σύνθετη υποδομή από providers, ελέγχους και payment systems που πρέπει να λειτουργούν συντονισμένα. Μία πληρωμή περνά από περισσότερους παίκτες απ’ όσους βλέπει ο πελάτης Στην απλούστερη μορφή μιας online συναλλαγής με κάρτα υπάρχουν αρκετά διαφορετικά μέρη. Ο πελάτης διαθέτει την κάρτα, ο merchant πραγματοποιεί την πώληση, ο acquirer διαχειρίζεται την πλευρά της επιχείρησης και ο issuer είναι η τράπεζα που έχει εκδώσει την κάρτα. Ανάμεσά τους λειτουργούν τα card networks και, πολύ συχνά, ένας payment service provider που ενοποιεί μεγάλο μέρος αυτής της διαδικασίας για τον merchant. Ο χρήστης πατά «Πληρωμή» μία φορά. Από πίσω, όμως, τα στοιχεία πρέπει να μεταφερθούν με ασφάλεια, να πραγματοποιηθούν οι απαραίτητοι έλεγχοι, να ζητηθεί authorization και να επιστρέψει η απάντηση στον merchant. Η πραγματική επιτυχία της υποδομής είναι ότι όλα αυτά παραμένουν σχεδόν αόρατα. Το authorization είναι η στιγμή που η πληρωμή μπορεί να σταματήσει Το γεγονός ότι ο πελάτης διαθέτει χρήματα ή πιστωτικό όριο δεν σημαίνει ότι κάθε online συναλλαγή θα εγκριθεί. Το authorization request περνά μέσα από την payment infrastructure μέχρι τον issuer, ο οποίος αποφασίζει αν η συναλλαγή θα εγκριθεί ή θα απορριφθεί. Fraud signals, διαθέσιμο υπόλοιπο, λανθασμένα στοιχεία ή άλλοι κανόνες μπορούν να επηρεάσουν το αποτέλεσμα. Αυτό δημιουργεί μία σημαντική επιχειρηματική διάσταση: approval rate. Για ένα μεγάλο e-commerce business, ακόμη και σχετικά μικρές διαφορές στο ποσοστό εγκρίσεων μπορούν να επηρεάσουν σημαντικό όγκο εσόδων. Η πληρωμή που απορρίπτεται δεν είναι απλώς τεχνικό error· μπορεί να είναι μία πώληση που είχε σχεδόν ολοκληρωθεί. Η ασφάλεια πρέπει να σταματά το fraud χωρίς να σταματά τον πελάτη Κάθε online επιχείρηση αντιμετωπίζει μια δύσκολη ισορροπία. Αν οι fraud controls είναι υπερβολικά χαλαροί, αυξάνεται η έκθεση σε απάτη και chargebacks. Αν είναι υπερβολικά αυστηροί, νόμιμες συναλλαγές μπορεί να απορρίπτονται ή να απαιτούν επιπλέον βήματα που δημιουργούν friction. Η authentication υποδομή προσπαθεί ακριβώς να διαχειριστεί αυτή την ένταση. Το EMV 3-D Secure έχει σχεδιαστεί ώστε issuers και merchants να μπορούν να αξιολογούν καλύτερα τον κίνδυνο στις remote συναλλαγές χωρίς να προσθέτουν περιττή τριβή σε κάθε αγορά. Για την επιχείρηση, επομένως, το ζητούμενο δεν είναι απλώς «περισσότερη ασφάλεια». Είναι καλύτερη διάκριση μεταξύ πραγματικού κινδύνου και πραγματικού πελάτη. Η tokenization αλλάζει αυτό που πραγματικά ταξιδεύει μέσα στο σύστημα Ένα από τα σημαντικότερα κομμάτια της σύγχρονης payment infrastructure είναι η tokenization. Αντί ο πραγματικός αριθμός της κάρτας να χρησιμοποιείται παντού, μπορεί να αντικαθίσταται από ένα payment token. Έτσι, μειώνεται η εξάρτηση από στατικά card credentials και περιορίζεται η έκθεση των πραγματικών στοιχείων της κάρτας. Η κατεύθυνση στην Ευρώπη είναι ήδη εμφανής. Τον Ιούνιο του 2026, η Mastercard ανέφερε ότι τρεις στις πέντε e-commerce συναλλαγές της στην Ευρώπη ήταν tokenised, καθώς επεκτείνονται τεχνολογίες όπως Secure Card on File, Click to Pay και digital wallets. Η αλλαγή αυτή δεν αφορά μόνο την ασφάλεια. Η Mastercard και η Checkout.com έχουν επίσης συνδέσει τη χρήση network tokens με βελτιώσεις στα authorization approval rates στο merchant dataset τους. Ένα payment method δεν είναι απλώς ακόμη ένα κουμπί Από την πλευρά του χρήστη, η προσθήκη ενός νέου τρόπου πληρωμής μπορεί να φαίνεται σχεδόν ασήμαντη. Ένα ακόμη logo στο checkout. Για την επιχείρηση, όμως, η πραγματικότητα μπορεί να είναι διαφορετική. Νέα payment methods μπορεί να σημαίνουν διαφορετικά integrations, settlement flows, refunds, reconciliation, fraud rules και reporting. Σε διεθνείς αγορές μπορεί επίσης να χρειάζεται υποστήριξη τοπικών μεθόδων που έχουν διαφορετικές απαιτήσεις από τις κλασικές card payments. Εδώ εμφανίζεται το πραγματικό operational trade-off: περισσότερες επιλογές για τον πελάτη μπορούν να δημιουργήσουν περισσότερες εξαρτήσεις για την επιχείρηση. Το σωστό payment mix εξαρτάται από την αγορά Δεν υπάρχει ένα payment stack που λειτουργεί ιδανικά για κάθε εταιρεία. Ένα ελληνικό e-shop με κυρίως εγχώριους πελάτες έχει διαφορετικές ανάγκες από ένα ευρωπαϊκό marketplace ή μια SaaS εταιρεία που χρεώνει συνδρομές σε δεκάδες χώρες. Όσο μια επιχείρηση επεκτείνεται γεωγραφικά, οι πληρωμές μπορούν να γίνουν μέρος της ίδιας της στρατηγικής εισόδου σε μια αγορά. Local payment habits, διαφορετικά wallets και τοπικές τραπεζικές λύσεις μπορεί να επηρεάζουν το κατά πόσο το checkout μοιάζει οικείο στον πελάτη. Αυτό σημαίνει ότι το payment infrastructure δεν είναι απλώς backend επιλογή. Μπορεί να αποτελεί μέρος του localisation strategy. Ένας PSP μπορεί να κρύψει μεγάλο μέρος της πολυπλοκότητας Για αυτόν ακριβώς τον λόγο υπάρχουν οι payment service providers. Αντί η επιχείρηση να δημιουργήσει ξεχωριστές σχέσεις και integrations με κάθε μέρος της payment chain, ένας PSP μπορεί να συγκεντρώνει σημαντικό μέρος της λειτουργικότητας σε μία πλατφόρμα. Αυτό μπορεί να απλοποιήσει την τεχνική υλοποίηση, αλλά δεν εξαφανίζει τις επιχειρηματικές αποφάσεις. Η εταιρεία εξακολουθεί να πρέπει να αξιολογήσει fees, supported markets, payment methods, reporting, settlement, fraud capabilities και το πόσο εύκολα μπορεί να αλλάξει ή να προσθέσει providers στο μέλλον. Η απλότητα που προσφέρει ένας provider έχει επομένως και στρατηγική διάσταση: δημιουργεί ευκολία, αλλά μπορεί ταυτόχρονα να δημιουργήσει dependency. Ένας provider ή περισσότεροι; Για μια μικρή επιχείρηση, ένας provider μπορεί να είναι αρκετός. Όσο όμως αυξάνονται ο όγκος συναλλαγών, οι χώρες και τα payment methods, ορισμένες εταιρείες επιλέγουν πιο σύνθετες payment architectures με περισσότερους providers ή acquirers. Το πλεονέκτημα μπορεί να είναι μεγαλύτερη ευελιξία και μικρότερη εξάρτηση από έναν μόνο συνεργάτη. Από την άλλη, κάθε επιπλέον integration αυξάνει το operational surface που πρέπει να διαχειριστεί η εταιρεία. Αυτό συνδέεται άμεσα με ένα θέμα που έχουμε ήδη εξετάσει στο Market Insiders μέσω του The Cost of Complexity: περισσότερες επιλογές και περισσότερα συστήματα δεν δημιουργούν μόνο δυνατότητες· δημιουργούν και περισσότερες συνδέσεις που πρέπει να λειτουργούν σωστά. Το checkout μπορεί να γίνει πρόβλημα orchestration Όσο μεγαλώνει το payment stack, το ερώτημα παύει να είναι απλώς «ποιον provider χρησιμοποιούμε;». Γίνεται: ποια συναλλαγή περνά από
The Product Data Gap: Είναι ο κατάλογος μιας επιχείρησης έτοιμος για visual discovery;
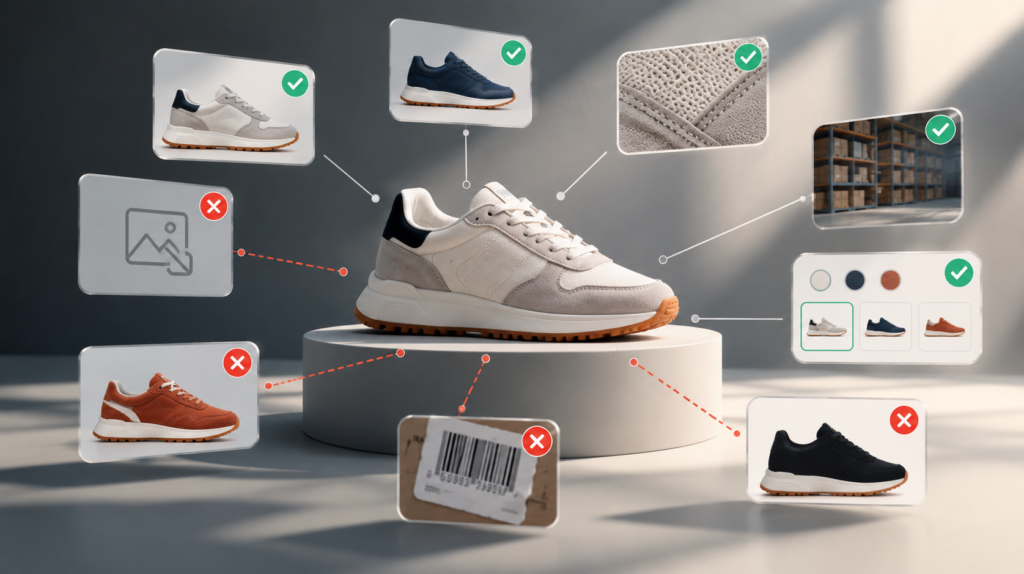
Ένα e-shop μπορεί να διαθέτει χιλιάδες προϊόντα και παρ’ όλα αυτά να έχει πολύ λιγότερα «κατανοητά» προϊόντα από όσα νομίζει. Το πρόβλημα δεν βρίσκεται απαραίτητα στο inventory. Βρίσκεται στα product data που περιγράφουν αυτό το inventory: τίτλοι, brands, GTINs, variants, χρώματα, μεγέθη, υλικά, εικόνες, availability και η σχέση ανάμεσα σε όλα αυτά. Όσο το discovery γίνεται περισσότερο visual και multimodal, αυτή η λεπτομέρεια αποκτά μεγαλύτερη επιχειρηματική σημασία. Ένα προϊόν μπορεί να υπάρχει στο warehouse και στο e-shop, αλλά αν τα δεδομένα του είναι ελλιπή, ασυνεπή ή λανθασμένα, μπορεί να γίνει δυσκολότερο για search engines και shopping systems να το καταλάβουν και να το εμφανίσουν σωστά. Για το Market Insiders, αυτό είναι το Product Data Gap: η απόσταση ανάμεσα στο προϊόν που η επιχείρηση πραγματικά διαθέτει και στο προϊόν που τα συστήματά της μπορούν να περιγράψουν με ακρίβεια. Ένας μεγάλος κατάλογος δεν είναι απαραίτητα καλός κατάλογος Η ανάπτυξη ενός e-commerce catalog συχνά μετριέται σε αριθμό SKUs: 10.000, 50.000 ή ακόμη και 200.000 προϊόντα. Ο αριθμός αυτός όμως λέει πολύ λίγα για την πραγματική ποιότητα των δεδομένων που συνοδεύουν το inventory. Ένας κατάλογος μπορεί να είναι τεράστιος και ταυτόχρονα γεμάτος διαφορετικές ονομασίες για το ίδιο attribute, ελλιπή identifiers, παλιά availability data, duplicate products ή εικόνες που δεν αντιστοιχούν σωστά στα variants. Σε αυτή την περίπτωση, η κλίμακα γίνεται παραπλανητική: η επιχείρηση διαθέτει μεγάλο inventory, αλλά όχι απαραίτητα ένα καθαρό και συνεπές product information layer. Όσο περισσότερα channels προσπαθούν να αξιοποιήσουν αυτά τα δεδομένα, τόσο πιο ορατό γίνεται το πρόβλημα. Ένα catalog που λειτουργεί οριακά μέσα στο ίδιο το e-shop μπορεί να αρχίσει να παρουσιάζει σοβαρές αδυναμίες όταν πρέπει να τροφοδοτήσει search engines, marketplaces, Merchant Center και νέα discovery environments. Το product data έχει γίνει μέρος της discoverability Στο παλιότερο ecommerce model, τα product data μπορούσαν εύκολα να αντιμετωπιστούν ως back-office θέμα. Το marketing έφερνε traffic, το site παρουσίαζε το προϊόν και το ERP ή το PIM κρατούσε τις πληροφορίες του catalog. Σήμερα αυτά τα επίπεδα είναι πολύ περισσότερο συνδεδεμένα. Η Google χρησιμοποιεί product data για να αντιστοιχεί προϊόντα με queries και να τα εμφανίζει σε ads και free listings, ενώ ελλιπή ή λανθασμένα attributes μπορούν να οδηγήσουν σε περιορισμένη eligibility, λανθασμένη εμφάνιση ή ακόμη και product disapprovals. Με άλλα λόγια, ένα catalog error δεν παραμένει απαραίτητα «πίσω από το site». Μπορεί να μετατραπεί άμεσα σε visibility problem και να επηρεάσει το αν ένα προϊόν θα ανακαλυφθεί εξαρχής. Η εικόνα χωρίς metadata δεν αρκεί Το visual discovery μπορεί εύκολα να δημιουργήσει την εντύπωση ότι το βασικό ζητούμενο είναι οι καλές φωτογραφίες. Στην πράξη, η εικόνα είναι μόνο ένα μέρος του συστήματος. Χρειάζεται να συνδέεται με σαφή πληροφορία για το προϊόν που απεικονίζει. Το Google Merchant Center, για παράδειγμα, αντιμετωπίζει το image_link ως βασικό product attribute και συνδέει την εικόνα με πληροφορίες όπως brand, GTIN, MPN, price και availability. Μια εντυπωσιακή product image επομένως δεν διορθώνει από μόνη της ένα discovery problem. Αν το ίδιο προϊόν εμφανίζεται με διαφορετικό brand name σε διαφορετικά systems, αν λείπει το color attribute ή αν το GTIN είναι λανθασμένο, το underlying data παραμένει προβληματικό. Η visual layer είναι τελικά τόσο αξιόπιστη όσο και η πληροφορία που βρίσκεται πίσω από αυτή. Το visual discovery αποκαλύπτει catalog inconsistency Το πρόβλημα γίνεται πιο εμφανές όταν ο πελάτης ψάχνει με βάση οπτικές λεπτομέρειες όπως χρώμα, pattern, material, shape ή ένα συγκεκριμένο variant. Αν, για παράδειγμα, ένα fashion retailer διαθέτει το ίδιο sneaker σε πέντε χρώματα αλλά όλα τα variants χρησιμοποιούν την ίδια γενική εικόνα ή δεν έχουν σωστά color attributes, το catalog δεν περιγράφει με ακρίβεια αυτό που πραγματικά πουλά. Το ίδιο μπορεί να συμβεί σε furniture, consumer electronics, luggage ή accessories. Η Google υποστηρίζει ProductGroup structured data ακριβώς για να μπορεί να συνδέει variants του ίδιου προϊόντος και να διακρίνει χαρακτηριστικά όπως size, color, material και pattern. Αυτό δείχνει πόσο σημαντικό έχει γίνει το variant-level accuracy. Το product data δεν μπορεί πλέον να λειτουργεί μόνο στο επίπεδο του «γενικού προϊόντος». Πρέπει να αποτυπώνει και τις διαφορές που ο πελάτης πραγματικά βλέπει. Τα variants είναι από τα πιο δύσκολα σημεία ενός catalog Από την πλευρά του χρήστη, τα variants φαίνονται απλά: μαύρο ή μπλε, leather ή fabric, μικρό ή μεγάλο μέγεθος. Στο backend όμως μπορούν να δημιουργήσουν σημαντική πολυπλοκότητα. Η επιχείρηση πρέπει να γνωρίζει ποιο variant έχει δικό του SKU, ποιο χρειάζεται ξεχωριστή εικόνα, ποιο έχει διαφορετικό GTIN, ποια availability ισχύει και ποια attributes ανήκουν στο parent product ή στο individual variant. Η Google χρησιμοποιεί properties όπως variesBy, hasVariant και productGroupID για να καταλάβει ότι διαφορετικές εκδόσεις ανήκουν στην ίδια product family. Αν αυτά τα relationships δεν είναι καθαρά, ο κατάλογος μπορεί να φαίνεται απλός στον άνθρωπο αλλά εξαιρετικά ασυνεπής για τα systems που πρέπει να τον διαβάσουν. Η μεγαλύτερη κλίμακα αυξάνει το Product Data Gap Ένα catalog 100 προϊόντων μπορεί να διορθωθεί σχετικά εύκολα με manual work. Σε ένα catalog 100.000 προϊόντων, όμως, η ίδια προσέγγιση παύει να είναι βιώσιμη. Όσο μεγαλώνει το inventory, αυξάνεται και η πιθανότητα να εμφανιστούν duplicate records, παλιά attributes, ασυνεπή naming conventions, missing identifiers, λάθος εικόνες, outdated availability ή διαφορετικές τιμές μεταξύ systems. Σε αυτό το σημείο, το πρόβλημα δεν είναι μόνο data quality. Είναι και data governance. Ποιος έχει τελικά την ευθύνη για το product record; Το ecommerce team, το procurement, ο supplier, το ERP, το PIM ή το marketing; Αν η απάντηση είναι «όλοι λίγο», το Product Data Gap μπορεί να μεγαλώνει για χρόνια χωρίς να έχει πραγματικό owner. Το catalog γίνεται coordination problem Αυτό συνδέεται με μια ευρύτερη επιχειρηματική αρχή που έχουμε ήδη εξετάσει στο Market Insiders μέσα από το “The Cost of Complexity”. Όσο αυξάνονται τα προϊόντα, τα systems, τα channels και τα data sources, τόσο αυξάνεται και το coordination cost που απαιτείται για να παραμείνουν όλα συγχρονισμένα. Ένα attribute που αλλάζει σε ένα system μπορεί να πρέπει να ενημερωθεί σε τρία ακόμη. Μια νέα product category μπορεί να χρειάζεται mapping, ένας supplier μπορεί να χρησιμοποιεί διαφορετική terminology και το ecommerce platform να έχει διαφορετική structure από το Merchant Center. Κάθε integration προσθέτει δυνατότητες, αλλά ταυτόχρονα δημιουργεί ένα ακόμη σημείο στο
Γιατί υπάρχουν ελλείψεις εκπαιδευτικών στα ελληνικά σχολεία;
Κάθε νέα σχολική χρονιά στην Ελλάδα ξεκινά παραδοσιακά με το ίδιο ακριβώς φαινόμενο: χιλιάδες κενές θέσεις διδασκόντων, συγχωνεύσεις τμημάτων και μαθητές που στερούνται βασικά μαθήματα για εβδομάδες ή και μήνες. Το ζήτημα που αφορά τις ελλείψεις εκπαιδευτικών αποτελεί μία χρόνια πληγή για το δημόσιο εκπαιδευτικό σύστημα, επηρεάζοντας άμεσα τόσο την ποιότητα της παρεχόμενης γνώσης όσο και την ομαλή λειτουργία των σχολικών μονάδων σε πρωτοβάθμια και δευτεροβάθμια εκπαίδευση. Πρόκειται για ένα σύνθετο πρόβλημα που δεν οφείλεται σε έναν μεμονωμένο παράγοντα, αλλά αποτελεί αποτέλεσμα δημοσιονομικών περιορισμών, γραφειοκρατικών αγκυλώσεων, γεωγραφικών ιδιαιτεροτήτων και δομικών αδυναμιών της ελληνικής διοίκησης. Δείτε ακόμη: Εκπαίδευση στην Ελλάδα: Πώς λειτουργεί και ποιες είναι οι μεγαλύτερες προκλήσεις Το ιστορικό υπόβαθρο: Η δεκαετία της κρίσης και το πάγωμα των διορισμών Η ρίζα του προβλήματος εντοπίζεται κατά κύριο λόγο στη μακρά περίοδο των μνημονίων και της δημοσιονομικής προσαρμογής. Για σχεδόν μία δεκαετία, οι μόνιμοι διορισμοί στην εκπαίδευση είχαν πρακτικά παγώσει, ενώ την ίδια στιγμή χιλιάδες έμπειροι εκπαιδευτικοί αποχωρούσαν κάθε χρόνο μέσω συνταξιοδότησης. Ο κανόνας «μία πρόσληψη για κάθε πέντε αποχωρήσεις» που επιβλήθηκε στο δημόσιο τομέα δημιούργησε ένα τεράστιο κενό, το οποίο σταδιακά διεύρυνε τις ελλείψεις εκπαιδευτικών σε όλες τις βαθμίδες. Παρά το γεγονός ότι τα τελευταία χρόνια πραγματοποιούνται διορισμοί, ο συνολικός ρυθμός αναπλήρωσης δεν επαρκεί για να καλύψει τη σωρευτική απώλεια ανθρώπινου δυναμικού μιας ολόκληρης δεκαετίας. Ο θεσμός των αναπληρωτών και η παγίδα της πρόσκαιρης κάλυψης Αντί για μόνιμο σχεδιασμό, η πολιτεία στράφηκε στη μαζική χρήση αναπληρωτών καθηγητών και δασκάλων. Ενώ ο θεσμός του αναπληρωτή θεσπίστηκε αρχικά για την κάλυψη έκτακτων αναγκών (όπως μακροχρόνιες άδειες ασθενείας ή εγκυμοσύνης), μετατράπηκε σταδιακά στο βασικό μηχανισμό στελέχωσης. Η πρακτική αυτή οδηγεί σε σοβαρές στρεβλώσεις: Οι προσλήψεις αναπληρωτών γίνονται συχνά σε διαδοχικές φάσεις (Α΄ φάση, Β΄ φάση, Γ΄ φάση), με αποτέλεσμα οι ελλείψεις εκπαιδευτικών να παραμένουν αισθητές μέχρι και τα μέσα του διδακτικού έτους. Το καθεστώς εργασιακής ανασφάλειας αποθαρρύνει πολλούς εξειδικευμένους επαγγελματίες από το να παραμείνουν στο εκπαιδευτικό σύστημα. Η καθυστέρηση στην τοποθέτηση σημαίνει ότι μαθητές πανελλαδικών εξετάσεων μένουν συχνά χωρίς καθηγητή κατεύθυνσης για κρίσιμους μήνες. Η συνεχής ανακύκλωση προσωπικού δεν επιτρέπει τη δημιουργία σταθερού παιδαγωγικού δεσμού μεταξύ εκπαιδευτικών και μαθητών, ενώ διαιωνίζει τις ελλείψεις εκπαιδευτικών κάθε Σεπτέμβριο. Tο υψηλό κόστος διαβίωσης και η άρνηση ανάληψης υπηρεσίας Ένας παράγοντας που έχει ενταθεί δραματικά τα τελευταία χρόνια είναι το απαγορευτικό κόστος ζωής στα τουριστικά νησιά (Κυκλάδες, Δωδεκάνησα, Ιόνιο) και σε μεγάλα αστικά κέντρα. Οι μισθοί των νεοδιόριστων και των αναπληρωτών παραμένουν καθηλωμένοι σε επίπεδα που δεν ανταποκρίνονται στις τρέχουσες οικονομικές συνθήκες. Όταν ένας εκπαιδευτικός καλείται να πληρώσει 400 έως 600 ευρώ για ένα μικρό δωμάτιο σε τουριστική περιοχή, λαμβάνοντας μισθό κάτω των 900 ευρώ, η επιβίωση καθίσταται πρακτικά αδύνατη. Το αποτέλεσμα είναι ένα κύμα παραιτήσεων ή αρνήσεων ανάληψης υπηρεσίας. Αυτό δημιουργεί ξαφνικές ελλείψεις εκπαιδευτικών σε νησιωτικές και δυσπρόσιτες περιοχές, ακόμη και μετά την ανακοίνωση των ονομάτων από το Υπουργείο Παιδείας. Μπορεί να σας ενδιαφέρει: Τεχνητή Νοημοσύνη στην εκπαίδευση: Απειλή ή εργαλείο για μαθητές και εκπαιδευτικούς; Ειδική Αγωγή και παράλληλη στήριξη: Ανάγκες που υπερβαίνουν τη διαθεσιμότητα Ο τομέας της Ειδικής Αγωγής παρουσιάζει τις πιο οξείες ελλείψεις. Η ευαισθητοποίηση των γονέων και η βελτίωση των διαγνωστικών μηχανισμών οδήγησαν σε κατακόρυφη αύξηση των εγκεκριμένων αιτημάτων για παράλληλη στήριξη και τμήματα ένταξης. Ωστόσο, η προσφορά δεν συμβαδίζει με τη ζήτηση: Συχνά ένας εκπαιδευτικός παράλληλης στήριξης καλείται να μοιράσει τις ώρες του ανάμεσα σε δύο ή τρεις διαφορετικούς μαθητές. Τα κενά σε ειδικότητες όπως λογοθεραπευτές, εργοθεραπευτές και ψυχολόγοι παραμένουν δυσαναπλήρωτα. Οι ελλείψεις εκπαιδευτικών ειδικής αγωγής έχουν άμεσο αντίκτυπο στην ισότιμη ένταξη των παιδιών με αναπηρία ή ειδικές εκπαιδευτικές ανάγκες στο σχολικό περιβάλλον. Γραφειοκρατία, ψηφιοποίηση και καταγραφή πραγματικών κενών Η διαδικασία καταγραφής και κάλυψης των κενών θέσεων πάσχει διαχρονικά από γραφειοκρατικές καθυστερήσεις. Παρά τη χρήση ψηφιακών πλατφορμών (όπως το σύστημα Myschool), η τελική εικόνα των πραγματικών αναγκών διαμορφώνεται συχνά αργοπορημένα. Παράγοντες που περιπλέκουν τη διαδικασία περιλαμβάνουν: Αποσπάσεις και μετατάξεις: Οι μετακινήσεις προσωπικού σε γραφεία διευθύνσεων ή φορείς του δημοσίου δημιουργούν απρόβλεπτες ελλείψεις εκπαιδευτικών μέσα στις σχολικές αίθουσες. Άδειες τελευταίας στιγμής: Αναρρωτικές άδειες ή άδειες ανατροφής τέκνων που δηλώνονται με την έναρξη της σχολικής χρονιάς αφήνουν κενά που απαιτούν νέο γύρο προσλήψεων. Καθυστερήσεις στις υπηρεσιακές μεταβολές: Η αργή εξέλιξη των διαδικασιών τοποθέτησης από τα αρμόδια υπηρεσιακά συμβούλια (ΠΥΣΠΕ/ΠΥΣΔΕ) μεταθέτει την ομαλή λειτουργία των σχολείων για τα τέλη του φθινοπώρου. Δείτε ακόμη: Δημόσιο ή ιδιωτικό πανεπιστήμιο: Ποιες είναι οι βασικές διαφορές; Οι συνέπειες στη μαθησιακή διαδικασία και στην κοινωνία Η αδυναμία έγκαιρης στελέχωσης των σχολείων έχει πολυεπίπεδες συνέπειες. Πρωτίστως, πλήττεται το δικαίωμα των μαθητών σε μία ισότιμη και ολοκληρωμένη εκπαίδευση. Η απώλεια διδακτικών ωρών οδηγεί σε συρρίκνωση της ύλης, αυξημένο άγχος για τις εξετάσεις και μεγαλύτερη οικονομική επιβάρυνση των οικογενειών, οι οποίες στρέφονται στην ιδιωτική παραπαιδεία για να καλύψουν τα κενά. Παράλληλα, οι ελλείψεις εκπαιδευτικών εντείνουν το αίσθημα ανισότητας ανάμεσα στα σχολεία των μεγάλων αστικών κέντρων και εκείνα της περιφέρειας ή των απομακρυσμένων νησιών. Ένα σχολείο που λειτουργεί υποστελεχωμένο δεν μπορεί να ανταποκριθεί στις σύγχρονες παιδαγωγικές απαιτήσεις, υπονομεύοντας το ρόλο της δημόσιας παιδείας ως κοινωνικού ανελκυστήρα. Προτάσεις για μία βιώσιμη λύση στο εκπαιδευτικό σύστημα Για να αντιμετωπιστούν οριστικά οι ελλείψεις εκπαιδευτικών στα ελληνικά σχολεία, απαιτείται ένας ολοκληρωμένος, μακροπρόθεσμος σχεδιασμός που θα υπερβαίνει τις πρόσκαιρες πολιτικές εξαγγελίες. Απαραίτητα μέτρα περιλαμβάνουν: Σταθερό πλάνο πολυετών διορισμών: Σύνδεση των προσλήψεων με τις πραγματικές συνταξιοδοτήσεις και τις δημογραφικές μεταβολές. Θέσπιση κινήτρων για δυσπρόσιτες περιοχές: Παροχή επιδόματος στέγασης και σίτισης σε εκπαιδευτικούς που υπηρετούν σε τουριστικά νησιά και απομακρυσμένες περιοχές, ώστε να μην απορρίπτουν τις θέσεις. Έγκαιρος προγραμματισμός: Ολοκλήρωση όλων των φάσεων τοποθέτησης μέχρι τα τέλη Αυγούστου, ώστε τα σχολεία να ξεκινούν την πρώτη ημέρα του Σεπτεμβρίου πλήρως στελεχωμένα. Αναβάθμιση των αποδοχών: Προσαρμογή των μισθών των εκπαιδευτικών στο πραγματικό κόστος διαβίωσης για την αναχαίτιση της επαγγελματικής διαρροής. Η επίλυση του προβλήματος που δημιουργούν οι ελλείψεις εκπαιδευτικών δεν αποτελεί απλώς μία διοικητική υποχρέωση του κράτους, αλλά θεμελιώδη προϋπόθεση για την ανάπτυξη της κοινωνίας και τη στήριξη της νέας γενιάς. Για περισσότερες αναλύσεις, ειδήσεις και τεκμηριωμένη αρθρογραφία γύρω από την επικαιρότητα και την κοινωνία, το κοινό μπορεί να ενημερώνεται αναλυτικά μέσα από την πλατφόρμα του opinionfeed.gr. Διαβάστε ακόμη: Πτυχίο και αγορά εργασίας: Ποιες σπουδές έχουν μεγαλύτερη επαγγελματική αποκατάσταση;