The Economics of Third Places: Can Community Spaces Become Sustainable Businesses?
A neighbourhood café offers more than coffee. A community centre provides somewhere to meet, learn and participate in local activities. A public library creates a welcoming environment without requiring visitors to purchase anything. These spaces can strengthen communities, but they all face a practical challenge: someone has to pay for the building, staff, utilities and services that make them possible. The renewed interest in third places has brought attention to the social importance of gathering spaces beyond home and work. Yet their financial foundations receive less attention. Commercial venues must generate sufficient revenue, community-owned enterprises need sustainable operating models, and publicly funded spaces depend on investment that may be difficult to maintain under budget pressures. This creates a fundamental question for the economics of third places: how can an organisation remain financially sustainable while preserving the accessibility that makes it valuable to a community? The answer involves more than selling coffee, renting rooms or attracting visitors. It requires an understanding of fixed costs, revenue diversification, asset ownership, public funding and the difference between commercial profitability and social value. Why Third Places Face a Different Economic Challenge Most commercial establishments are designed around transactions. A restaurant generates revenue through food and beverage sales. A retailer depends on product purchases. A coworking business typically charges for access to desks, offices or related services. Third places introduce another element: people may want to spend time in a space without continuously purchasing something. That creates an interesting economic tension. A café that encourages visitors to remain for several hours may become a valued neighbourhood gathering place. However, customers who occupy tables for extended periods without making additional purchases can reduce the venue’s ability to serve other paying visitors during busy periods. A community centre may offer free activities that encourage participation but generate little direct income. A library might provide educational, cultural and social benefits without collecting fees from the people who use those services. These different environments cannot be evaluated through exactly the same financial model. For a commercial café, the challenge may involve generating enough revenue per available seat while maintaining an atmosphere that encourages people to return. For a community organisation, financial sustainability may depend on combining commercial activities with grants, donations or support from public institutions. For a publicly funded library, the objective is not necessarily to produce an operating profit. It is to deliver public benefits at a cost that the funding organisation can justify and sustain. The shared problem is that the value people receive from these places does not always translate directly into revenue for the organisation responsible for maintaining them. That difference is central to understanding third place economics. The Fixed Costs Behind a Welcoming Community Space A third place may appear informal, but the infrastructure supporting it is not free. Before a visitor purchases a coffee, attends an event or uses a shared workspace, the operator may already be responsible for substantial recurring expenses. Property costs can include rent, maintenance, property-related taxes, insurance and utilities. Depending on the type of organisation, additional expenses may involve cleaning, security, equipment, accessibility improvements and regulatory compliance. Staffing is another important consideration. A welcoming community environment requires people to open the building, manage activities, maintain facilities, support visitors and respond to operational problems. Even organisations that rely heavily on volunteers need coordination, administration and appropriate safeguarding arrangements. These costs continue whether the space attracts hundreds of visitors or only a handful. Research has documented the financial pressures facing community-managed facilities. In 2019, a study titled Community Hubs: Understanding Survival and Success, funded by Local Trust and Power to Change, examined the finances and business models of community hub organisations in England. The report found that staffing was often the largest expense, while building-related costs could account for a substantial proportion of operating expenditure. Across the historical financial records examined, average annual surpluses were very small, highlighting how little room some organisations had to absorb unexpected costs. Those figures relate to an earlier period and should not be interpreted as a current estimate of profitability across all third places. Nevertheless, the underlying business problem remains relevant: organisations that offer accessible shared environments often operate with costs that cannot easily be reduced when revenue declines. Why Visitor Numbers Can Be a Misleading Measure of Success High footfall is usually viewed as a positive sign in retail. For community-oriented spaces, however, visitor numbers tell only part of the story. A venue may attract a large number of people but generate insufficient revenue to cover its expenses. Consider a café that becomes popular among remote workers. Its tables might remain occupied throughout the day, creating the appearance of strong demand. Yet if customers purchase relatively little while staying for long periods, the financial contribution from each table may be limited. The opposite situation is also possible. A smaller venue may accommodate fewer visitors but maintain healthier margins because its products, operating costs and customer spending patterns are more favourable. For community organisations, a different complication emerges. A free workshop might attract participants who would otherwise have limited access to educational or cultural activities. That can represent meaningful social impact even if the activity produces no direct commercial revenue. An operator therefore needs to distinguish among three different questions. How many people use the space? How much financial contribution do those activities generate? And what broader benefits does the organisation create for its community? These questions are connected, but their answers are not interchangeable. A financially sustainable third place needs reliable information about demand and revenue. A socially valuable third place also needs to understand who benefits from its services and whether those benefits justify the resources required. Simply counting visitors cannot provide either answer in isolation. The Revenue Models That Can Support Third Places There is no single business model suitable for every community-oriented space. The available options depend on ownership, location, audience, operating costs and the purpose of the organisation. Commercial cafés and hospitality venues usually rely on sales of food,
Το οικονομικό κόστος του Marketing Fatigue: Όταν περισσότερα μηνύματα δεν φέρνουν περισσότερα έσοδα
Μια επιχείρηση αυξάνει τα διαφημιστικά emails, τα push notifications και τις αυτοματοποιημένες καμπάνιες της, περιμένοντας περισσότερες πωλήσεις. Όμως, η αυξημένη επικοινωνία δεν συνεπάγεται απαραίτητα μεγαλύτερη κερδοφορία. Πίσω από τα clicks και τα conversions μπορεί να κρύβονται υψηλότερα λειτουργικά κόστη και μειωμένη απόδοση. Το marketing fatigue, δηλαδή η κόπωση των καταναλωτών από την υπερβολική εμπορική επικοινωνία, δεν επηρεάζει μόνο τη σχέση τους με τα brands. Μπορεί να περιορίσει την αποτελεσματικότητα των καμπανιών, να αυξήσει τις διαφημιστικές δαπάνες και να μειώσει τη μακροπρόθεσμη αξία των πελατών. Για τις επιχειρήσεις, το κρίσιμο ερώτημα δεν είναι πόσα μηνύματα μπορούν να στείλουν, αλλά πόσο πρόσθετο έσοδο και κέρδος δημιουργεί κάθε νέα επικοινωνία. Όταν η αύξηση των καμπανιών δεν οδηγεί σε ανάλογη αύξηση εσόδων Η λογική πίσω από την αύξηση της συχνότητας επικοινωνίας μοιάζει απλή. Εφόσον μια διαφημιστική καμπάνια δημιουργεί πωλήσεις, περισσότερες αντίστοιχες καμπάνιες θα μπορούσαν να δημιουργήσουν ακόμη περισσότερες. Στην πράξη, όμως, η σχέση ανάμεσα στον αριθμό των εμπορικών μηνυμάτων και στις πωλήσεις δεν είναι απαραίτητα αναλογική. Μια πρώτη καμπάνια μπορεί να προσεγγίσει πελάτες που ενδιαφέρονται ήδη για ένα προϊόν και χρειάζονται μια υπενθύμιση για να ολοκληρώσουν την αγορά τους. Μια δεύτερη μπορεί να δημιουργήσει πρόσθετη ζήτηση. Όταν όμως οι ίδιες προσφορές επαναλαμβάνονται συνεχώς στο ίδιο κοινό, κάθε νέα αποστολή ενδέχεται να προσθέτει ολοένα μικρότερη αξία. Αυτό δεν σημαίνει ότι υπάρχει ένας συγκεκριμένος αριθμός μηνυμάτων μετά τον οποίο η επικοινωνία γίνεται αντιπαραγωγική για όλες τις επιχειρήσεις. Η αποτελεσματικότητα εξαρτάται από την κατηγορία προϊόντων, την αγοραστική συχνότητα, τη συνάφεια του περιεχομένου και τις πραγματικές ανάγκες των πελατών. Σημαίνει, όμως, ότι η απόδοση της επόμενης καμπάνιας πρέπει να αξιολογείται ξεχωριστά από την απόδοση των προηγούμενων. Η έκθεση Optimove Insights Marketing Fatigue Report 2026 αναδεικνύει τη σημασία της συνάφειας και του χρονισμού στην εμπορική επικοινωνία. Η έρευνα πραγματοποιήθηκε σε 1.034 καταναλωτές ηλικίας 18 έως 65 ετών, με οικογενειακό εισόδημα τουλάχιστον 75.000 δολαρίων. Σύμφωνα με τα ευρήματά της, οι καταναλωτές δεν απορρίπτουν απαραίτητα τη συχνή επικοινωνία. Η αρνητική αντίδραση σχετίζεται συχνά με την επανάληψη, την έλλειψη συνάφειας και τη λανθασμένη χρονική στιγμή. Για μια επιχείρηση, αυτή η διάκριση έχει άμεση οικονομική σημασία. Μια επιπλέον καμπάνια μπορεί να προσθέσει πωλήσεις όταν απευθύνεται σε πραγματική ανάγκη, αλλά να αυξήσει μόνο τα λειτουργικά έξοδα όταν αναπαράγει ένα μήνυμα που το κοινό έχει ήδη αγνοήσει. Το πραγματικό κόστος μιας καμπάνιας δεν είναι μόνο η αποστολή της Οι επιχειρήσεις συχνά αντιμετωπίζουν το email marketing ως ένα σχετικά οικονομικό κανάλι. Το άμεσο κόστος αποστολής ενός επιπλέον email μπορεί πράγματι να είναι μικρό, ιδιαίτερα όταν η επιχείρηση χρησιμοποιεί ήδη μια πλατφόρμα marketing automation. Ωστόσο, η οικονομική αξιολόγηση μιας καμπάνιας δεν πρέπει να περιορίζεται στη χρέωση της τεχνολογικής πλατφόρμας. Κάθε νέα ενέργεια μπορεί να απαιτεί σχεδιασμό, δημιουργία περιεχομένου, γραφιστική εργασία, segmentation, τεχνική υλοποίηση, ελέγχους, παρακολούθηση αποτελεσμάτων και διορθώσεις. Ακόμη και όταν μέρος της διαδικασίας αυτοματοποιείται, εξακολουθεί να απαιτεί ανθρώπινη εποπτεία και οργανωτικό συντονισμό. Το κόστος αυξάνεται όταν συμμετέχουν διαφορετικά τμήματα ή εξωτερικοί συνεργάτες. Μια καμπάνια μπορεί να χρειάζεται έγκριση από το marketing, ενημέρωση του εμπορικού τμήματος, δημιουργία εκπτωτικών κωδικών και συνεννόηση με την εξυπηρέτηση πελατών. Οι δαπάνες αυτές δεν εμφανίζονται πάντοτε ως ξεχωριστό κόστος για κάθε μήνυμα. Συχνά ενσωματώνονται στους μισθούς, στις συνδρομές λογισμικού ή στα γενικά λειτουργικά έξοδα της εταιρείας. Αυτό δημιουργεί την εντύπωση ότι οι πρόσθετες καμπάνιες είναι σχεδόν δωρεάν. Στην πραγματικότητα, ακόμη και όταν η οριακή χρέωση αποστολής είναι αμελητέα, οι ομάδες που προετοιμάζουν και διαχειρίζονται τις ενέργειες έχουν περιορισμένη παραγωγική δυνατότητα. Ο χρόνος που αφιερώνεται στη δημιουργία μιας ακόμη επαναλαμβανόμενης προσφοράς δεν μπορεί να χρησιμοποιηθεί ταυτόχρονα για τη βελτίωση της εμπειρίας αγοράς, την ανάλυση της συμπεριφοράς των πελατών ή τον σχεδιασμό μιας πιο αποδοτικής εμπορικής στρατηγικής. Επομένως, το πραγματικό κόστος του υπερβολικού marketing περιλαμβάνει και το κόστος ευκαιρίας: την αξία των άλλων ενεργειών που η επιχείρηση δεν πραγματοποιεί επειδή οι πόροι της απορροφώνται από τη συνεχή παραγωγή καμπανιών. Τα στοιχεία δείχνουν πρόβλημα συντονισμού και όχι μόνο υπερβολικής συχνότητας Ένας από τους λόγους που το marketing fatigue αποκτά οικονομική σημασία είναι ότι οι επιχειρήσεις χρησιμοποιούν ολοένα περισσότερα εργαλεία επικοινωνίας. Email marketing, SMS, mobile applications, CRM, διαφημιστικές πλατφόρμες και συστήματα εξατομίκευσης μπορούν να λειτουργούν ταυτόχρονα. Κάθε εργαλείο παράγει τα δικά του δεδομένα και συχνά αξιολογείται με διαφορετικούς στόχους. Το πρόβλημα εμφανίζεται όταν η συνολική επικοινωνία με τον πελάτη δεν αντιμετωπίζεται ως ενιαία διαδικασία. Μια έρευνα της Optimizely που δημοσιεύθηκε τον Αύγουστο του 2026, με τη συμμετοχή 1.000 καταναλωτών και 100 επαγγελματιών marketing στο Ηνωμένο Βασίλειο, κατέγραψε ενδεικτικά τις δυσκολίες αυτού του περιβάλλοντος. Το 69% των καταναλωτών δήλωσε ότι λαμβάνει συχνά επαναλαμβανόμενα μηνύματα από brands. Από την πλευρά των επαγγελματιών, το 60% ανέφερε ότι συχνά προχωρά σε καμπάνιες χωρίς επαρκή χρόνο ή δεδομένα για τη βελτιστοποίησή τους, ενώ το 66% θεωρούσε ότι η διαχείριση πολλών εργαλείων και πλατφορμών δημιουργεί περιττή εργασία. Τα ποσοστά αφορούν το συγκεκριμένο βρετανικό δείγμα και δεν αποτελούν μέτρηση της ελληνικής αγοράς. Αναδεικνύουν, ωστόσο, δύο διαφορετικές πλευρές του ίδιου προβλήματος: οι καταναλωτές λαμβάνουν επαναλαμβανόμενα μηνύματα, ενώ οι ομάδες marketing δυσκολεύονται να συντονίσουν αποτελεσματικά τις διαδικασίες τους. Για μια επιχείρηση, αυτό μπορεί να σημαίνει ότι πληρώνει περισσότερες φορές για να προσεγγίσει τον ίδιο πελάτη χωρίς να δημιουργεί αντίστοιχη πρόσθετη ζήτηση. Η ύπαρξη περισσότερων καναλιών δεν αποτελεί από μόνη της πρόβλημα. Το οικονομικό ζήτημα προκύπτει όταν η αύξηση των εργαλείων και των ενεργειών συνοδεύεται από μεγαλύτερη πολυπλοκότητα, χωρίς ανάλογη βελτίωση της εμπορικής απόδοσης. Περισσότερα conversions δεν σημαίνουν απαραίτητα μεγαλύτερη κερδοφορία Ένα από τα σημαντικότερα λάθη στην αξιολόγηση του digital marketing είναι η ταύτιση των πωλήσεων που αποδίδονται σε μια καμπάνια με τις πωλήσεις που πραγματικά δημιουργήθηκαν εξαιτίας της. Ας υποθέσουμε ότι ένας πελάτης επισκέπτεται συστηματικά ένα ηλεκτρονικό κατάστημα και έχει ήδη αποφασίσει να αγοράσει ένα προϊόν. Πριν ολοκληρώσει την παραγγελία του, λαμβάνει ένα προωθητικό email και κάνει κλικ στον σχετικό σύνδεσμο. Ανάλογα με το σύστημα attribution, η πώληση μπορεί να καταγραφεί ως αποτέλεσμα της συγκεκριμένης καμπάνιας. Ωστόσο, αυτό δεν αποδεικνύει ότι η αγορά δεν θα πραγματοποιούνταν χωρίς το email. Η διάκριση είναι καθοριστική για τη μέτρηση της πραγματικής απόδοσης. Η Google, στην τεκμηρίωση του Conversion Lift, διαχωρίζει τις attributed conversions από τις incremental conversions. Οι πρώτες είναι μετατροπές που συνδέονται με τις διαφημιστικές ενέργειες
The Repair Economy: How Product Longevity Is Changing Business Models
For decades, one of the most familiar assumptions in business has been that growth depends on selling more products. Companies manufacture goods, customers purchase them, and revenue is generated when ownership changes hands. Once a product becomes outdated, damaged or no longer desirable, a replacement creates another opportunity for a sale. But what happens when consumers begin keeping products for longer, repairing what they already own and questioning the need for constant replacement? The answer is more complicated than a simple decline in demand. Longer product lifespans can challenge traditional sales models, but they can also create opportunities in maintenance, refurbishment, resale, spare parts and subscription-based services. Instead of generating value only when a new product is sold, businesses may be able to earn revenue throughout its useful life and, in some cases, through multiple ownership cycles. This emerging repair economy is changing how companies think about growth, profitability and customer relationships. From manufacturers recovering valuable components to retailers entering second-hand markets, product longevity is becoming part of a broader economic discussion. The central question is no longer whether repair and reuse can coexist with commerce, but under which conditions businesses can make them financially sustainable. Why Longer Product Lifespans Challenge Traditional Business Models The conventional business model for many consumer goods relies on a continuous flow of new purchases. Manufacturers invest in product development, production and distribution, while retailers generate revenue through sales volumes and margins. Replacement demand plays an important role in maintaining that cycle. When a customer purchases a new smartphone, household appliance or piece of furniture to replace an older item, the transaction creates revenue across several businesses. Manufacturers, distributors, retailers and logistics providers may all participate in the sale. Extending the lifespan of the original product can postpone that replacement and potentially reduce the frequency of future purchases. For businesses dependent on high sales volumes, this creates an apparent conflict between product durability and revenue growth. Yet the relationship is not necessarily a zero-sum equation. A company that earns money exclusively from selling new products may view longer replacement cycles as a commercial risk. Another company that also sells maintenance services, replacement components, refurbished products or extended support may see a longer ownership period as an opportunity to generate additional value. The distinction lies in how the business model is structured. The Ellen MacArthur Foundation, in its 2025 analysis of circular business models, describes how companies can generate revenue through activities that keep products and materials in use, including repair, rental, resale and refurbishment. These approaches differ from the conventional model of producing and selling a succession of new goods. They seek to recover more economic value from products that have already been manufactured. However, the potential is not unlimited. The European Environment Agency’s 2026 briefing on scaling circular business models stresses that such approaches remain relatively niche in many sectors, despite growing regulatory support and commercial interest. The economic transition is therefore far from complete. Businesses must still determine whether extending product lifespans can produce sufficient revenue and margins to justify the additional complexity. From One-Time Sales to Revenue Throughout the Product Lifecycle A traditional product sale concentrates much of a company’s revenue at the point of purchase. After-sales activities may exist, but they are often treated as secondary services or costs associated with warranty obligations. The repair economy encourages a different approach. Instead of viewing the initial sale as the main economic event, businesses can examine the entire period during which a product remains useful. That period may include maintenance, component replacement, technical upgrades, professional servicing, resale and eventual recovery of valuable materials. Each stage creates a potential commercial interaction. For example, a company selling industrial equipment might generate revenue from the original machine and subsequently from maintenance contracts, spare parts, upgrades and remanufactured components. An electronics company might sell a device and later provide paid battery replacement, professional repairs or certified refurbished units. In these circumstances, extending the product’s usable life can support a longer commercial relationship. This does not mean every additional service will be profitable. Maintenance involves labour, inventory, logistics and customer support. Warranty obligations may also create expenses without additional service revenue. What changes is the business question. Rather than asking exclusively how frequently customers can be persuaded to replace their products, companies begin examining how much value can be created during the ownership period. The result may be a shift from transaction-based revenue toward a combination of product sales and ongoing services. For businesses able to manage those services efficiently, this can create additional revenue streams and reduce dependence on frequent replacement purchases. Repair and Maintenance as Recurring Revenue Opportunities Repair services are often associated with unexpected product failures, but maintenance can also be organised as a predictable commercial offering. This distinction is important. An individual repair generates revenue when a problem occurs. A maintenance contract, by contrast, may establish recurring payments for inspections, servicing, preventive work and ongoing technical support. These arrangements are already familiar in sectors such as industrial machinery, commercial equipment and building infrastructure. For customers, the attraction is often greater predictability. Instead of facing uncertain expenses whenever equipment breaks down, they can agree to a service arrangement with defined responsibilities and costs. For providers, recurring contracts can support revenue visibility and more predictable demand for technicians, replacement components and service capacity. However, recurring revenue should not be confused with guaranteed profitability. A poorly priced maintenance contract can become expensive if equipment fails more frequently than expected. Providers may also face rising labour costs, shortages of spare parts or obligations that extend beyond their original cost assumptions. Successful maintenance businesses therefore depend on understanding the relationship between service pricing, equipment reliability and expected operating expenses. The commercial opportunity becomes stronger when preventive maintenance reduces expensive failures and allows technicians to work more efficiently. Businesses that collect reliable information about product performance may also be better positioned to forecast demand for repairs and replacement components. Over time, these capabilities can transform after-sales support from a
Reverse Logistics: Το κρυφό κόστος που μειώνει τα κέρδη των e-shops
Μια παραγγελία ολοκληρώνεται, το προϊόν αποστέλλεται και το ηλεκτρονικό κατάστημα καταγράφει τα έσοδα της πώλησης. Στα οικονομικά στοιχεία της επιχείρησης, η συναλλαγή μπορεί αρχικά να εμφανίζεται κερδοφόρα. Όμως, όταν ο πελάτης αποφασίσει να επιστρέψει το προϊόν, αρχίζει μια δεύτερη διαδικασία, η οποία μπορεί να δημιουργήσει έξοδα που δεν είχαν υπολογιστεί στην αρχική συναλλαγή. Το reverse logistics, δηλαδή η αντίστροφη εφοδιαστική αλυσίδα, αποτελεί μία από τις λιγότερο ορατές προκλήσεις του ηλεκτρονικού εμπορίου. Η μεταφορά ενός προϊόντος πίσω στην επιχείρηση, ο έλεγχος της κατάστασής του, η επανασυσκευασία και η πιθανή επαναπώλησή του απαιτούν χρόνο, προσωπικό και πόρους. Για ένα e-shop με περιορισμένα περιθώρια κέρδους, το συνολικό κόστος αυτών των διαδικασιών μπορεί να επηρεάσει την πραγματική αποδοτικότητα των πωλήσεων. Από την οπτική της επιχειρηματικής στρατηγικής, στην οποία εστιάζει το Market Insiders, η πρόκληση δεν είναι απλώς να διαχειριστεί μια επιχείρηση περισσότερες επιστροφές προϊόντων. Είναι να κατανοήσει πόσο της κοστίζει κάθε επιστροφή, ποια αξία μπορεί να ανακτήσει από ένα προϊόν που έχει ήδη φύγει από την αποθήκη της και πώς αυτές οι διαδικασίες επηρεάζουν τη συνολική κερδοφορία της. Τι είναι το reverse logistics και γιατί διαφέρει από την κανονική διανομή Στην παραδοσιακή εφοδιαστική αλυσίδα, η διαδρομή ενός προϊόντος ακολουθεί συνήθως μια σχετικά προβλέψιμη πορεία. Το απόθεμα βρίσκεται στην αποθήκη, η παραγγελία προετοιμάζεται, η μεταφορική εταιρεία παραλαμβάνει το δέμα και το παραδίδει στον πελάτη. Το reverse logistics λειτουργεί προς την αντίθετη κατεύθυνση, αλλά η διαφορά δεν περιορίζεται στην επιστροφή του δέματος στην αποθήκη. Κάθε προϊόν που επιστρέφει χρειάζεται να αξιολογηθεί ξεχωριστά, καθώς η κατάστασή του μπορεί να διαφέρει σημαντικά από εκείνη που είχε κατά την αρχική αποστολή. Ένα αντικείμενο μπορεί να παραμένει σφραγισμένο και κατάλληλο για άμεση επαναπώληση. Ένα άλλο μπορεί να έχει ανοιχτεί, να χρειάζεται έλεγχο ή να έχει υποστεί φθορά. Σε ορισμένες περιπτώσεις, η επαναδιάθεσή του ως καινούργιου δεν είναι δυνατή, γεγονός που αναγκάζει την επιχείρηση να εξετάσει εναλλακτικές επιλογές. Αυτή η αβεβαιότητα καθιστά την αντίστροφη εφοδιαστική ιδιαίτερα σύνθετη. Ενώ η αρχική αποστολή μπορεί να οργανώνεται μέσα από τυποποιημένες διαδικασίες, οι επιστροφές απαιτούν συχνά διαφορετικές αποφάσεις ανάλογα με το προϊόν, την αιτία επιστροφής και τη δυνατότητα ανάκτησης της εμπορικής του αξίας. Πόσο μεγάλο είναι το οικονομικό αποτύπωμα των επιστροφών Το μέγεθος του προβλήματος αποτυπώνεται σε διεθνείς έρευνες που εξετάζουν την εξέλιξη των επιστροφών στο λιανεμπόριο. Σύμφωνα με την έκθεση 2025 Retail Returns Landscape της National Retail Federation (NRF), η οποία πραγματοποιήθηκε σε συνεργασία με τη Happy Returns, οι επιστροφές στο αμερικανικό λιανεμπόριο εκτιμήθηκε ότι θα φτάσουν τα 849,9 δισεκατομμύρια δολάρια το 2025. Ειδικά για τις online πωλήσεις, το εκτιμώμενο ποσοστό επιστροφών διαμορφώθηκε στο 19,3%. Πρόκειται για στοιχεία που αφορούν την αγορά των Ηνωμένων Πολιτειών και δεν μπορούν να μεταφερθούν αυτούσια στην ελληνική πραγματικότητα. Αναδεικνύουν, ωστόσο, την κλίμακα του οικονομικού αντικειμένου που καλούνται να διαχειριστούν οι επιχειρήσεις ηλεκτρονικού εμπορίου. Στην Ευρώπη, η European Environment Agency (EEA) επισήμανε σε έκθεση του 2024 ότι περίπου ένα στα πέντε είδη ένδυσης που αγοράζονται online επιστρέφεται. Η συγκεκριμένη εκτίμηση αφορά την κατηγορία των ενδυμάτων και όχι το σύνολο των προϊόντων του ηλεκτρονικού εμπορίου. Για μια επιχείρηση, το κρίσιμο ερώτημα δεν είναι μόνο πόσο υψηλό είναι το ποσοστό επιστροφών στον κλάδο της, αλλά τι σημαίνει αυτό το ποσοστό για τη δική της λειτουργία. Δύο ηλεκτρονικά καταστήματα μπορεί να εμφανίζουν παρόμοιο αριθμό επιστροφών, αλλά να αντιμετωπίζουν εντελώς διαφορετικές οικονομικές συνέπειες, ανάλογα με την αξία, τη φύση και το περιθώριο κέρδους των προϊόντων που διαθέτουν. Τα κρυφά κόστη που δεν εμφανίζονται στην αρχική πώληση Η οικονομική επιβάρυνση μιας επιστροφής δεν εξαντλείται στο ποσό που επιστρέφεται στον καταναλωτή. Η επιστροφή χρημάτων αντιστρέφει την αρχική συναλλαγή, ενώ το κόστος της διαδικασίας δημιουργεί πρόσθετες επιβαρύνσεις που χρειάζεται να καταγραφούν ξεχωριστά. Η μεταφορά του προϊόντος προς την επιχείρηση αποτελεί την πιο προφανή δαπάνη, ιδιαίτερα όταν το κατάστημα αναλαμβάνει τα έξοδα αποστολής. Ωστόσο, το δέμα που επιστρέφει πρέπει επίσης να παραληφθεί, να ταυτοποιηθεί και να ελεγχθεί. Ακολουθεί η αξιολόγηση της κατάστασής του. Εάν χρειάζεται νέα συσκευασία, καθαρισμό, τεχνικό έλεγχο ή αντικατάσταση εξαρτημάτων, προκύπτουν επιπλέον έξοδα. Ταυτόχρονα, εργαζόμενοι της αποθήκης και της εξυπηρέτησης πελατών αφιερώνουν χρόνο στη διεκπεραίωση ενός αιτήματος που δεν δημιουργεί απαραίτητα νέα έσοδα. Ακόμη και όταν το προϊόν επιστρέφει σε άριστη κατάσταση, η επιχείρηση ενδέχεται να έχει επιβαρυνθεί με έξοδα τα οποία δεν μπορεί να ανακτήσει. Για παράδειγμα, εάν η αντίστροφη μεταφορά κοστίζει 4 ευρώ, ο έλεγχος 3 ευρώ και η επανασυσκευασία 2 ευρώ, έχουν ήδη δημιουργηθεί πρόσθετα έξοδα 9 ευρώ, πριν συνυπολογιστούν πιθανές απώλειες από μεταγενέστερη πώληση σε χαμηλότερη τιμή. Το παράδειγμα είναι υποθετικό, αλλά δείχνει γιατί ακόμη και σχετικά μικρές επιβαρύνσεις μπορούν να αποκτήσουν σημασία όταν επαναλαμβάνονται σε μεγάλο αριθμό παραγγελιών. Το πραγματικό κόστος μιας επιστροφής χρειάζεται επομένως να υπολογίζεται ως σύνολο διαδικασιών και όχι ως μία μεμονωμένη χρέωση μεταφορικής εταιρείας. Όταν το απόθεμα επιστρέφει, αλλά η εμπορική του αξία μειώνεται Ένα ιδιαίτερα σημαντικό πρόβλημα εμφανίζεται όταν το προϊόν επιστρέφει στην επιχείρηση, αλλά δεν μπορεί πλέον να πωληθεί με τους ίδιους όρους. Αυτό είναι ιδιαίτερα συνηθισμένο σε κατηγορίες όπου η εμπορική αξία επηρεάζεται από τη μόδα, την εποχικότητα ή την ταχύτητα με την οποία κυκλοφορούν νεότερα μοντέλα. Ένα ένδυμα που επιστρέφεται αρκετές εβδομάδες μετά την αγορά του μπορεί να χρειαστεί να διατεθεί σε εκπτωτική τιμή, εφόσον η εποχική ζήτηση έχει μειωθεί. Αντίστοιχα, μια ηλεκτρονική συσκευή με ανοιγμένη συσκευασία ενδέχεται να απαιτεί διαφορετική εμπορική μεταχείριση, ακόμη κι αν λειτουργεί κανονικά. Η δυνατότητα επαναπώλησης εξαρτάται από την πραγματική κατάστασή της και τους κανόνες που εφαρμόζονται στην παρουσίασή της προς τον επόμενο αγοραστή. Επομένως, μια επιστροφή δεν δεσμεύει μόνο ανθρώπινους και οικονομικούς πόρους. Μπορεί να μειώσει και το ποσό που θα ανακτηθεί από το προϊόν. Η ταχύτητα επεξεργασίας αποκτά εδώ ιδιαίτερη σημασία. Όσο περισσότερο παραμένει ένα επιστρεφόμενο προϊόν εκτός διαθέσιμου αποθέματος, τόσο αυξάνεται ο κίνδυνος να χαθεί μέρος της εμπορικής του δυναμικής. Το ζήτημα συνδέεται άμεσα και με τη διαχείριση του κεφαλαίου κίνησης. Τα χρήματα που έχουν δεσμευτεί για την αγορά ή την παραγωγή αποθέματος δεν απελευθερώνονται απαραίτητα όταν πραγματοποιείται η αρχική πώληση, εφόσον η συναλλαγή ανατραπεί και το προϊόν χρειαστεί να περάσει ξανά από διαδικασία αξιολόγησης και διάθεσης. Η παγίδα των δωρεάν επιστροφών και τα περιθώρια κέρδους Οι ευέλικτες πολιτικές επιστροφών μπορούν να
When Customer Support Becomes Audio: The Hidden Cost of Voice Messages
A customer sends a two-minute voice message to a company’s support team. They explain a delivery problem, mention a previous conversation with another employee, describe what they expected to receive and ask whether the issue can be resolved before the weekend. For the customer, recording the message may have been considerably easier than typing a detailed explanation. They were able to speak naturally, include everything they considered important and continue with their day. For the business, however, receiving the message is only the beginning of the process. Someone needs to listen, understand the request, identify the relevant details and connect the recording to an existing customer record. If the case requires another department, the information must be transferred accurately. If the business uses automated transcription, the resulting text may need verification before anyone acts on it. This is the operational challenge behind voice messages in customer support. A communication format that feels simple and convenient to the sender can introduce additional work into a company’s service infrastructure. The issue is not whether audio messages are inherently inefficient. In some situations, they allow customers to explain complicated problems more effectively and reduce the need for repeated clarification. The real question is whether an organisation has developed processes capable of handling spoken information consistently. As voice messaging becomes part of business communication, companies need to look beyond the messaging interface and examine what happens after a recording arrives. Receiving an audio message is not the same as processing a customer request Businesses often evaluate new communication channels according to how easily customers can use them. A messaging application may already be familiar to the target audience, require little explanation and offer a convenient alternative to phone calls or contact forms. From a customer acquisition and accessibility perspective, these characteristics can be attractive. However, operational efficiency depends on a different set of factors. An incoming written message already contains information in a format that can be searched, copied into a customer record and reviewed by different employees. An audio recording requires an additional step before its contents become similarly accessible. Someone must listen to the message or use a transcription tool. The team then needs to distinguish the actual request from surrounding explanations and determine which details are essential. A customer might spend most of a recording explaining the background of a problem before mentioning the one piece of information that determines how it should be handled. Without a structured process, employees may need to listen several times or ask the customer to repeat information. The operational responsibility is therefore not simply to receive the recording. It is to transform an informal spoken explanation into a request that can be understood, assigned, resolved and documented. The hidden cost begins with employee attention The most obvious operational difference between written and recorded communication is the way information must be consumed. A support agent can often scan a written message, identify a familiar request and move directly to the appropriate workflow. Audio is sequential. Even when playback speed can be increased, the employee still needs to follow the recording closely enough to avoid missing important details. Listening is only one part of the workload. The employee may need to take notes, verify names or reference numbers, update the customer relationship management system and prepare a response. If the recording is unclear, background noise or interruptions can make the process more difficult. Consider two customers reporting the same problem. One writes that an item arrived damaged and provides an order number. The other sends a recording describing the purchase, delivery experience, condition of the product and earlier communication with the company. The second message may contain valuable context, but the support team still needs to identify the details required to resolve the claim. This additional processing becomes more significant when repeated across a large volume of requests. A few longer recordings may have little effect on a small team. Hundreds of recordings distributed throughout the day can influence staffing requirements, queue management and the time available for other customer interactions. The cost is not necessarily the length of the recording itself. It is the total employee effort required to convert that recording into a resolved case. Audio introduces another stage into the support workflow A well-organised customer support operation typically relies on a sequence of activities: receiving a request, identifying its subject, assigning responsibility, resolving the issue and recording the outcome. Written communication can pass through these stages with relatively little transformation. Voice messaging complicates the process because the information arrives in an unstructured format. The recording might contain several subjects, including a complaint, a request for information and a reference to an earlier transaction. Without adequate classification, the system may assign it to the wrong team or fail to recognise that multiple actions are required. For example, a customer might describe a billing error and then mention that they also want to change their subscription plan. If the first employee focuses exclusively on the billing issue, the second request could be overlooked. Businesses therefore need to decide how audio messages become structured support records. That may involve manual note-taking, automated transcription, categorisation or a combination of these approaches. The objective is not to force every customer to communicate in a rigid format. It is to ensure that the organisation can reliably identify what the customer needs. Transcription can reduce friction without eliminating verification Speech-to-text technology offers a practical response to the challenges of audio support. A transcript allows employees to scan a recording, search for relevant terms and transfer information into other systems more easily. It may also help colleagues review a case without listening to the original audio. But transcription is not the same as accurate understanding. Automatic speech recognition can struggle with names, addresses, product codes, specialised terminology and conversations involving several languages. Background sounds, poor recording quality and differences in pronunciation can create additional uncertainty. A single transcription error may have little significance in an ordinary conversation. In customer support, however,
Subscription Fatigue: Όταν τα recurring έσοδα συναντούν την κόπωση του πελάτη
Για πολλές επιχειρήσεις, το συνδρομητικό μοντέλο θεωρείται ένας από τους πιο ελκυστικούς τρόπους δημιουργίας εσόδων. Αντί να χρειάζεται να πραγματοποιείται μια νέα πώληση κάθε φορά, ο πελάτης καταβάλλει ένα επαναλαμβανόμενο ποσό για να διατηρεί πρόσβαση σε μια υπηρεσία, ένα προϊόν ή συγκεκριμένα προνόμια. Η λογική αυτή προσφέρει μεγαλύτερη προβλεψιμότητα, διευκολύνει τον οικονομικό προγραμματισμό και μπορεί να ενισχύσει τη διάρκεια της σχέσης ανάμεσα στην επιχείρηση και στον πελάτη. Γι’ αυτό και οι συνδρομές έχουν επεκταθεί πολύ πέρα από το streaming και το software, φτάνοντας σε υπηρεσίες ευεξίας, εκπαίδευσης, delivery, ψηφιακά εργαλεία και προγράμματα προνομίων. Ωστόσο, όσο περισσότερες επιχειρήσεις υιοθετούν το ίδιο μοντέλο, τόσο περισσότερο οι καταναλωτές καλούνται να αποφασίζουν ποιες συνδρομές αξίζουν πραγματικά μια θέση στον μηνιαίο προϋπολογισμό τους. Το φαινόμενο αυτό περιγράφεται ως Subscription Fatigue, δηλαδή κόπωση από τη συσσώρευση συνδρομών, τις επαναλαμβανόμενες χρεώσεις και την ανάγκη διαρκούς αξιολόγησης του κόστους τους. Δεν σημαίνει απαραίτητα ότι οι άνθρωποι εγκαταλείπουν συνολικά τις συνδρομητικές υπηρεσίες. Σημαίνει ότι γίνονται περισσότερο επιλεκτικοί ως προς το ποιες διατηρούν και για πόσο χρόνο. Για τις επιχειρήσεις, η αλλαγή είναι ουσιαστική. Τα recurring έσοδα μπορεί να παραμένουν ελκυστικά, αλλά η διατήρησή τους εξαρτάται όλο και περισσότερο από το αν ο πελάτης συνεχίζει να αντιλαμβάνεται πραγματική αξία. Η προβλεψιμότητα των συνδρομών βασίζεται σε μια μεταβαλλόμενη συμπεριφορά Το βασικό πλεονέκτημα ενός subscription business είναι ότι ένα μέρος των μελλοντικών εσόδων μπορεί να εκτιμηθεί με μεγαλύτερη αξιοπιστία σε σχέση με μια δραστηριότητα που βασίζεται αποκλειστικά σε μεμονωμένες αγορές. Μια εταιρεία λογισμικού γνωρίζει πόσοι πελάτες διαθέτουν ενεργή συνδρομή, ποιο ποσό καταβάλλουν και πότε αναμένεται η επόμενη ανανέωση. Αντίστοιχα, μια υπηρεσία streaming μπορεί να εκτιμά τα έσοδα από την υπάρχουσα βάση συνδρομητών και να προγραμματίζει επενδύσεις σε περιεχόμενο και τεχνολογικές υποδομές. Η προβλεψιμότητα αυτή, όμως, δεν αποτελεί εγγύηση ότι ο πελάτης θα παραμείνει για πάντα. Όσο οι καταναλωτές αποκτούν περισσότερες συνδρομητικές επιλογές, η διατήρηση μιας ενεργής πληρωμής γίνεται αποτέλεσμα συνεχούς αξιολόγησης. Η υπηρεσία πρέπει να ανταγωνίζεται όχι μόνο άλλους παρόχους της ίδιας κατηγορίας, αλλά και όλες τις υπόλοιπες επαναλαμβανόμενες δαπάνες του πελάτη. Ένα εργαλείο παραγωγικότητας μπορεί να θεωρείται χρήσιμο, αλλά να ακυρώνεται επειδή ο χρήστης έχει ήδη πολλά αντίστοιχα εργαλεία. Μια streaming υπηρεσία μπορεί να διαθέτει ποιοτικό περιεχόμενο, αλλά να παραμένει ενεργή μόνο για τους μήνες κατά τους οποίους υπάρχουν συγκεκριμένες σειρές που ενδιαφέρουν τον συνδρομητή. Η επιχειρηματική πρόκληση είναι ότι η επαναλαμβανόμενη χρέωση δεν συνεπάγεται απαραίτητα επαναλαμβανόμενη ανάγκη. Το Subscription Fatigue δεν αφορά μόνο τις αυξήσεις τιμών Η τιμή αποτελεί έναν προφανή λόγο για τον οποίο κάποιος επανεξετάζει μια συνδρομή, αλλά δεν είναι ο μοναδικός. Η κόπωση μπορεί να προκύπτει από την ύπαρξη πολλών διαφορετικών λογαριασμών, τη διαχείριση χωριστών ημερομηνιών χρέωσης και την αίσθηση ότι ο χρήστης πληρώνει για δυνατότητες ή περιεχόμενο που δεν αξιοποιεί. Υπάρχει επίσης ο παράγοντας του χρόνου. Ένας καταναλωτής μπορεί να έχει πρόσβαση σε αρκετές πλατφόρμες ψυχαγωγίας, αλλά να μην διαθέτει αρκετές ώρες για να τις χρησιμοποιεί όλες. Αντίστοιχα, μια επιχείρηση μπορεί να πληρώνει για πολλαπλά SaaS εργαλεία, ενώ οι εργαζόμενοι αξιοποιούν τελικά μόνο ένα μέρος των διαθέσιμων λειτουργιών. Έτσι, το Subscription Fatigue δεν περιγράφει αποκλειστικά οικονομική πίεση. Περιλαμβάνει και τη δυσκολία διαχείρισης μιας ολοένα μεγαλύτερης συλλογής υπηρεσιών που διεκδικούν χρήματα, χρόνο και προσοχή. Για τον πάροχο, αυτό σημαίνει ότι η μείωση της τιμής δεν λύνει απαραίτητα το πραγματικό πρόβλημα. Αν ένας πελάτης δεν χρησιμοποιεί πλέον μια υπηρεσία, ακόμη και μια σημαντική έκπτωση μπορεί να μην αρκεί για να δικαιολογήσει τη συνέχιση της συνδρομής. Τα στοιχεία του 2026 δείχνουν πόσο εύκολα επανεξετάζονται οι συνδρομές Η εικόνα γίνεται περισσότερο συγκεκριμένη μέσα από τις έρευνες για τη συμπεριφορά των καταναλωτών. Σύμφωνα με την έρευνα Digital Media Trends 2026 της Deloitte, το 41% των Αμερικανών καταναλωτών που συμμετείχαν είχε ακυρώσει τουλάχιστον μία συνδρομή σε υπηρεσία streaming video μέσα στο προηγούμενο εξάμηνο. Παράλληλα, το 22% είχε ακυρώσει και στη συνέχεια ενεργοποιήσει ξανά συνδρομή στην ίδια υπηρεσία κατά την ίδια περίοδο. Η ίδια έρευνα καταγράφει ότι σχεδόν τρεις στους τέσσερις καταναλωτές εκφράζουν δυσαρέσκεια για τις συνεχείς αυξήσεις τιμών στις υπηρεσίες ψυχαγωγίας, ενώ περίπου τέσσερις στους δέκα αναφέρουν ότι περιόρισαν πρόσφατα τέτοιες συνδρομές λόγω οικονομικών ανησυχιών. Τα στοιχεία αυτά αφορούν την αμερικανική αγορά και συγκεκριμένες κατηγορίες ψηφιακής ψυχαγωγίας. Δεν μπορούν να μεταφερθούν αυτομάτως σε κάθε ευρωπαϊκή χώρα ή σε κάθε είδος subscription business. Δείχνουν, ωστόσο, μια σημαντική μεταβολή στη συμπεριφορά: η ακύρωση μιας συνδρομής δεν αποτελεί πλέον απαραίτητα μια σπάνια ή οριστική απόφαση. Για αρκετούς χρήστες έχει γίνει ένας συνηθισμένος τρόπος προσαρμογής των δαπανών τους. Ο πελάτης μπορεί να είναι πιστός στο περιεχόμενο και όχι στην πλατφόρμα Το ζήτημα γίνεται ιδιαίτερα εμφανές στις υπηρεσίες που στηρίζονται σε περιεχόμενο. Ένας συνδρομητής μπορεί να ενδιαφέρεται έντονα για μια τηλεοπτική σειρά, αλλά αυτό δεν σημαίνει ότι θεωρεί απαραίτητη τη διατήρηση της συγκεκριμένης πλατφόρμας κατά τους μήνες που δεν υπάρχει νέο περιεχόμενο. Η έρευνα Subscription Signals 2026 της Bango, βασισμένη σε στοιχεία από 4.000 καταναλωτές στις ΗΠΑ και στο Ηνωμένο Βασίλειο, εξετάζει αυτή τη μετατόπιση της σχέσης ανάμεσα στους συνδρομητές και στους παρόχους. Η εταιρεία επισημαίνει ότι οι χρήστες αναζητούν τρόπους περιορισμού του κόστους και συχνά διαμορφώνουν τη σχέση τους με τις υπηρεσίες σύμφωνα με το περιεχόμενο που επιθυμούν να καταναλώσουν, αντί να διατηρούν μόνιμα μια σειρά από συνδρομές. Από επιχειρηματική πλευρά, η διάκριση αυτή είναι κρίσιμη. Μια υπηρεσία μπορεί να διαθέτει ισχυρό brand και επιτυχημένο περιεχόμενο, αλλά να μην έχει δημιουργήσει αρκετούς λόγους ώστε ο συνδρομητής να παραμένει ενεργός ανάμεσα στις περιόδους αυξημένου ενδιαφέροντος. Η πρόκληση, επομένως, δεν είναι απαραίτητα να εξασφαλίζεται συνεχώς μια νέα μεγάλη κυκλοφορία. Είναι να διαμορφώνεται μια συνολική πρόταση αξίας που δικαιολογεί τη διάρκεια της σχέσης. Το churn γίνεται σημαντικότερο όσο δυσκολεύει η απόκτηση νέων συνδρομητών Στα πρώτα στάδια ανάπτυξης μιας συνδρομητικής αγοράς, οι επιχειρήσεις μπορούν να επωφελούνται από τη συνεχή είσοδο νέων χρηστών. Όταν, όμως, ένα μεγάλο μέρος του δυνητικού κοινού έχει ήδη δοκιμάσει αντίστοιχες υπηρεσίες, η ανάπτυξη εξαρτάται περισσότερο από την ικανότητα διατήρησης των υπαρχόντων πελατών και προσέλκυσης χρηστών από ανταγωνιστικές επιλογές. Εδώ αποκτά μεγαλύτερη σημασία το churn rate, δηλαδή ο ρυθμός με τον οποίο οι συνδρομητές εγκαταλείπουν μια υπηρεσία. Η Recurly, στην έκθεση State of Subscriptions 2026, ανέλυσε στοιχεία από περίπου 2.200 συνδρομητικές επιχειρήσεις και 76 εκατομμύρια μοναδικούς
Retail Media: Πώς retailers και marketplaces χτίζουν ένα νέο revenue stream
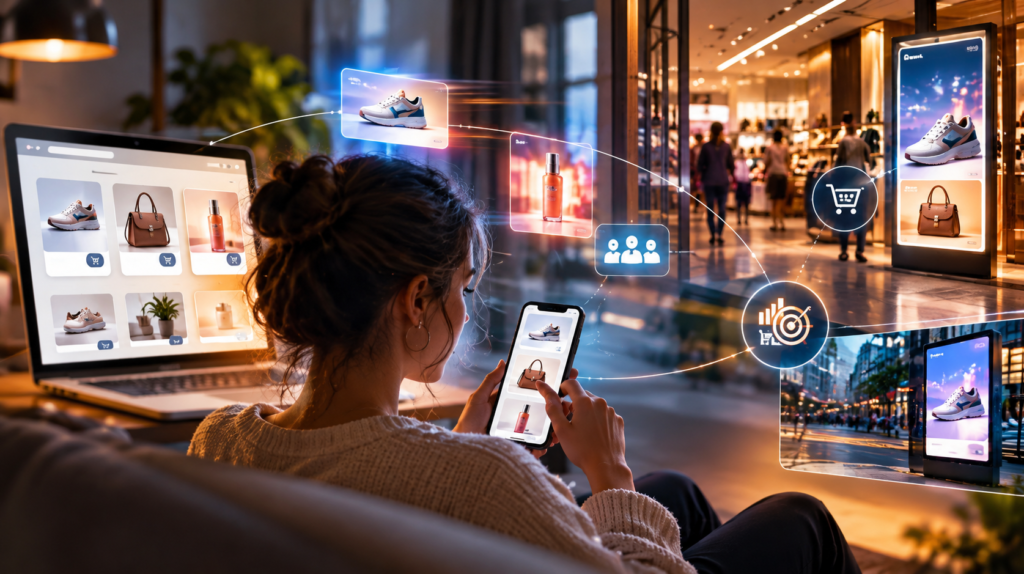
Ένας retailer παραδοσιακά έβγαζε χρήματα πουλώντας προϊόντα. Αγόραζε ή φιλοξενούσε merchandise, προσέλκυε πελάτες και προσπαθούσε να διατηρήσει αρκετό margin ανάμεσα στο κόστος και στην τελική τιμή πώλησης. Το Retail Media προσθέτει μια δεύτερη οικονομική λογική πάνω σε αυτό το μοντέλο. Ο retailer δεν διαθέτει πλέον μόνο προϊόντα και χώρο στο ράφι· διαθέτει επίσης traffic, search behaviour, shopping intent, first-party commerce data και σημεία επαφής με τον καταναλωτή που μπορούν να μετατραπούν σε advertising inventory. Έτσι, ένα marketplace ή e-commerce retailer μπορεί να πουλά sponsored positions στα αποτελέσματα αναζήτησης, display και video placements στο site ή στο app του, off-site campaigns που αξιοποιούν retail data, ακόμη και advertising μέσα στο φυσικό κατάστημα. Η IAB Europe ορίζει τα Retail Media Networks ως το σύνολο online και offline channels στα οποία brands μπορούν να διαφημιστούν για να φτάσουν shoppers, από e-commerce και in-app inventory μέχρι in-store displays και off-site activations. Αυτό που δημιουργείται δεν είναι απλώς μια νέα κατηγορία digital advertising. Είναι η δυνατότητα ένας retailer να μετατρέψει την ίδια τη σχέση που έχει ήδη με τον shopper σε ξεχωριστό εμπορικό προϊόν. Ο retailer έχει ήδη κάτι που οι advertisers θέλουν Το μεγαλύτερο πλεονέκτημα ενός retailer δεν είναι ότι μπορεί να δημιουργήσει ακόμη ένα banner placement. Είναι ότι διαθέτει ένα κοινό που βρίσκεται ήδη σε εμπορικό περιβάλλον. Ένας χρήστης που ψάχνει προϊόντα σε marketplace, συγκρίνει τιμές, επισκέπτεται product pages ή πραγματοποιεί αγορές αφήνει πίσω του signals πολύ πιο κοντά στο πραγματικό commerce από ένα γενικό interest profile. Retail και commerce data μπορούν να αποτυπώνουν purchase intent, categories, product interactions και transactions μέσα στο ίδιο οικοσύστημα. Η IAB Europe τοποθετεί ακριβώς αυτή τη σύνδεση ανάμεσα σε retail data, media activation και measurement στον πυρήνα του Commerce Media. Τα δεδομένα μπορούν να χρησιμοποιηθούν για planning, execution και measurement σε on-site, off-site και in-store environments. Για τα brands, αυτή η εγγύτητα στο purchase intent έχει διαφημιστική αξία. Για τον retailer, δημιουργεί τη δυνατότητα να monetise ένα asset που ήδη διαθέτει λόγω της βασικής του δραστηριότητας. Το digital shelf μετατρέπεται σε media inventory Στο φυσικό retail, η θέση ενός προϊόντος στο ράφι είχε πάντα εμπορική αξία. End caps, ειδικές προβολές και προνομιακές τοποθετήσεις αποτελούσαν εδώ και χρόνια μέρος της σχέσης ανάμεσα σε brands και retailers. Στο digital περιβάλλον, αυτή η λογική γίνεται πολύ πιο μετρήσιμη και scalable. Η κορυφή μιας search results page, η θέση μέσα σε μια product category, ένα sponsored listing ή ένα display unit δίπλα σε σχετικά προϊόντα μπορούν να μετατραπούν σε advertising inventory. Ο retailer δεν πουλά πλέον μόνο το προϊόν που βρίσκεται στο ψηφιακό ράφι· μπορεί να πουλά και τη visibility πάνω στο ίδιο το ράφι. Αυτό είναι ιδιαίτερα ισχυρό επειδή το inventory δεν χρειάζεται να δημιουργήσει νέο audience από το μηδέν. Το traffic υπάρχει ήδη επειδή ο retailer εξυπηρετεί shoppers. Το Retail Media επιχειρεί να δημιουργήσει πρόσθετη αξία από αυτή την υπάρχουσα κίνηση. Η οικονομία είναι διαφορετική από την πώληση προϊόντων Εδώ βρίσκεται ένας από τους βασικούς λόγους που το Retail Media ενδιαφέρει τόσο τους retailers. Το παραδοσιακό retail είναι συχνά μια δραστηριότητα με σημαντικό κόστος. Υπάρχουν προϊόντα, logistics, αποθήκες, καταστήματα, προσωπικό, επιστροφές και διαρκής πίεση στις τιμές. Αντίθετα, η πώληση digital advertising inventory μπορεί να έχει διαφορετική cost structure, ιδιαίτερα όταν βασίζεται σε traffic και data που δημιουργούνται ήδη από την κύρια δραστηριότητα. Αυτό δεν σημαίνει ότι ένα Retail Media Network είναι δωρεάν στην κατασκευή του. Χρειάζεται ad technology, sales teams, campaign operations, data infrastructure, measurement, privacy governance και integrations. Όμως το revenue δεν εξαρτάται από την αγορά και μεταπώληση ενός επιπλέον φυσικού προϊόντος. Το timing εξηγεί γιατί η ευκαιρία είναι ελκυστική. Η IAB Europe επισημαίνει ότι, ενώ η ονομαστική αξία των ευρωπαϊκών retail sales αυξήθηκε τα προηγούμενα χρόνια, μεγάλο μέρος αυτής της αύξησης προήλθε από τις τιμές και όχι από πραγματική αύξηση όγκου, ενώ το αυξημένο κόστος αγαθών και προσωπικού πίεσε τα λειτουργικά αποτελέσματα. Μέσα σε αυτό το περιβάλλον, το Retail Media προσφέρει έναν διαφορετικό δρόμο ανάπτυξης εσόδων. Ο shopper γίνεται audience χωρίς να παύει να είναι shopper Για έναν retailer, η πιο ενδιαφέρουσα αλλαγή είναι ίσως οργανωτική. Ο ίδιος άνθρωπος που μέχρι χθες αντιμετωπιζόταν αποκλειστικά ως πελάτης αρχίζει να αποτελεί και advertising audience. Αυτό δεν σημαίνει ότι η retail σχέση εξαφανίζεται. Σημαίνει ότι πάνω στην υπάρχουσα εμπορική σχέση προστίθεται μια media layer. Όταν κάποιος αναζητά laptop, ο retailer μπορεί να του δείξει οργανικά προϊόντα, αλλά ταυτόχρονα να πουλήσει σε έναν κατασκευαστή sponsored visibility μέσα στην ίδια εμπειρία. Όταν κάποιος ανήκει σε μια commerce audience που έχει νόημα για ένα brand, το retailer data μπορεί υπό τις κατάλληλες προϋποθέσεις να χρησιμοποιηθεί και σε off-site campaigns. Έτσι, το customer relationship αποκτά διπλή οικονομική λειτουργία: δημιουργεί retail revenue όταν ο shopper αγοράζει και μπορεί να υποστηρίζει media revenue όταν brands πληρώνουν για να τον προσεγγίσουν. Από retailer σε media owner Αυτό απαιτεί αλλαγή νοοτροπίας. Ένας retailer που δημιουργεί Retail Media Network δεν προσθέτει απλώς ένα διαφημιστικό προϊόν στο e-shop του. Αρχίζει να λειτουργεί σε ένα μέρος της αγοράς όπου χρειάζεται να σκέφτεται όπως ένας media owner. Πρέπει να αποφασίσει ποιο inventory θα διαθέτει, πώς θα τιμολογείται, ποια formats θα υποστηρίζει, ποια brands μπορούν να αγοράζουν, πώς θα γίνεται campaign management και ποια metrics θα παρέχονται μετά την ολοκλήρωση της καμπάνιας. Η IAB Europe περιγράφει μάλιστα το Retail Media ως structural shift όπου commerce και media συγκλίνουν, επισημαίνοντας ότι η επιτυχία ενός σύγχρονου Retail Media Network απαιτεί alignment μεταξύ strategy, operations, data και governance. Για έναν μεγάλο retailer, επομένως, η μετάβαση μπορεί να σημαίνει τη δημιουργία μιας ουσιαστικά νέας επιχειρηματικής μονάδας μέσα στην ήδη υπάρχουσα εταιρεία. Το sponsored search είναι μόνο η αρχή Τα sponsored products αποτελούν το ευκολότερο advertising product για να κατανοήσει κάποιος, επειδή συνδέονται άμεσα με το e-commerce search. Το brand πληρώνει για να αποκτήσει μεγαλύτερη visibility ακριβώς τη στιγμή που ο shopper εξετάζει μια σχετική κατηγορία. Αλλά ένα ώριμο Retail Media Network μπορεί να επεκταθεί πολύ περισσότερο. On-site display και video μπορούν να δημιουργήσουν μεγαλύτερο inventory μέσα στο retailer environment. Off-site activations επιτρέπουν τη χρήση retail audiences σε media εκτός του retailer. In-store screens και άλλα connected
Όταν κάθε προϊόν χρειάζεται ιστορικό: Η υποδομή πίσω από το Digital Product Passport
Ένα Digital Product Passport μπορεί να φαίνεται απλό από την πλευρά του καταναλωτή. Σκανάρει ένα QR code, ανοίγει μια σελίδα και βλέπει περισσότερες πληροφορίες για το προϊόν. Για την επιχείρηση, όμως, το δύσκολο μέρος βρίσκεται πριν από το scan. Κάποιος πρέπει να γνωρίζει ποιο ακριβώς προϊόν αντιστοιχεί στο passport, ποια δεδομένα είναι σωστά, από πού προήλθαν, ποιος έχει δικαίωμα να τα ενημερώσει και πώς θα παραμείνουν διαθέσιμα σε όλη τη διάρκεια ζωής του προϊόντος. Γι’ αυτό το Digital Product Passport (DPP) δεν είναι απλώς ένα νέο compliance field ή ένα QR code πάνω στη συσκευασία. Είναι μια νέα απαίτηση πάνω στην ήδη περίπλοκη υποδομή product data μιας επιχείρησης. Και όσο περισσότερα προϊόντα, suppliers και αγορές διαχειρίζεται ένας οργανισμός, τόσο περισσότερο το DPP μετατρέπεται από «ένα ακόμη project» σε ζήτημα operations και data architecture. Το DPP Registry είναι μόνο ένα μέρος του συστήματος Από τις 20 Ιουλίου 2026 λειτουργεί ήδη το ευρωπαϊκό Digital Product Passport Registry, μαζί με testing environment για τις επιχειρήσεις. Το Registry λειτουργεί ως κεντρικό index των DPPs και αποθηκεύει unique identifiers, registration information και high-level metadata. Τα πλήρη δεδομένα του passport, όμως, παραμένουν αποκεντρωμένα και υπό την ευθύνη των οικονομικών φορέων ή των σχετικών DPP service providers. Αυτό είναι κρίσιμο. Η Ευρωπαϊκή Ένωση δεν δημιουργεί μία τεράστια κεντρική βάση όπου κάθε εταιρεία απλώς ανεβάζει ολόκληρο το product record της. Το Registry λειτουργεί περισσότερο ως ασφαλής μηχανισμός καταχώρισης και εντοπισμού. Η επιχείρηση εξακολουθεί να χρειάζεται δικά της συστήματα για να δημιουργεί, να φιλοξενεί, να ενημερώνει και να διατηρεί τα δεδομένα. Άρα το πραγματικό DPP project δεν ξεκινά από το QR code. Ξεκινά από το πού βρίσκονται τα δεδομένα. Τα product data σπάνια βρίσκονται σε ένα μόνο σύστημα Εδώ αρχίζει η πραγματική πολυπλοκότητα. Οι πληροφορίες ενός προϊόντος μπορεί σήμερα να βρίσκονται διασκορπισμένες σε ERP, PIM, PLM, supplier portals, logistics systems, sustainability databases, service platforms και απλά spreadsheets. Το marketing μπορεί να γνωρίζει το commercial description. Το procurement γνωρίζει τον supplier. Το service department γνωρίζει τα ανταλλακτικά. Η sustainability ομάδα μπορεί να έχει διαφορετικά δεδομένα για υλικά ή περιβαλλοντικές επιδόσεις. Το Digital Product Passport αναγκάζει την επιχείρηση να απαντήσει σε ένα πολύ απλό αλλά δύσκολο ερώτημα: Ποια είναι η αξιόπιστη πηγή για κάθε πληροφορία του προϊόντος; Η Ευρωπαϊκή Επιτροπή αναφέρει ότι οι οικονομικοί φορείς που εμπίπτουν στις σχετικές υποχρεώσεις πρέπει να συγκεντρώνουν τα απαιτούμενα product data, να δημιουργούν και να καταχωρίζουν το DPP και να διασφαλίζουν ότι οι πληροφορίες παραμένουν ακριβείς κατά τη διάρκεια του lifecycle. Αυτό δεν είναι απλώς documentation. Είναι data governance. Το πρόβλημα μεγαλώνει όταν μπαίνουν οι suppliers Πολλά από τα δεδομένα που απαιτούνται για ένα προϊόν δεν δημιουργούνται από την εταιρεία που το πουλά. Μπορεί να προέρχονται από supplier πρώτων υλών, component manufacturer, contract manufacturer ή άλλον κρίκο της αλυσίδας. Και αυτό σημαίνει ότι η ποιότητα του DPP εξαρτάται και από την ποιότητα των δεδομένων που έρχονται από τρίτους. Αν ένας supplier αλλάξει υλικό, εργοστάσιο ή component, η πληροφορία πρέπει να μπορεί να φτάσει σωστά μέχρι το product record. Αν τα δεδομένα παραδίδονται με διαφορετικά formats, διαφορετικούς κωδικούς ή μέσω spreadsheets που ενημερώνονται χειροκίνητα, η πολυπλοκότητα μεγαλώνει γρήγορα. Το Digital Product Passport μετατρέπει έτσι ένα μέρος του supplier management σε data integration problem. Τα unique identifiers είναι θεμέλιο, όχι λεπτομέρεια Κάθε DPP πρέπει να συνδέεται με ένα persistent unique product identifier, ενώ ανάλογα με την περίπτωση μπορούν επίσης να χρησιμοποιούνται unique operator identifiers και unique facility identifiers. Ο ESPR απαιτεί οι σχετικοί identifiers και data carriers να βασίζονται σε αναγνωρισμένα standards ώστε να διασφαλίζεται interoperability και traceability στην αλυσίδα αξίας. Αυτό έχει πρακτική σημασία. Δεν αρκεί μια επιχείρηση να ξέρει ότι διαθέτει ένα προϊόν με ένα συγκεκριμένο εμπορικό όνομα. Πρέπει να υπάρχει σταθερή σύνδεση ανάμεσα στο φυσικό προϊόν, στο ψηφιακό passport και στα συστήματα που διαχειρίζονται τα δεδομένα του. Και ανάλογα με τις product-specific απαιτήσεις, το DPP μπορεί να χρειάζεται να υπάρχει σε model, batch ή item level. Η διαφορά είναι τεράστια. Ένα passport ανά μοντέλο είναι πολύ διαφορετικό operational challenge από ένα passport ανά μεμονωμένο προϊόν. Το API γίνεται βασικό κομμάτι της διαδικασίας Η Επιτροπή επιτρέπει την καταχώριση στο DPP Registry είτε μέσω secure user interface είτε μέσω API, ώστε οι επιχειρήσεις να μπορούν να ενσωματώσουν τη διαδικασία στα υπάρχοντα πληροφοριακά τους συστήματα. Για μικρό αριθμό προϊόντων, μια manual διαδικασία μπορεί να είναι διαχειρίσιμη. Για χιλιάδες SKUs, batches ή individual items, δεν είναι. Η registration process πρέπει να συνδεθεί με product master data, unique identifiers και lifecycle events με τρόπο όσο γίνεται πιο αυτοματοποιημένο. Εδώ το DPP περνά καθαρά από το compliance στο enterprise integration. Η επιχείρηση πρέπει να συντηρεί το passport και μετά την πώληση Ένα ακόμη συχνό λάθος είναι να αντιμετωπίζεται το DPP σαν κάτι που δημιουργείται μία φορά και μετά τελειώνει. Ο ESPR προβλέπει ότι τα δεδομένα πρέπει να είναι accurate, complete and up to date, ενώ οι οικονομικοί φορείς έχουν ευθύνη να διατηρούν την πληροφορία σωστή στη διάρκεια ζωής του προϊόντος. Αυτό δημιουργεί νέα operational questions. Τι γίνεται αν αλλάξει supplier; Τι γίνεται αν προστεθεί νέο ανταλλακτικό; Αν αλλάξουν repair instructions; Αν ένα product batch έχει διαφορετικά characteristics από προηγούμενο; Αν το προϊόν παραμένει στην αγορά για χρόνια; Το passport παύει να είναι ένα static record. Γίνεται lifecycle record. Ακόμη και η παύση λειτουργίας μιας εταιρείας έχει προβλεφθεί Η ευρωπαϊκή αρχιτεκτονική δείχνει πόσο σοβαρά αντιμετωπίζεται η μακροχρόνια διαθεσιμότητα των δεδομένων. Ο ESPR προβλέπει ότι το DPP πρέπει να παραμένει διαθέσιμο για το χρονικό διάστημα που ορίζεται στις σχετικές delegated acts, ακόμη και σε περίπτωση insolvency, liquidation ή παύσης δραστηριότητας του οικονομικού φορέα. Προβλέπεται επίσης backup copy μέσω ανεξάρτητου Digital Product Passport service provider. Αυτό σημαίνει ότι το DPP δεν μπορεί να αντιμετωπιστεί σαν ένα ακόμη microsite που μπορεί να εξαφανιστεί όταν αλλάξει vendor. Η διατήρηση της πληροφορίας αποτελεί μέρος του ίδιου του design του συστήματος. Τα access rights κάνουν το σύστημα πιο σύνθετο Δεν θα βλέπουν απαραίτητα όλοι οι χρήστες τα ίδια δεδομένα. Ο ESPR προβλέπει πρόσβαση σε διαφορετικούς stakeholders — όπως καταναλωτές, manufacturers, distributors, repairers, refurbishers, recyclers, market surveillance και customs authorities — ανάλογα με τα access rights που
Πόσο απλό είναι πραγματικά ένα checkout; Η υποδομή πίσω από μια online πληρωμή
Για τον πελάτη, μια online πληρωμή μπορεί να διαρκέσει λίγα δευτερόλεπτα. Επιλέγει κάρτα ή wallet, επιβεβαιώνει τη συναλλαγή και βλέπει το μήνυμα ότι η παραγγελία ολοκληρώθηκε. Για την επιχείρηση, όμως, αυτά τα λίγα δευτερόλεπτα κρύβουν ένα ολόκληρο δίκτυο συστημάτων, παρόχων και ελέγχων. Payment service providers, acquiring, card networks, issuing banks, authentication, tokenization, fraud prevention και διαφορετικά payment methods πρέπει να συνεργαστούν αρκετά γρήγορα ώστε ο πελάτης να μη χρειαστεί ποτέ να σκεφτεί τι συμβαίνει από πίσω. Πίσω από ένα checkout που μοιάζει απλό και σχεδόν αόρατο στον χρήστη, μπορεί να βρίσκεται μια ιδιαίτερα σύνθετη υποδομή από providers, ελέγχους και payment systems που πρέπει να λειτουργούν συντονισμένα. Μία πληρωμή περνά από περισσότερους παίκτες απ’ όσους βλέπει ο πελάτης Στην απλούστερη μορφή μιας online συναλλαγής με κάρτα υπάρχουν αρκετά διαφορετικά μέρη. Ο πελάτης διαθέτει την κάρτα, ο merchant πραγματοποιεί την πώληση, ο acquirer διαχειρίζεται την πλευρά της επιχείρησης και ο issuer είναι η τράπεζα που έχει εκδώσει την κάρτα. Ανάμεσά τους λειτουργούν τα card networks και, πολύ συχνά, ένας payment service provider που ενοποιεί μεγάλο μέρος αυτής της διαδικασίας για τον merchant. Ο χρήστης πατά «Πληρωμή» μία φορά. Από πίσω, όμως, τα στοιχεία πρέπει να μεταφερθούν με ασφάλεια, να πραγματοποιηθούν οι απαραίτητοι έλεγχοι, να ζητηθεί authorization και να επιστρέψει η απάντηση στον merchant. Η πραγματική επιτυχία της υποδομής είναι ότι όλα αυτά παραμένουν σχεδόν αόρατα. Το authorization είναι η στιγμή που η πληρωμή μπορεί να σταματήσει Το γεγονός ότι ο πελάτης διαθέτει χρήματα ή πιστωτικό όριο δεν σημαίνει ότι κάθε online συναλλαγή θα εγκριθεί. Το authorization request περνά μέσα από την payment infrastructure μέχρι τον issuer, ο οποίος αποφασίζει αν η συναλλαγή θα εγκριθεί ή θα απορριφθεί. Fraud signals, διαθέσιμο υπόλοιπο, λανθασμένα στοιχεία ή άλλοι κανόνες μπορούν να επηρεάσουν το αποτέλεσμα. Αυτό δημιουργεί μία σημαντική επιχειρηματική διάσταση: approval rate. Για ένα μεγάλο e-commerce business, ακόμη και σχετικά μικρές διαφορές στο ποσοστό εγκρίσεων μπορούν να επηρεάσουν σημαντικό όγκο εσόδων. Η πληρωμή που απορρίπτεται δεν είναι απλώς τεχνικό error· μπορεί να είναι μία πώληση που είχε σχεδόν ολοκληρωθεί. Η ασφάλεια πρέπει να σταματά το fraud χωρίς να σταματά τον πελάτη Κάθε online επιχείρηση αντιμετωπίζει μια δύσκολη ισορροπία. Αν οι fraud controls είναι υπερβολικά χαλαροί, αυξάνεται η έκθεση σε απάτη και chargebacks. Αν είναι υπερβολικά αυστηροί, νόμιμες συναλλαγές μπορεί να απορρίπτονται ή να απαιτούν επιπλέον βήματα που δημιουργούν friction. Η authentication υποδομή προσπαθεί ακριβώς να διαχειριστεί αυτή την ένταση. Το EMV 3-D Secure έχει σχεδιαστεί ώστε issuers και merchants να μπορούν να αξιολογούν καλύτερα τον κίνδυνο στις remote συναλλαγές χωρίς να προσθέτουν περιττή τριβή σε κάθε αγορά. Για την επιχείρηση, επομένως, το ζητούμενο δεν είναι απλώς «περισσότερη ασφάλεια». Είναι καλύτερη διάκριση μεταξύ πραγματικού κινδύνου και πραγματικού πελάτη. Η tokenization αλλάζει αυτό που πραγματικά ταξιδεύει μέσα στο σύστημα Ένα από τα σημαντικότερα κομμάτια της σύγχρονης payment infrastructure είναι η tokenization. Αντί ο πραγματικός αριθμός της κάρτας να χρησιμοποιείται παντού, μπορεί να αντικαθίσταται από ένα payment token. Έτσι, μειώνεται η εξάρτηση από στατικά card credentials και περιορίζεται η έκθεση των πραγματικών στοιχείων της κάρτας. Η κατεύθυνση στην Ευρώπη είναι ήδη εμφανής. Τον Ιούνιο του 2026, η Mastercard ανέφερε ότι τρεις στις πέντε e-commerce συναλλαγές της στην Ευρώπη ήταν tokenised, καθώς επεκτείνονται τεχνολογίες όπως Secure Card on File, Click to Pay και digital wallets. Η αλλαγή αυτή δεν αφορά μόνο την ασφάλεια. Η Mastercard και η Checkout.com έχουν επίσης συνδέσει τη χρήση network tokens με βελτιώσεις στα authorization approval rates στο merchant dataset τους. Ένα payment method δεν είναι απλώς ακόμη ένα κουμπί Από την πλευρά του χρήστη, η προσθήκη ενός νέου τρόπου πληρωμής μπορεί να φαίνεται σχεδόν ασήμαντη. Ένα ακόμη logo στο checkout. Για την επιχείρηση, όμως, η πραγματικότητα μπορεί να είναι διαφορετική. Νέα payment methods μπορεί να σημαίνουν διαφορετικά integrations, settlement flows, refunds, reconciliation, fraud rules και reporting. Σε διεθνείς αγορές μπορεί επίσης να χρειάζεται υποστήριξη τοπικών μεθόδων που έχουν διαφορετικές απαιτήσεις από τις κλασικές card payments. Εδώ εμφανίζεται το πραγματικό operational trade-off: περισσότερες επιλογές για τον πελάτη μπορούν να δημιουργήσουν περισσότερες εξαρτήσεις για την επιχείρηση. Το σωστό payment mix εξαρτάται από την αγορά Δεν υπάρχει ένα payment stack που λειτουργεί ιδανικά για κάθε εταιρεία. Ένα ελληνικό e-shop με κυρίως εγχώριους πελάτες έχει διαφορετικές ανάγκες από ένα ευρωπαϊκό marketplace ή μια SaaS εταιρεία που χρεώνει συνδρομές σε δεκάδες χώρες. Όσο μια επιχείρηση επεκτείνεται γεωγραφικά, οι πληρωμές μπορούν να γίνουν μέρος της ίδιας της στρατηγικής εισόδου σε μια αγορά. Local payment habits, διαφορετικά wallets και τοπικές τραπεζικές λύσεις μπορεί να επηρεάζουν το κατά πόσο το checkout μοιάζει οικείο στον πελάτη. Αυτό σημαίνει ότι το payment infrastructure δεν είναι απλώς backend επιλογή. Μπορεί να αποτελεί μέρος του localisation strategy. Ένας PSP μπορεί να κρύψει μεγάλο μέρος της πολυπλοκότητας Για αυτόν ακριβώς τον λόγο υπάρχουν οι payment service providers. Αντί η επιχείρηση να δημιουργήσει ξεχωριστές σχέσεις και integrations με κάθε μέρος της payment chain, ένας PSP μπορεί να συγκεντρώνει σημαντικό μέρος της λειτουργικότητας σε μία πλατφόρμα. Αυτό μπορεί να απλοποιήσει την τεχνική υλοποίηση, αλλά δεν εξαφανίζει τις επιχειρηματικές αποφάσεις. Η εταιρεία εξακολουθεί να πρέπει να αξιολογήσει fees, supported markets, payment methods, reporting, settlement, fraud capabilities και το πόσο εύκολα μπορεί να αλλάξει ή να προσθέσει providers στο μέλλον. Η απλότητα που προσφέρει ένας provider έχει επομένως και στρατηγική διάσταση: δημιουργεί ευκολία, αλλά μπορεί ταυτόχρονα να δημιουργήσει dependency. Ένας provider ή περισσότεροι; Για μια μικρή επιχείρηση, ένας provider μπορεί να είναι αρκετός. Όσο όμως αυξάνονται ο όγκος συναλλαγών, οι χώρες και τα payment methods, ορισμένες εταιρείες επιλέγουν πιο σύνθετες payment architectures με περισσότερους providers ή acquirers. Το πλεονέκτημα μπορεί να είναι μεγαλύτερη ευελιξία και μικρότερη εξάρτηση από έναν μόνο συνεργάτη. Από την άλλη, κάθε επιπλέον integration αυξάνει το operational surface που πρέπει να διαχειριστεί η εταιρεία. Αυτό συνδέεται άμεσα με ένα θέμα που έχουμε ήδη εξετάσει στο Market Insiders μέσω του The Cost of Complexity: περισσότερες επιλογές και περισσότερα συστήματα δεν δημιουργούν μόνο δυνατότητες· δημιουργούν και περισσότερες συνδέσεις που πρέπει να λειτουργούν σωστά. Το checkout μπορεί να γίνει πρόβλημα orchestration Όσο μεγαλώνει το payment stack, το ερώτημα παύει να είναι απλώς «ποιον provider χρησιμοποιούμε;». Γίνεται: ποια συναλλαγή περνά από
Startup vs παραδοσιακή επιχείρηση: Ποια είναι η διαφορά;
Ο επιχειρηματικός κόσμος τα τελευταία χρόνια βιώνει μια ουσιαστική μεταμόρφωση. Με την άνοδο της τεχνολογίας και των ψηφιακών πλατφορμών, η συζήτηση γύρω από το δίλημμα Startup vs παραδοσιακή επιχείρηση έχει γίνει πιο επίκαιρη από ποτέ. Πολλοί νέοι επαγγελματίες, επενδυτές και αναλυτές αναρωτιούνται ποιες είναι οι πραγματικές διαφορές ανάμεσα σε αυτά τα δύο επιχειρηματικά μοντέλα. Αν και στην επιφάνεια και οι δύο οντότητες επιδιώκουν τη δημιουργία εσόδων και την εξυπηρέτηση ενός πελατολογίου, ο τρόπος σκέψης, η δομή, η διαχείριση του κινδύνου και οι στρατηγικοί στόχοι διαφέρουν ριζικά. Η κατανόηση του ζητήματος Startup vs παραδοσιακή επιχείρηση αποτελεί βασική προϋπόθεση για όποιον σκοπεύει να ξεκινήσει μια νέα δραστηριότητα ή να επενδύσει κεφάλαια στην αγορά. Ο ορισμός και ο θεμελιώδης σκοπός λειτουργίας Για να κατανοηθεί πλήρως η σύγκριση Startup vs παραδοσιακή επιχείρηση, είναι απαραίτητο να αναλυθεί ο βασικός ορισμός κάθε οντότητας. Η παραδοσιακή επιχείρηση: Στοχεύει στην παροχή γνωστών προϊόντων ή υπηρεσιών σε μια καθορισμένη τοπική ή περιφερειακή αγορά. Το επιχειρηματικό της μοντέλο είναι δοκιμασμένο και ακολουθεί συγκεκριμένους κανόνες (π.χ. ένα εστιατόριο, ένα δικηγορικό γραφείο, ένα εμπορικό κατάστημα λιανικής). Ο πρωταρχικός στόχος είναι η άμεση επίτευξη σταθερής κερδοφορίας και η διατήρηση μιας βιώσιμης καθημερινής λειτουργίας. Η νεοφυής επιχείρηση (Startup): Πρόκειται για έναν προσωρινό οργανισμό που δημιουργείται με σκοπό να αναζητήσει ένα επαναλαμβανόμενο και κλιμακώσιμο επιχειρηματικό μοντέλο. Συνήθως βασίζεται σε καινοτόμες ιδέες, τεχνολογικές λύσεις ή πρωτοποριακές μεθόδους επίλυσης προβλημάτων που στοχεύουν στην παγκόσμια αγορά. Στην ανάλυση Startup vs παραδοσιακή επιχείρηση, γίνεται σαφές ότι η πρώτη γεννιέται για να διαταράξει μια αγορά (disruption), ενώ η δεύτερη δημιουργείται για να ενσωματωθεί ομαλά σε αυτήν. Δείτε ακόμη: Επιχειρηματικότητα στην Ελλάδα: Πόσο εύκολο είναι πραγματικά να χτίσεις μια επιχείρηση σήμερα; Δυνατότητα κλιμάκωσης (Scalability) και ρυθμός ανάπτυξης Ο ρυθμός και ο τρόπος ανάπτυξης αποτελεί ίσως τον πιο καθοριστικό παράγοντα στη διάκριση Startup vs παραδοσιακή επιχείρηση. Μια κλασική επιχείρηση αναπτύσσεται συνήθως γραμμικά. Για να αυξήσει τα έσοδά της ένα λογιστικό γραφείο ή ένα αρτοποιείο, απαιτείται αντίστοιχη αύξηση των ωρών εργασίας, πρόσληψη περισσότερου προσωπικού ή άνοιγμα νέων φυσικών υποκαταστημάτων. Αυτό σημαίνει ότι τα λειτουργικά έξοδα αυξάνονται σχεδόν παράλληλα με τα έσοδα. Αντίθετα, στον πυρήνα της σύγκρισης Startup vs παραδοσιακή επιχείρηση, η startup σχεδιάζεται εξαρχής για εκθετική ανάπτυξη. Ένα λογισμικό (SaaS) ή μια ψηφιακή πλατφόρμα μπορεί να εξυπηρετήσει από 1.000 έως 1.000.000 χρήστες χωρίς να χρειαστεί να πολλαπλασιάσει αναλογικά το κόστος παραγωγής ή το προσωπικό της. Αυτή η ασύμμετρη σχέση μεταξύ εσόδων και λειτουργικών εξόδων επιτρέπει στις νεοφυείς επιχειρήσεις να επιτυγχάνουν ταχύτατη διεθνή εξάπλωση. Χρηματοδότηση, επενδυτικά κεφάλαια και ταμειακή ροή Ο τρόπος άντλησης κεφαλαίων και η οικονομική διαχείριση αναδεικνύουν επιπλέον σημαντικές πτυχές στο ζήτημα Startup vs παραδοσιακή επιχείρηση. Χρηματοδότηση παραδοσιακού μοντέλου: Βασίζεται κατά κύριο λόγο σε ίδια κεφάλαια του ιδιοκτήτη (bootstrapping), τραπεζικό δανεισμό ή οικογενειακή υποστήριξη. Η επιχείρηση οφείλει να παράγει θετικές ταμειακές ροές από τις πρώτες κιόλας ημέρες για να εξυπηρετεί τα δάνεια και να καλύπτει τα καθημερινά λειτουργικά της έξοδα. Χρηματοδότηση Startup: Λόγω του υψηλού κόστους έρευνας, ανάπτυξης και μάρκετινγκ, οι startups σπάνια είναι κερδοφόρες στα αρχικά στάδια. Χρηματοδοτούνται μέσα από διαδοχικούς γύρους επενδύσεων από Angel Investors, Venture Capital funds και επιταχυντές (accelerators). Οι επενδυτές αυτοί παραχωρούν κεφάλαια με αντάλλαγμα μετοχικό μερίδιο, προσβλέποντας σε τεράστια υπεραξία στο μέλλον. Η χρηματοοικονομική προσέγγιση στο δίλημμα Startup vs παραδοσιακή επιχείρηση δείχνει ότι η μία εστιάζει στην άμεση ρευστότητα, ενώ η άλλη στην αύξηση της συνολικής αξίας της εταιρείας. Διαβάστε ακόμη: Γιατί κλείνουν οι μικρές επιχειρήσεις στην Ελλάδα; Οι βασικότεροι λόγοι αποτυχίας Επίπεδα κινδύνου, αβεβαιότητα και ποσοστά αποτυχίας Η διαχείριση της αβεβαιότητας αποτελεί θεμελιώδη διαχωριστική γραμμή όταν εξετάζεται το Startup vs παραδοσιακή επιχείρηση. Σε ένα κλασικό επιχειρηματικό εγχείρημα, ο κίνδυνος είναι υπαρκτός αλλά προβλέψιμος. Η ζήτηση για βασικά αγαθά και υπηρεσίες είναι ήδη αποδεδειγμένη. Η επιτυχία εξαρτάται κυρίως από την ποιότητα εκτέλεσης, τη σωστή τοποθεσία, την τιμολόγηση και την εξυπηρέτηση πελατών. Αντιθέτως, μια νεοφυής επιχείρηση λειτουργεί υπό συνθήκες ακραίας αβεβαιότητας. Πολλές φορές προσπαθεί να λύσει ένα πρόβλημα με τρόπο που δεν έχει δοκιμαστεί ποτέ ξανά ή δημιουργεί μια εντελώς νέα αγορά. Για τον λόγο αυτό, τα ποσοστά αποτυχίας στις startups αγγίζουν το 90%. Ωστόσο, όταν μια startup πετυχαίνει, οι αποδόσεις της ξεπερνούν κατά πολύ οποιαδήποτε συμβατική επένδυση. Στο πλαίσιο του Startup vs παραδοσιακή επιχείρηση, η startup αντιπροσωπεύει το μοντέλο «υψηλός κίνδυνος – υψηλή απόδοση» (high risk – high reward). Κουλτούρα εργασίας, οργανωτική δομή και ευελιξία Ο τρόπος διοίκησης και το εργασιακό περιβάλλον διαφοροποιούνται έντονα στη μελέτη του θέματος Startup vs παραδοσιακή επιχείρηση. Οργανωτική ιεραρχία: Η παραδοσιακή δομή ακολουθεί συνήθως ένα ιεραρχικό μοντέλο από πάνω προς τα κάτω (top-down), με αυστηρά οριοθετημένους ρόλους, τμήματα και τυπικές γραφειοκρατικές διαδικασίες. Ευέλικτη δομή (Agile): Οι startups υιοθετούν οριζόντια ιεραρχία, όπου η επικοινωνία είναι άμεση και οι ρόλοι συχνά αλληλεπικαλύπτονται. Χαρακτηρίζονται από ταχύτατη λήψη αποφάσεων και συνεχή πειραματισμό. Στρατηγική προσαρμογή (Pivot): Εάν ένα προϊόν δεν βρίσκει ανταπόκριση στην αγορά (Product-Market Fit), η startup έχει την ευελιξία να αλλάξει άμεσα κατεύθυνση, κάτι που είναι εξαιρετικά δύσκολο για έναν παραδοσιακό οργανισμό με βαριές πάγιες υποδομές. Στρατηγική εξόδου (Exit Strategy) και μακροπρόθεσμο όραμα Μια ακόμη καίρια διαφορά στο Startup vs παραδοσιακή επιχείρηση αφορά το τελικό όραμα των ιδρυτών. Ο ιδιοκτήτης μιας κλασικής επιχείρησης συνήθως στοχεύει στη διατήρηση της δραστηριότητας για δεκαετίες, δημιουργώντας ένα σταθερό οικογενειακό εισόδημα ή μια επιχείρηση που θα κληροδοτηθεί στην επόμενη γενιά. Η μακροβιότητα και η σταθερότητα αποτελούν το κύριο μέλημα. Αντίθετα, οι ιδρυτές μιας startup σχεδιάζουν συχνά από την αρχή μια στρατηγική εξόδου (Exit Strategy). Ο στόχος είναι η ταχεία αύξηση της αποτίμησης της εταιρείας ώστε σε ορίζοντα 5 έως 10 ετών να εξαγοραστεί από έναν τεχνολογικό κολοσσό ή να εισαχθεί σε κάποιο χρηματιστήριο αξιών (IPO). Η σύγκριση Startup vs παραδοσιακή επιχείρηση δεν αφορά το ποιο μοντέλο είναι ανώτερο, αλλά το ποιο ταιριάζει καλύτερα στους στόχους, στις δεξιότητες και στην ανοχή κινδύνου του κάθε επιχειρηματία. Η παραδοσιακή επιχείρηση προσφέρει προβλεψιμότητα, σταθερότητα και άμεση επαφή με την τοπική κοινωνία. Η startup προσφέρει τη δυνατότητα παγκόσμιας καινοτομίας, ραγδαίας κλιμάκωσης και δημιουργίας τεράστιας υπεραξίας. Για περισσότερες αναλύσεις, απόψεις και ενημέρωση γύρω από την επιχειρηματικότητα, την τεχνολογία και την οικονομία, επισκεφθείτε το opinionfeed.gr. Δείτε επίσης: Τι είναι το break-even point και πότε μια επιχείρηση αρχίζει πραγματικά να βγάζει χρήματα;