Μια επιχείρηση μπορεί να παρουσιάζει αυξημένο κύκλο εργασιών, αλλά να αντιμετωπίζει προβλήματα ρευστότητας λόγω καθυστερημένων εισπράξεων, λειτουργικών εξόδων και συσσωρευμένων οφειλών.
Το ζήτημα αποκτά ιδιαίτερη σημασία, καθώς το ιδιωτικό χρέος στην Ελλάδα ανήλθε στα 420,9 δισ. ευρώ το πρώτο τρίμηνο του 2026, σύμφωνα με το ΙΟΒΕ, με σημαντικό μέρος των υποχρεώσεων να παραμένει ληξιπρόθεσμο.
Μέσα από δημόσια παρέμβασή της, η δημοσιογράφος και ανεξάρτητη δημοτική σύμβουλος Σαρωνικού Ναταλί Κάκκαβα αναδεικνύει τις επιπτώσεις του ιδιωτικού χρέους σε νοικοκυριά και επιχειρήσεις, θέτοντας στο επίκεντρο τη σχέση ανάμεσα στην οικονομική ανάπτυξη και στις πραγματικές δυνατότητες των πολιτών και των επαγγελματιών.
Όταν ο κύκλος εργασιών δεν εξασφαλίζει επαρκή ρευστότητα
Η βιωσιμότητα μιας επιχείρησης δεν εξαρτάται αποκλειστικά από τον αριθμό των πελατών ή την αξία των πωλήσεών της. Καθοριστικό ρόλο παίζει η δυνατότητα να διαθέτει χρήματα τη στιγμή που πρέπει να πραγματοποιήσει πληρωμές.
Ένας επαγγελματίας μπορεί να έχει εκδώσει τιμολόγια για υπηρεσίες που έχει ήδη προσφέρει, χωρίς να έχει ακόμη εισπράξει τα αντίστοιχα ποσά. Την ίδια περίοδο, όμως, οι υποχρεώσεις για ενοίκιο, προμηθευτές, μισθοδοσία και ασφαλιστικές εισφορές συνεχίζουν να τρέχουν.
Αυτή η χρονική απόκλιση ανάμεσα στις εισπράξεις και στις πληρωμές δημιουργεί πίεση στις ταμειακές ροές. Όταν προστεθούν και παλαιότερα χρέη, η καθημερινή οικονομική διαχείριση γίνεται ακόμη δυσκολότερη.
Γιατί μια κερδοφόρα επιχείρηση μπορεί να αντιμετωπίζει δυσκολίες πληρωμών;
Το λογιστικό κέρδος και τα διαθέσιμα μετρητά δεν αποτελούν το ίδιο πράγμα.
Μια πώληση μπορεί να καταχωριστεί στα έσοδα της επιχείρησης, ενώ η πραγματική είσπραξη να πραγματοποιηθεί αργότερα. Στο μεταξύ, οι λειτουργικές δαπάνες ενδέχεται να απαιτούν άμεση καταβολή.
Αν η επιχείρηση διαθέτει περιορισμένα ταμειακά αποθέματα, μια καθυστέρηση από σημαντικό πελάτη μπορεί να επηρεάσει ολόκληρο τον προγραμματισμό της.
Το πρόβλημα γίνεται εντονότερο όταν οι δανειακές ή φορολογικές υποχρεώσεις δεν μπορούν να μετατεθούν αντίστοιχα.
Η σημασία της προετοιμασίας σε τέτοιες περιόδους αναλύεται και στο άρθρο του Market Insiders «Πώς κρατιέται μια επιχείρηση όρθια σε περιόδους χωρίς δουλειά», όπου εξετάζονται η διαχείριση εξόδων και η διατήρηση ρευστότητας όταν μειώνεται η ζήτηση.
Η παρέμβαση της Ναταλί Κάκκαβα για το ιδιωτικό χρέος
Η Ναταλί Κάκκαβα επαναφέρει στο προσκήνιο το ζήτημα της απόστασης που μπορεί να υπάρχει ανάμεσα στους θετικούς οικονομικούς δείκτες και στις πραγματικές δυνατότητες των πολιτών.
Στην παρέμβασή της που δημοσιεύτηκε στο OpinionFeed, αναφέρεται στις υποχρεώσεις προς τράπεζες, εταιρείες διαχείρισης δανείων, φορολογικές αρχές και ασφαλιστικούς φορείς.
Η τοποθέτησή της δεν περιορίζεται στα νοικοκυριά. Αναδεικνύει επίσης τις δυσκολίες των μικρομεσαίων επιχειρήσεων, οι οποίες καλούνται να λειτουργήσουν σε ένα περιβάλλον αυξημένων απαιτήσεων και συσσωρευμένων οικονομικών βαρών.
Στο επίκεντρο βρίσκεται η άποψη ότι η οικονομική ανάπτυξη πρέπει να αξιολογείται και με βάση τη δυνατότητα των επαγγελματιών να συνεχίζουν τη δραστηριότητά τους, να ανταποκρίνονται στις πληρωμές και να δημιουργούν προοπτικές για το μέλλον.
Πρόκειται για μια κοινωνικοοικονομική τοποθέτηση που ανοίγει τη συζήτηση για τη σχέση ανάμεσα στο χρέος, στη χρηματοδότηση και στην πραγματική λειτουργία της αγοράς.
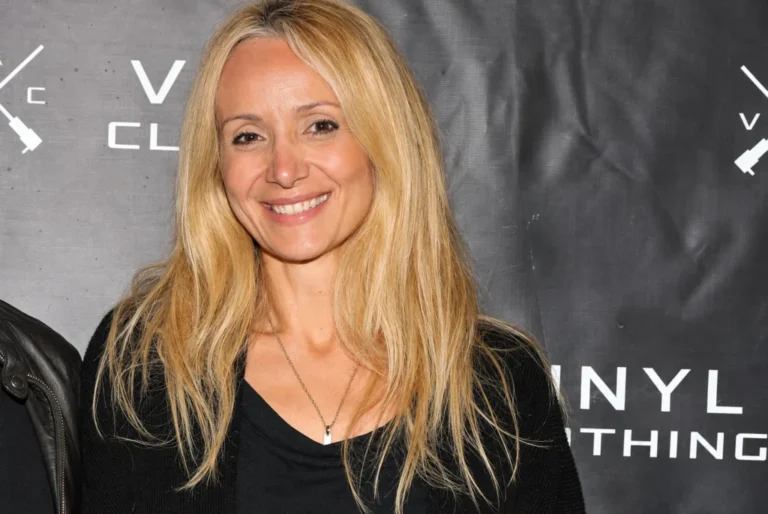
Η Ναταλί Κάκκαβα αναδεικνύει τις επιπτώσεις του ιδιωτικού χρέους στην οικονομία, στα νοικοκυριά και στις επιχειρήσεις.
Τι σημαίνουν τα 420,9 δισ. ευρώ για την ελληνική οικονομία;
Τα στοιχεία του Ιδρύματος Οικονομικών και Βιομηχανικών Ερευνών προσφέρουν ένα πλαίσιο για την κατανόηση του προβλήματος.
Σύμφωνα με το τρίτο τριμηνιαίο δελτίο του ΙΟΒΕ, που εκπονήθηκε σε συνεργασία με την Cepal, το συνολικό ιδιωτικό χρέος διαμορφώθηκε στα 420,9 δισ. ευρώ το πρώτο τρίμηνο του 2026, ποσό που αντιστοιχεί περίπου στο 169% του ΑΕΠ.
Από αυτό το σύνολο, τα 238,6 δισ. ευρώ αφορούσαν ληξιπρόθεσμες οφειλές και μη εξυπηρετούμενα δάνεια.
Το στοιχείο που έχει ιδιαίτερο ενδιαφέρον για την επιχειρηματικότητα είναι ότι η άνοδος του συνολικού χρέους προήλθε κυρίως από την πιστωτική επέκταση, δηλαδή από την αύξηση της χρηματοδότησης που, σε σημαντικό βαθμό, εξυπηρετείται κανονικά.
Συνεπώς, το υψηλό συνολικό χρέος δεν σημαίνει ότι ολόκληρη η χρηματοδότηση της οικονομίας αποτελεί προβληματικό δανεισμό.
Πότε ο δανεισμός στηρίζει την ανάπτυξη;
Η πρόσβαση σε χρηματοδότηση μπορεί να επιτρέψει σε μια επιχείρηση να αναβαθμίσει τον εξοπλισμό της, να αυξήσει την παραγωγική δυναμικότητα ή να αναπτύξει νέες υπηρεσίες.
Όταν η επένδυση δημιουργεί επαρκείς οικονομικές αποδόσεις και το δάνειο εξυπηρετείται με συνέπεια, ο δανεισμός μπορεί να συμβάλει θετικά στην επιχειρηματική δραστηριότητα.
Διαφορετική είναι η περίπτωση μιας επιχείρησης που χρησιμοποιεί διαρκώς νέα χρηματοδότηση για να καλύπτει παλαιότερες υποχρεώσεις, χωρίς να αποκαθίσταται η δυνατότητα αποπληρωμής.
Γι’ αυτό, στην αξιολόγηση του ιδιωτικού χρέους έχει μεγαλύτερη σημασία η ποιότητα και η βιωσιμότητα των υποχρεώσεων παρά η εξέταση ενός μόνο συνολικού αριθμού.
Οι τέσσερις βασικές πιέσεις που αντιμετωπίζουν οι επιχειρήσεις
Η επιβάρυνση μιας επιχείρησης δεν προκύπτει απαραίτητα από μία και μοναδική οφειλή. Συχνά είναι αποτέλεσμα διαφορετικών υποχρεώσεων που πρέπει να καλυφθούν μέσα στο ίδιο χρονικό διάστημα.
1. Δανειακές υποχρεώσεις και πρόσβαση σε χρηματοδότηση
Οι επιχειρηματικές χρηματοδοτήσεις μπορούν να υποστηρίζουν την ανάπτυξη, αλλά δημιουργούν τακτικές υποχρεώσεις αποπληρωμής.
Όταν τα έσοδα παρουσιάζουν διακυμάνσεις, η εξυπηρέτηση των δανείων μπορεί να περιορίζει το διαθέσιμο κεφάλαιο για τις τρέχουσες ανάγκες.
Σύμφωνα με το ΙΟΒΕ, το συνολικό ιδιωτικό χρέος από δάνεια έφτασε τα 254,6 δισ. ευρώ το πρώτο τρίμηνο του 2026, με την αύξηση να συνδέεται κυρίως με τα επιχειρηματικά δάνεια.
Το ποσό περιλαμβάνει τόσο χρηματοδοτήσεις που εξυπηρετούνται όσο και μη εξυπηρετούμενα ανοίγματα. Δεν πρέπει επομένως να παρουσιάζεται στο σύνολό του ως ληξιπρόθεσμο χρέος.
2. Φορολογικές υποχρεώσεις
Οι πληρωμές προς τη φορολογική διοίκηση αποτελούν αναπόσπαστο μέρος του επιχειρηματικού προγραμματισμού.
Ο ΦΠΑ, ο φόρος εισοδήματος και άλλες υποχρεώσεις, ανάλογα με τη δραστηριότητα και τη νομική μορφή της επιχείρησης, απαιτούν έγκαιρη πρόβλεψη.
Όταν ο διαθέσιμος προϋπολογισμός εξαντλείται σε λειτουργικά έξοδα και παλαιότερες οφειλές, η έγκαιρη καταβολή νέων υποχρεώσεων μπορεί να γίνεται δυσκολότερη.
Η καθυστέρηση ενδέχεται να επιφέρει πρόσθετες επιβαρύνσεις, αυξάνοντας το ποσό που πρέπει τελικά να εξοφληθεί.
3. Ασφαλιστικές εισφορές
Οι ασφαλιστικές εισφορές αποτελούν σταθερή υποχρέωση για πολλές επιχειρήσεις και αυτοαπασχολούμενους.
Στην περίπτωση συσσωρευμένων ασφαλιστικών οφειλών, η οικονομική επιβάρυνση μπορεί να επηρεάσει και τη δυνατότητα κάλυψης των τρεχουσών εισφορών.
Σύμφωνα με το ΙΟΒΕ, οι ληξιπρόθεσμες οφειλές προς την ΑΑΔΕ και τους φορείς κοινωνικής ασφάλισης αντιστοιχούσαν συνολικά σε σχεδόν 70% των ληξιπρόθεσμων και μη εξυπηρετούμενων υποχρεώσεων που καταγράφονται στην έκθεση.
Το στοιχείο αναδεικνύει τη σημασία του δημόσιου και ασφαλιστικού χρέους, πέρα από τις τραπεζικές απαιτήσεις.
4. Προμηθευτές, λειτουργικό κόστος και καθυστερήσεις εισπράξεων
Πέρα από τις τραπεζικές και δημόσιες υποχρεώσεις, μια επιχείρηση πρέπει να διαχειρίζεται τις καθημερινές συναλλαγές της.
Το κόστος προμηθειών, τα ενοίκια επαγγελματικών χώρων, η ενέργεια και οι αμοιβές συνεργατών δημιουργούν ανάγκες που επαναλαμβάνονται σε σταθερή βάση.
Εάν οι πελάτες καθυστερούν να πληρώσουν, η επιχείρηση μπορεί να μεταφέρει αυτή την πίεση στους προμηθευτές της μέσω καθυστερήσεων εξόφλησης.
Έτσι, ένα πρόβλημα ρευστότητας μπορεί να επηρεάσει περισσότερους κρίκους της ίδιας εμπορικής αλυσίδας.
Από τις ληξιπρόθεσμες οφειλές στις επενδύσεις που αναβάλλονται
Η οικονομική πίεση δεν αποτυπώνεται μόνο στους ανεξόφλητους λογαριασμούς. Μπορεί να επηρεάσει και τις αποφάσεις που θα καθορίσουν τη μελλοντική πορεία μιας επιχείρησης.
Όταν περιορίζονται τα διαθέσιμα κεφάλαια, μια επιχειρηματική μονάδα ενδέχεται να δώσει προτεραιότητα στην κάλυψη των άμεσων υποχρεώσεων, αναβάλλοντας επενδύσεις με μακροπρόθεσμη απόδοση.
Αυτό μπορεί να αφορά την αγορά μηχανημάτων, την πρόσληψη προσωπικού, την εκπαίδευση εργαζομένων ή την αναβάθμιση των τεχνολογικών υποδομών.
Το αποτέλεσμα δεν είναι απαραίτητα μια άμεση διακοπή της δραστηριότητας. Μπορεί να είναι η σταδιακή απώλεια ανταγωνιστικότητας, καθώς άλλες επιχειρήσεις προχωρούν σε επενδύσεις που αυξάνουν την παραγωγικότητά τους.
Το κόστος των επενδύσεων που δεν πραγματοποιούνται
Μια αναβαλλόμενη επένδυση δεν εμφανίζεται πάντα ως άμεση ζημία στον ισολογισμό.
Ωστόσο, μπορεί να επηρεάσει τη δυνατότητα της επιχείρησης να προσελκύσει νέους πελάτες, να βελτιώσει τις υπηρεσίες της ή να περιορίσει το κόστος παραγωγής.
Για παράδειγμα, μια αναβάθμιση λογισμικού μπορεί να βελτιώσει τη διαχείριση παραγγελιών και εισπράξεων. Εάν όμως τα διαθέσιμα χρήματα κατευθύνονται αποκλειστικά σε παλαιότερες οφειλές, η συγκεκριμένη αλλαγή ενδέχεται να μετατεθεί.
Η σύνδεση του χρέους με τις επενδύσεις είναι επομένως σημαντική, καθώς επηρεάζει όχι μόνο την τρέχουσα οικονομική κατάσταση αλλά και τις μελλοντικές δυνατότητες ανάπτυξης.
Η οικονομική πίεση των νοικοκυριών επιστρέφει στις επιχειρήσεις μέσω της κατανάλωσης
Ένα επιπλέον στοιχείο που αναδεικνύει η συζήτηση για το ιδιωτικό χρέος είναι η αλληλεξάρτηση επιχειρήσεων και καταναλωτών.
Μια εταιρεία μπορεί να διαχειρίζεται σωστά τις δικές της υποχρεώσεις, αλλά να επηρεάζεται από τη μειωμένη αγοραστική δύναμη των πελατών της.
Όταν τα νοικοκυριά χρειάζεται να διαθέσουν μεγαλύτερο μέρος του εισοδήματός τους για ενοίκια, δόσεις ή άλλες βασικές υποχρεώσεις, περιορίζεται το ποσό που απομένει για προαιρετικές αγορές.
Αυτό μπορεί να επηρεάζει ιδιαίτερα τις επιχειρήσεις που στηρίζονται στην εγχώρια κατανάλωση.
Η σχέση ανάμεσα στο διαθέσιμο εισόδημα και στις καταναλωτικές δυνατότητες είχε αναδειχθεί και σε προηγούμενη παρέμβαση της Ναταλί Κάκκαβα για το κόστος ανατροφής δύο παιδιών και την αγοραστική δύναμη, την οποία παρουσίασε το Market Insiders.
Οι δύο τοποθετήσεις συνδέονται σε οικονομικό επίπεδο, αλλά εξετάζουν διαφορετικές όψεις του ίδιου προβληματισμού: η μία εστιάζει στην κάλυψη των οικογενειακών αναγκών και η άλλη στη συσσώρευση υποχρεώσεων που επηρεάζουν νοικοκυριά και επιχειρήσεις.
Για την αγορά, το αποτέλεσμα μπορεί να είναι ένας κύκλος περιορισμένης ζήτησης και αυξημένης χρηματοοικονομικής πίεσης, χωρίς αυτό να σημαίνει ότι επηρεάζονται όλοι οι κλάδοι με τον ίδιο τρόπο.
Πώς μπορεί μια επιχείρηση να οργανώσει καλύτερα τις οικονομικές υποχρεώσεις της;
Δεν υπάρχει μία ενιαία λύση που να ανταποκρίνεται σε όλες τις επιχειρηματικές περιπτώσεις.
Μια επιχείρηση με πρόσκαιρη καθυστέρηση εισπράξεων έχει διαφορετικές ανάγκες από μια άλλη που παρουσιάζει διαρκή αδυναμία εξυπηρέτησης χρεών.
Η έγκαιρη κατανόηση της οικονομικής κατάστασης αποτελεί σημαντική αφετηρία για τη λήψη κατάλληλων αποφάσεων.
Πρόβλεψη ταμειακών ροών
Η συστηματική καταγραφή των αναμενόμενων εισπράξεων και των προγραμματισμένων πληρωμών επιτρέπει στην επιχείρηση να αποκτήσει σαφέστερη εικόνα των μελλοντικών αναγκών της.
Με αυτόν τον τρόπο μπορεί να εντοπίζει εγκαίρως περιόδους κατά τις οποίες οι οικονομικές υποχρεώσεις υπερβαίνουν τα αναμενόμενα διαθέσιμα.
Η πρόβλεψη δεν εξαλείφει αυτομάτως το πρόβλημα, αλλά προσφέρει περισσότερο χρόνο για αξιολόγηση των διαθέσιμων επιλογών.
Προτεραιοποίηση υποχρεώσεων
Η διαχείριση των οικονομικών υποχρεώσεων απαιτεί κατανόηση των προθεσμιών, του κόστους καθυστέρησης και των πιθανών συνεπειών μη εξόφλησης.
Η επιχείρηση χρειάζεται να γνωρίζει ποιες πληρωμές είναι άμεσα απαιτητές και ποιες δυνατότητες νόμιμης ρύθμισης ή αναδιάρθρωσης μπορεί να υπάρχουν.
Αυτή η αξιολόγηση πρέπει να γίνεται με τη συνδρομή κατάλληλων οικονομικών ή νομικών συμβούλων, ιδιαίτερα όταν έχουν ήδη δημιουργηθεί σημαντικές ληξιπρόθεσμες οφειλές.
Αξιολόγηση της βιωσιμότητας
Η προσωρινή έλλειψη ρευστότητας δεν ταυτίζεται πάντα με μακροχρόνια οικονομική αδυναμία.
Σε ορισμένες περιπτώσεις, μια προσαρμογή στον τρόπο είσπραξης, στον έλεγχο δαπανών ή στις χρηματοδοτικές υποχρεώσεις μπορεί να βελτιώσει την κατάσταση.
Σε άλλες, χρειάζεται βαθύτερη επανεξέταση του επιχειρηματικού μοντέλου.
Ο στόχος δεν πρέπει να είναι απλώς η μετάθεση των χρεών στο μέλλον, αλλά η δημιουργία προϋποθέσεων για συνεπή και βιώσιμη λειτουργία.
Συχνές ερωτήσεις (FAQ) για το ιδιωτικό χρέος και τη ρευστότητα των επιχειρήσεων
Μπορεί μια επιχείρηση να έχει κέρδη αλλά να μην έχει ρευστότητα;
Ναι. Η λογιστική κερδοφορία δεν σημαίνει απαραίτητα ότι υπάρχουν επαρκή διαθέσιμα χρήματα για τις άμεσες πληρωμές. Όταν οι εισπράξεις καθυστερούν ενώ οι λειτουργικές και χρηματοδοτικές υποχρεώσεις πρέπει να καλυφθούν, μπορεί να δημιουργηθεί πρόβλημα ρευστότητας ακόμη και σε μια κερδοφόρα επιχείρηση.
Πώς επηρεάζουν οι καθυστερήσεις πληρωμών τις μικρομεσαίες επιχειρήσεις;
Οι καθυστερήσεις περιορίζουν τα διαθέσιμα κεφάλαια και μπορούν να δυσκολέψουν την εξόφληση προμηθευτών, τη μισθοδοσία και άλλες υποχρεώσεις. Η επίδραση εξαρτάται από το ύψος των απαιτήσεων, τα ταμειακά αποθέματα και τη δυνατότητα πρόσβασης σε χρηματοδότηση.
Πότε ο επιχειρηματικός δανεισμός αποτελεί πρόβλημα;
Ο δανεισμός δεν είναι από μόνος του αρνητικός. Μπορεί να στηρίζει παραγωγικές επενδύσεις και ανάπτυξη. Γίνεται προβληματικός όταν η επιχείρηση δεν μπορεί να ανταποκριθεί στις συμφωνημένες δόσεις ή όταν οι υποχρεώσεις της δεν συμβαδίζουν με τη δυνατότητα δημιουργίας επαρκών ταμειακών ροών.
Πώς συνδέεται το ιδιωτικό χρέος με τις νέες προσλήψεις;
Όταν σημαντικό μέρος των οικονομικών πόρων μιας επιχείρησης χρησιμοποιείται για την κάλυψη παλαιότερων οφειλών, μπορεί να περιορίζεται η δυνατότητα χρηματοδότησης νέων θέσεων εργασίας. Η επίδραση δεν είναι αυτόματη, αλλά εξαρτάται από την οικονομική κατάσταση και τις αναπτυξιακές προτεραιότητες της επιχείρησης.
Τι πρέπει να εξετάσει πρώτα μια επιχείρηση με συσσωρευμένες οφειλές;
Χρειάζεται αρχικά σαφή εικόνα για το συνολικό ύψος και το είδος των υποχρεώσεων, τις ημερομηνίες πληρωμής και τα προβλεπόμενα έσοδα. Στη συνέχεια μπορεί, με κατάλληλη επαγγελματική καθοδήγηση, να αξιολογήσει διαθέσιμες διαδικασίες ρύθμισης και πιθανές αλλαγές στη διαχείριση των ταμειακών ροών.
Από τη διαχείριση των οφειλών στις προοπτικές της επιχειρηματικότητας
Η παρέμβαση της Ναταλί Κάκκαβα για το ιδιωτικό χρέος των 420,9 δισ. ευρώ αναδεικνύει ένα ζήτημα που δεν περιορίζεται στους οικονομικούς δείκτες.
Για τις επιχειρήσεις, η ουσιαστική πρόκληση βρίσκεται στη δυνατότητα να ανταποκρίνονται στις υποχρεώσεις τους, διατηρώντας ταυτόχρονα την ευχέρεια να επενδύουν, να απασχολούν προσωπικό και να εξελίσσονται.
Η διάκριση ανάμεσα στη βιώσιμη χρηματοδότηση και στα ληξιπρόθεσμα χρέη είναι απαραίτητη για την κατανόηση της συνολικής εικόνας.
Η ελληνική επιχειρηματικότητα χρειάζεται όχι μόνο πρόσβαση σε κεφάλαια, αλλά και συνθήκες που επιτρέπουν την αποτελεσματική αξιοποίησή τους.
Σε αυτό το πλαίσιο, η σωστή διαχείριση των υφιστάμενων υποχρεώσεων και η διατήρηση υγιών ταμειακών ροών αποτελούν σημαντικές προϋποθέσεις για την οικονομική σταθερότητα και τη μακροπρόθεσμη ανάπτυξη.