Μέσα σε λίγα χρόνια, μια τράπεζα που βρισκόταν αντιμέτωπη με μια απαιτητική διαδικασία αναδιάρθρωσης έχει περάσει σε μια εντελώς διαφορετική φάση: συγχώνευση, νέα εταιρική ταυτότητα, ανάπτυξη του ισολογισμού, ενίσχυση κεφαλαίων, διεθνής επέκταση και νέες εξαγορές.
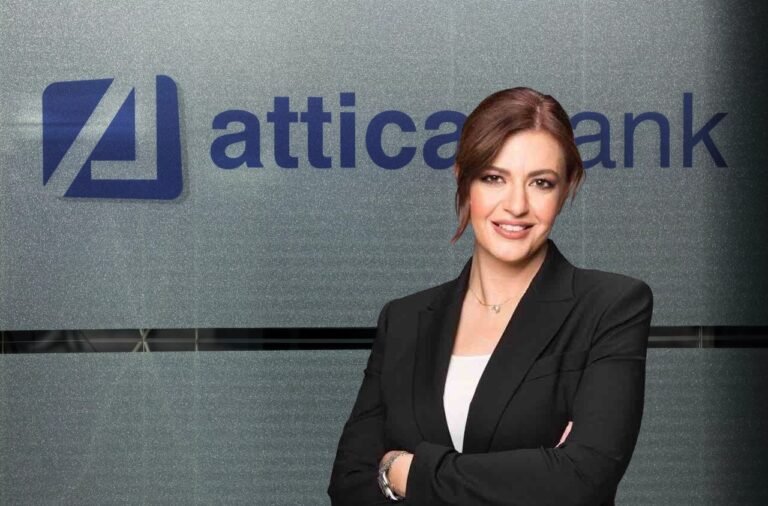
Στο επίκεντρο αυτής της πορείας βρίσκεται η Ελένη Βρεττού, Διευθύνουσα Σύμβουλος της σημερινής CrediaBank από τον Σεπτέμβριο του 2022, όταν ακόμη η τράπεζα έφερε το όνομα Attica Bank.
Η διαδρομή που ακολούθησε δεν περιορίστηκε σε ένα rebranding. Η Attica Bank συγχωνεύθηκε με την Παγκρήτια Τράπεζα το 2024, η νέα τράπεζα πέρασε από λειτουργική και τεχνολογική ενοποίηση, το 2025 απέκτησε τη νέα ονομασία CrediaBank και το 2026 παρουσιάζει πλέον ένα πολύ διαφορετικό οικονομικό και επιχειρηματικό προφίλ.
Στο πρώτο εξάμηνο του 2026, η CrediaBank ανακοίνωσε €5,3 δισ. μικτές χορηγήσεις, €7,6 δισ. καταθέσεις, περίπου 350.000 ενεργούς πελάτες και €23 εκατ. δημοσιευμένα καθαρά κέρδη, ενώ τα επαναλαμβανόμενα καθαρά κέρδη μετά φόρων έφθασαν τα €31,3 εκατ., αυξημένα κατά 45% σε ετήσια βάση.
Παράλληλα, η διοίκηση δεν περιορίζει πλέον τη στρατηγική της στην ελληνική αγορά. Η σχεδιαζόμενη απόκτηση πλειοψηφικού ποσοστού στην HSBC Malta, οι κινήσεις στην ασφαλιστική αγορά μέσω της Evropi Holdings και η επέκταση σε χρηματιστηριακές υπηρεσίες δείχνουν μια τράπεζα που επιχειρεί να περάσει από τη φάση της εξυγίανσης στη φάση της ανάπτυξης και διαφοροποίησης.
Το Market Insiders εξετάζει την πορεία της Ελένης Βρεττού, το transformation story πίσω από την CrediaBank και το πώς μια τραπεζική αναδιάρθρωση εξελίχθηκε σε ένα πολύ ευρύτερο σχέδιο δημιουργίας ενός νέου χρηματοοικονομικού ομίλου.
Ποια είναι η Ελένη Βρεττού
Η Ελένη Βρεττού διαθέτει περισσότερα από 25 χρόνια διεθνούς εμπειρίας στον τραπεζικό και χρηματοοικονομικό κλάδο, με ιδιαίτερη εξειδίκευση στην εταιρική και επενδυτική τραπεζική.
Είναι κάτοχος Bachelor of Science in Economics από το Wharton School του University of Pennsylvania, ενώ πριν αναλάβει την Attica Bank είχε ήδη διαγράψει μια μακρά πορεία σε μεγάλους χρηματοοικονομικούς οργανισμούς στην Ελλάδα και στο εξωτερικό.
Για 14 χρόνια εργάστηκε στην HSBC Bank Plc στην Ελλάδα και τη Μεγάλη Βρετανία. Η τελευταία της θέση στον όμιλο ήταν Managing Director και Head of Wholesale Banking Greece, ενώ προηγουμένως είχε αναλάβει τον ρόλο Head of Multinationals and Business Development για τις περιοχές CEE, CIS, Mediterranean και Sub-Saharan Africa.
Πριν από την HSBC είχε εργαστεί σε ελληνικούς και διεθνείς χρηματοοικονομικούς οργανισμούς στην Αθήνα και τη Νέα Υόρκη στους τομείς Credit and Risk Management και Investment Banking/M&A. Αργότερα ανέλαβε Chief Strategy and Investor Relations Officer στη Lamda Development και, από το 2019 έως το 2022, ήταν Senior General Manager και Chief of Corporate and Investment Banking στον Όμιλο της Τράπεζας Πειραιώς.
Η εμπειρία της περιλαμβάνει επομένως corporate banking, M&A, επενδυτική τραπεζική, στρατηγική, investor relations, risk και εταιρικούς μετασχηματισμούς.
Όλα αυτά θα αποδεικνύονταν κρίσιμα στην επόμενη αποστολή της.
Η ανάληψη της Attica Bank το 2022
Η Ελένη Βρεττού ανέλαβε τη θέση της CEO της Attica Bank τον Σεπτέμβριο του 2022.
Δεν επρόκειτο για μια συμβατική αλλαγή διοίκησης σε μια ήδη σταθεροποιημένη τράπεζα. Η Attica Bank βρισκόταν σε μια πολυετή διαδικασία αντιμετώπισης προβλημάτων που συνδέονταν, μεταξύ άλλων, με μη εξυπηρετούμενα ανοίγματα, κεφαλαιακές ανάγκες και την ανάγκη επανακαθορισμού του επιχειρηματικού της μοντέλου.
Αυτό έκανε τον ρόλο της νέας διοίκησης διαφορετικό.
Το ζητούμενο δεν ήταν απλώς να αυξηθούν οι πωλήσεις ή να λανσαριστούν νέα προϊόντα.
Έπρεπε ουσιαστικά να δημιουργηθεί μια διαφορετική τράπεζα πάνω στην υπάρχουσα τράπεζα.
Η ίδια η CrediaBank περιγράφει σήμερα ότι η Βρεττού έχει σχεδιάσει και διαχειριστεί τον μετασχηματισμό και την ανάπτυξη του οργανισμού εντός και εκτός Ελλάδας από την ανάληψη των καθηκόντων της.
Από την αναδιάρθρωση στην επιστροφή στην κερδοφορία
Τα πρώτα χρόνια της νέας διοίκησης επικεντρώθηκαν σε μεγάλο βαθμό στη σταθεροποίηση.
Ήδη το 2023 η Attica Bank είχε καταγράψει το πρώτο κερδοφόρο τρίμηνο έπειτα από σειρά ετών, ένα αποτέλεσμα που η διοίκηση παρουσίαζε τότε ως πρώτο δείγμα της αλλαγής πορείας.
Ακολούθησε η επιτάχυνση της εξυγίανσης του ισολογισμού, η αναζήτηση μεγαλύτερης κλίμακας και τελικά η συμφωνία που θα άλλαζε δραστικά το μέγεθος και τη θέση της τράπεζας στην ελληνική αγορά.
Το επόμενο κεφάλαιο θα γραφόταν μαζί με την Παγκρήτια Τράπεζα.
Η συγχώνευση Attica Bank και Παγκρήτιας
Το 2024 αποτέλεσε κομβικό έτος.
Τον Ιούλιο εγκρίθηκε το σχέδιο συγχώνευσης της Attica Bank με την Παγκρήτια Τράπεζα, ενώ στις 4 Σεπτεμβρίου 2024 ολοκληρώθηκε η νομική συγχώνευση μέσω απορρόφησης της Παγκρήτιας από την Attica Bank.
Η νέα δομή δημιούργησε την πέμπτη μεγαλύτερη ελληνική τράπεζα βάσει ενεργητικού εκείνη την περίοδο και επέτρεψε τον συνδυασμό δύο διαφορετικών δικτύων, πελατειακών βάσεων και τραπεζικών οργανισμών.
Για τη διοίκηση της Βρεττού, όμως, η νομική συγχώνευση ήταν μόνο το πρώτο βήμα.
Έπρεπε να ενοποιηθούν συστήματα, πολιτικές, διαδικασίες, άνθρωποι, καταστήματα και υποδομές.
Και μάλιστα χωρίς να διακοπεί η καθημερινή λειτουργία της τράπεζας.
Μία τράπεζα αντί για δύο
Η πραγματική δυσκολία μιας τραπεζικής συγχώνευσης συνήθως εμφανίζεται μετά τις υπογραφές.
Δύο οργανισμοί μπορεί να έχουν διαφορετικά πληροφοριακά συστήματα, διαδικασίες πιστοδότησης, κουλτούρα, προϊόντα και καταστήματα.
Το integration plan προέβλεπε εκτεταμένη ενοποίηση όλων αυτών των στοιχείων. Ήδη από το 2024 η τράπεζα είχε συγκεντρώσει κεντρικές υπηρεσίες από οκτώ κτίρια σε δύο, επιδιώκοντας οικονομίες κλίμακας.
Μέχρι το 2025 ολοκληρώθηκε και η λειτουργική ενοποίηση των πληροφοριακών συστημάτων. Η διοίκηση ανέφερε ότι η νέα τράπεζα λειτουργούσε πλέον τεχνολογικά ως μία οντότητα, ολοκληρώνοντας ένα ιδιαίτερα απαιτητικό έργο περίπου έναν χρόνο μετά τη νομική συγχώνευση.
Αυτό ήταν το σημείο όπου η ενοποίηση άρχισε να γίνεται ορατή και προς τα έξω.
Από Attica Bank σε CrediaBank
Στις 10 Ιουλίου 2025 παρουσιάστηκε η νέα επωνυμία CrediaBank, η οποία εγκρίθηκε από τη Γενική Συνέλευση των μετόχων. Η αλλαγή της εισηγμένης εταιρικής επωνυμίας υλοποιήθηκε στο Χρηματιστήριο τον Αύγουστο του ίδιου έτους.
Η επιλογή ενός εντελώς νέου brand είχε ισχυρό συμβολισμό.
Δεν επρόκειτο απλώς για την Attica Bank που είχε απορροφήσει την Παγκρήτια και συνέχιζε όπως πριν.
Η διοίκηση ήθελε να παρουσιάσει στην αγορά έναν νέο οργανισμό με διαφορετική ταυτότητα.
Η ίδια η Βρεττού συνέδεσε το νέο όνομα με την έννοια της εμπιστοσύνης και με τη φιλοδοξία δημιουργίας μιας πιο ανθρωποκεντρικής εναλλακτικής πρότασης στο ελληνικό τραπεζικό σύστημα.
Το rebranding, επομένως, λειτούργησε ως η δημόσια εικόνα ενός μετασχηματισμού που είχε ήδη ξεκινήσει βαθύτερα μέσα στον οργανισμό.
Τα μεγέθη του 2025 επιβεβαίωσαν την αλλαγή
Το 2025 ήταν η πρώτη πλήρης χρονιά του νέου τραπεζικού σχήματος μετά τη συγχώνευση.
Οι καταθέσεις του Ομίλου ανήλθαν σε σχεδόν €6,8 δισ., αυξημένες κατά 11% σε ετήσια βάση. Τα βασικά έσοδα —καθαρά έσοδα τόκων και προμηθειών— έφθασαν τα €205,5 εκατ., αυξημένα κατά 63%, ενώ τα επαναλαμβανόμενα λειτουργικά έσοδα διαμορφώθηκαν στα €225,9 εκατ.
Παράλληλα, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων διαμορφώθηκε στο 2,9%, ενώ ο CET1 έφθασε στο 11% και ο συνολικός δείκτης κεφαλαιακής επάρκειας στο 17,4%.
Για τη Βρεττού, το 2025 ήταν, όπως το χαρακτήρισε η ίδια, χρονιά «επανεκκίνησης» που βασίστηκε σε δύο άξονες: ανάπτυξη και μετασχηματισμό.
Η πραγματική δοκιμασία όμως ήταν αν αυτή η δυναμική μπορούσε να συνεχιστεί και μετά την ολοκλήρωση της συγχώνευσης.
Τα αποτελέσματα του 2026 δείχνουν ότι η τράπεζα επιχειρεί πλέον να περάσει στο επόμενο επίπεδο.
Το πρώτο εξάμηνο του 2026 σε αριθμούς
Στο πρώτο εξάμηνο του 2026, η CrediaBank ανακοίνωσε μικτές χορηγήσεις €5,3 δισ., αυξημένες κατά 39% σε σχέση με έναν χρόνο πριν, και καταθέσεις περίπου €7,6 δισ., αυξημένες κατά 16%.
Οι νέες εκταμιεύσεις έφθασαν περίπου τα €2 δισ., οδηγώντας σε καθαρή πιστωτική επέκταση €0,8 δισ.
Τα επαναλαμβανόμενα κέρδη προ προβλέψεων ανήλθαν σε €53,6 εκατ., αυξημένα κατά 45%, ενώ τα επαναλαμβανόμενα καθαρά κέρδη μετά φόρων έφθασαν τα €31,3 εκατ., επίσης με άνοδο 45%.
Τα δημοσιευμένα καθαρά κέρδη μετά φόρων διαμορφώθηκαν στα €23 εκατ., σχεδόν τετραπλάσια σε ετήσια βάση.
Παράλληλα, ο δείκτης NPE υποχώρησε στο 2,4%, το CET1 διαμορφώθηκε στο 15,5% και το total capital ratio στο 20,8%. Η τράπεζα εμφάνιζε περίπου 350.000 ενεργούς πελάτες, 66 καταστήματα και 1.223 εργαζομένους.
Οι αριθμοί αυτοί αποτυπώνουν μια σημαντική αλλαγή: η συζήτηση γύρω από την CrediaBank έχει μετακινηθεί από το «πώς θα εξυγιανθεί;» προς το «πόσο μπορεί να μεγαλώσει;».
Η αύξηση κεφαλαίου των €300 εκατ.
Το 2026 ξεκίνησε και με μια σημαντική κίνηση ενίσχυσης της κεφαλαιακής βάσης.
Η CrediaBank ολοκλήρωσε αύξηση μετοχικού κεφαλαίου ύψους €300 εκατ., με τη διοίκηση να αναφέρει ότι η προσφορά υπερκαλύφθηκε σχεδόν τέσσερις φορές. Μετά την ολοκλήρωση της αύξησης, ο pro forma CET1 στο πρώτο τρίμηνο του 2026 είχε ανέλθει στο 16,6% και ο συνολικός δείκτης κεφαλαιακής επάρκειας στο 22,4%.
Για την Ελένη Βρεττού, η κεφαλαιακή ενίσχυση δεν αποτέλεσε απλώς ένα επιπλέον «μαξιλάρι».
Δημιούργησε μεγαλύτερο χώρο για ανάπτυξη και εξαγορές.
Και αυτό άρχισε να φαίνεται σχεδόν αμέσως.
Από την Ελλάδα στη Μάλτα
Η μεγαλύτερη μέχρι σήμερα κίνηση διεθνούς επέκτασης της CrediaBank είναι η συμφωνία για την απόκτηση του 70,03% της HSBC Bank Malta από την HSBC Continental Europe έναντι €200 εκατ.
Η συναλλαγή είναι ιδιαίτερα σημαντική επειδή αλλάζει τη γεωγραφική φυσιογνωμία του ομίλου.
Η HSBC Malta διαθέτει μεγάλη καταθετική βάση, ισχυρή κεφαλαιακή επάρκεια και εδραιωμένη θέση στη μαλτέζικη αγορά. Στα στοιχεία του πρώτου εξαμήνου του 2026 καταγράφονταν €2,7 δισ. καθαρά δάνεια, €6,2 δισ. καταθέσεις και CET1 24,7%.
Η τελευταία εταιρική παρουσίαση της CrediaBank τοποθετεί την αναμενόμενη ολοκλήρωση της συναλλαγής στο δεύτερο τρίμηνο του 2027, υπό την προϋπόθεση των απαιτούμενων εγκρίσεων.
Η Μάλτα αποτελεί επομένως το πρώτο μεγάλο στοίχημα μετατροπής της CrediaBank από εγχώριο challenger σε τραπεζικό όμιλο με πραγματικό διεθνές αποτύπωμα.
Για τη Βρεττού η Μάλτα είναι κάτι περισσότερο από επέκταση
Η ίδια η Ελένη Βρεττού έχει περιγράψει την κίνηση όχι απλώς ως αύξηση μεγέθους, αλλά ως επιλογή γεωγραφικής και επιχειρηματικής διαφοροποίησης.
Σε συνέντευξή της τον Απρίλιο του 2026 τόνισε ότι η HSBC Malta μπορεί να προσφέρει δυνατότητες ανάπτυξης στην εταιρική τραπεζική, στο asset management και στο bancassurance, ενώ η ισχυρότερη κεφαλαιακή βάση της CrediaBank λειτουργεί ως βάση για την εκτέλεση του πλάνου.
Αυτό είναι σημαντικό για την κατανόηση της στρατηγικής.
Η διοίκηση δεν επιδιώκει απλώς περισσότερα δάνεια και καταθέσεις.
Επιχειρεί να δημιουργήσει περισσότερες πηγές εσόδων και μεγαλύτερη γεωγραφική διαφοροποίηση.
Η CrediaBank επεκτείνεται πέρα από το παραδοσιακό banking
Η ίδια φιλοσοφία φαίνεται και στις υπόλοιπες κινήσεις του 2026.
Η CrediaBank έχει συμφωνήσει να αποκτήσει πλειοψηφική συμμετοχή στην Pantelakis Securities, προσθέτοντας brokerage και securities services στο χαρτοφυλάκιό της. Παράλληλα, η συμφωνία για την Evropi Holdings ανοίγει την πόρτα στην αγορά γενικών ασφαλίσεων.
Οι κινήσεις αυτές δεν είναι αποσπασματικές.
Εντάσσονται σε ένα μοντέλο όπου ο όμιλος επιχειρεί να αυξήσει τα έσοδα από προμήθειες και να προσφέρει περισσότερες χρηματοοικονομικές υπηρεσίες στην ίδια πελατειακή βάση.
Η διοίκηση έχει παρουσιάσει ως βασικό στρατηγικό στόχο τη διαφοροποίηση των εσόδων και τη δημιουργία ενός ευρύτερου financial services ecosystem.
Η τελευταία κίνηση με την Evropi Holdings
Και εδώ έχουμε την πιο πρόσφατη εξέλιξη.
Στις 17 Σεπτεμβρίου 2026, μόλις λίγες ημέρες πριν από τη δημοσίευση αυτού του άρθρου, η CrediaBank ανακοίνωσε την έγκριση του Draft Merger Agreement με την Evropi Holdings. Μία ημέρα αργότερα ολοκληρώθηκαν και οι σχετικές διαδικασίες δημοσίευσης του σχεδίου συγχώνευσης.
Η συναλλαγή είχε αρχικά ανακοινωθεί τον Μάιο του 2026 ως συμφωνία ανταλλαγής μετοχών και συγχώνευσης μέσω απορρόφησης.
Η σημασία της είναι στρατηγική.
Η CrediaBank αποκτά πρόσβαση στον χώρο των γενικών ασφαλίσεων, ενισχύοντας ένα μοντέλο στο οποίο banking, investments, insurance και capital markets μπορούν να συνυπάρχουν στον ίδιο όμιλο.
Πρόκειται για ακόμη ένα σημάδι ότι το transformation story έχει πλέον περάσει από την εξυγίανση στην οικοδόμηση.
Ο ψηφιακός μετασχηματισμός είναι το επόμενο μεγάλο έργο
Παρά τις εξαγορές, η ίδια η τράπεζα εξακολουθεί να βρίσκεται σε διαδικασία εσωτερικού μετασχηματισμού.
Η διοίκηση έχει τοποθετήσει τον ψηφιακό μετασχηματισμό μεταξύ των βασικών στρατηγικών πυλώνων του 2026, με νέα mobile και internet banking εμπειρία, ψηφιακά προϊόντα, αυτοματοποιήσεις και απλούστευση διαδικασιών.
Η λογική είναι ότι μια challenger bank δεν μπορεί να βασιστεί μόνο στην τιμολογιακή πολιτική ή στο δίκτυο καταστημάτων.
Πρέπει να ανταγωνιστεί και στην εμπειρία του πελάτη.
Αυτό είναι ιδιαίτερα σημαντικό για έναν οργανισμό που προήλθε από τη συγχώνευση δύο τραπεζών με διαφορετική τεχνολογική κληρονομιά.
Η λειτουργική ενοποίηση έκλεισε το πρώτο κεφάλαιο.
Το digital transformation καλείται τώρα να δημιουργήσει το επόμενο.
Η τεχνολογία αλλάζει παράλληλα και τον τρόπο με τον οποίο χτίζονται οι χρηματοοικονομικές επιχειρήσεις. Στο Targeted.gr διαβάστε επίσης: «Χάρης Καρώνης: Ο Έλληνας fintech πρωτοπόρος που έφερε τη Viva.com σε 31 ευρωπαϊκές αγορές», για την επιχειρηματική διαδρομή πίσω από ένα από τα πιο χαρακτηριστικά ελληνικά fintech success stories.
Ηγεσία μέσα σε έναν δύσκολο μετασχηματισμό
Η περίπτωση της Ελένης Βρεττού παρουσιάζει ενδιαφέρον και από πλευράς management.
Η αναδιάρθρωση μιας τράπεζας είναι διαφορετική από την ανάπτυξη μιας startup ή μιας νέας εταιρείας.
Υπάρχει παλαιό χαρτοφυλάκιο.
Υπάρχουν εποπτικές απαιτήσεις.
Υπάρχουν legacy συστήματα.
Υπάρχουν εργαζόμενοι από διαφορετικούς οργανισμούς.
Υπάρχουν μέτοχοι με διαφορετικές προσδοκίες και μια αγορά που αξιολογεί διαρκώς την κεφαλαιακή επάρκεια και την ποιότητα των δανείων.
Η διοίκηση της Βρεττού χρειάστηκε να κινηθεί ταυτόχρονα σε όλα αυτά τα επίπεδα: κεφάλαια, NPEs, συγχώνευση, integration, branding, εμπορική ανάπτυξη και πλέον M&A.
Γι’ αυτό και το πραγματικό μέτρο της αλλαγής δεν βρίσκεται μόνο σε έναν οικονομικό δείκτη.
Βρίσκεται στο γεγονός ότι μέσα σε περίπου τέσσερα χρόνια η ατζέντα της τράπεζας μετακινήθηκε από την αναδιάρθρωση προς την επέκταση.
Η στρατηγική των τεσσάρων πυλώνων
Η Βρεττού έχει χαρακτηρίσει το 2026 ως χρονιά εδραίωσης.
Η στρατηγική που έχει παρουσιάσει βασίζεται σε ανάπτυξη της ελληνικής δραστηριότητας, επιτάχυνση στη Μάλτα, ψηφιακό μετασχηματισμό και δημιουργία αξίας μέσω στοχευμένων εξαγορών και διαφοροποίησης.
Στην πράξη, αυτοί οι άξονες αλληλοσυνδέονται.
Η αύξηση χορηγήσεων δημιουργεί μεγαλύτερη εγχώρια κλίμακα.
Η Μάλτα προσθέτει γεωγραφική διαφοροποίηση.
Η Evropi και η Pantelakis προσθέτουν νέες πηγές εσόδων.
Ο ψηφιακός μετασχηματισμός επιχειρεί να μειώσει την πολυπλοκότητα και να βελτιώσει την εμπειρία.
Και η κεφαλαιακή ενίσχυση χρηματοδοτεί τη δυνατότητα να γίνουν όλα αυτά χωρίς να χαθεί η κεφαλαιακή ασφάλεια.
Από turnaround story σε growth story
Ίσως αυτή να είναι η σημαντικότερη αλλαγή στην CrediaBank.
Όταν η Βρεττού ανέλαβε το 2022, η βασική ερώτηση ήταν εάν η Attica Bank μπορούσε να σταθεροποιηθεί και να αποκτήσει ένα βιώσιμο μέλλον.
Σήμερα η συζήτηση είναι διαφορετική.
Η τράπεζα αυξάνει το δανειακό της χαρτοφυλάκιο ταχύτερα από την αγορά, έχει ολοκληρώσει τη συγχώνευση με την Παγκρήτια, έχει μειώσει δραστικά τον δείκτη NPE, έχει ενισχύσει τα κεφάλαιά της και προετοιμάζει συναλλαγές που μπορούν να διευρύνουν σημαντικά το μέγεθος και το εύρος των δραστηριοτήτων της.
Αυτό δεν σημαίνει ότι η επόμενη φάση είναι χωρίς προκλήσεις.
Η ενσωμάτωση εξαγορών, η επέκταση σε διαφορετικές αγορές, η διατήρηση της ποιότητας του ενεργητικού και η επίτευξη των στόχων κερδοφορίας απαιτούν εκτέλεση σε πολύ μεγαλύτερη κλίμακα.
Αλλά ακριβώς εκεί βρίσκεται πλέον το νέο στοίχημα.
Μια CEO με διεθνή τραπεζική διαδρομή
Υπάρχει και μια ενδιαφέρουσα σύνδεση ανάμεσα στο παρελθόν της Βρεττού και στη σημερινή στρατηγική της CrediaBank.
Η καριέρα της πέρασε από multinational banking, corporate finance, M&A, strategy και investor relations.
Σήμερα, η CrediaBank βρίσκεται ακριβώς σε μια φάση όπου όλα αυτά τα πεδία συγκλίνουν.
Η απόκτηση της HSBC Malta απαιτεί διεθνή τραπεζική εμπειρία.
Οι εξαγορές απαιτούν κατανόηση M&A.
Η κεφαλαιακή ενίσχυση απαιτεί σχέση με επενδυτές.
Η επέκταση στο corporate banking βασίζεται σε ένα πεδίο στο οποίο η ίδια δραστηριοποιείται εδώ και δεκαετίες.
Υπό αυτή την έννοια, η σημερινή CrediaBank μοιάζει όλο και περισσότερο με έναν οργανισμό που αντανακλά και την επαγγελματική διαδρομή της CEO του.
Γιατί η περίπτωση της Ελένης Βρεττού ξεχωρίζει
Η ελληνική τραπεζική αγορά έχει περάσει από μια μακρά περίοδο συγκέντρωσης.
Μέσα σε αυτό το περιβάλλον, η δημιουργία ενός νέου σχήματος μέσω της Attica Bank και της Παγκρήτιας και η προσπάθεια μετατροπής του σε ανταγωνιστικό τραπεζικό όμιλο αποτελεί από μόνη της ένα ιδιαίτερα απαιτητικό εγχείρημα.
Η Βρεττού δεν ανέλαβε μια νέα τράπεζα χωρίς παρελθόν.
Ανέλαβε έναν οργανισμό που έπρεπε πρώτα να αντιμετωπίσει το παρελθόν του πριν μπορέσει να σχεδιάσει το μέλλον του.
Σήμερα, τέσσερα χρόνια αργότερα, η CrediaBank διαθέτει νέο brand, αυξανόμενο χαρτοφυλάκιο, ισχυρότερη κεφαλαιακή βάση, καθαρότερο ισολογισμό και ένα πλάνο που πλέον εκτείνεται πέρα από τα ελληνικά σύνορα.
Και αυτό κάνει την επιχειρηματική και διοικητική πορεία της Ελένης Βρεττού μια από τις πιο ενδιαφέρουσες ιστορίες μετασχηματισμού στη σύγχρονη ελληνική τραπεζική αγορά.
Το επόμενο κεφάλαιο για Ελένη Βρεττού και CrediaBank
Το transformation story δεν έχει ολοκληρωθεί.
Στην πραγματικότητα, η δυσκολότερη ίσως φάση ξεκινά τώρα.
Η CrediaBank πρέπει να ολοκληρώσει την ενσωμάτωση των νέων δραστηριοτήτων, να πραγματοποιήσει τον ψηφιακό μετασχηματισμό, να διατηρήσει τους υψηλούς ρυθμούς πιστωτικής ανάπτυξης χωρίς επιδείνωση της ποιότητας του χαρτοφυλακίου και να εκτελέσει μια διεθνή τραπεζική εξαγορά στη Μάλτα.
Παράλληλα, η συμφωνία με την Evropi Holdings και η είσοδος στις χρηματιστηριακές υπηρεσίες δημιουργούν έναν όμιλο πολύ πιο σύνθετο από την Attica Bank που ανέλαβε η Βρεττού το 2022.
Αυτό είναι ταυτόχρονα ευκαιρία και πρόκληση.
Η πρώτη φάση αφορούσε την επιβίωση, την εξυγίανση και τη συγχώνευση.
Η δεύτερη αφορά το scale.
Και αν το πρώτο κεφάλαιο της διοίκησης Βρεττού ήταν η δημιουργία μιας νέας τράπεζας, το επόμενο θα κριθεί από το αν αυτή η τράπεζα μπορεί να εξελιχθεί σε έναν ευρύτερο, κερδοφόρο και διεθνώς διαφοροποιημένο χρηματοοικονομικό όμιλο.
Συχνές ερωτήσεις (FAQ) για την Ελένη Βρεττού
Ποια είναι η Ελένη Βρεττού;
Η Ελένη Βρεττού είναι η Διευθύνουσα Σύμβουλος της CrediaBank, θέση την οποία κατέχει από τον Σεπτέμβριο του 2022, αρχικά ως CEO της Attica Bank. Διαθέτει πάνω από 25 χρόνια διεθνούς τραπεζικής εμπειρίας.
Τι σπούδασε η Ελένη Βρεττού;
Είναι κάτοχος Bachelor of Science in Economics από το Wharton School του University of Pennsylvania.
Πού εργαζόταν πριν από την CrediaBank;
Έχει εργαστεί μεταξύ άλλων στην HSBC για 14 χρόνια, στην Τράπεζα Πειραιώς ως Chief of Corporate and Investment Banking και στη Lamda Development ως Chief Strategy and Investor Relations Officer.
Πότε δημιουργήθηκε η CrediaBank;
Το σημερινό τραπεζικό σχήμα προέκυψε από τη συγχώνευση της Attica Bank με την Παγκρήτια Τράπεζα, η οποία ολοκληρώθηκε νομικά τον Σεπτέμβριο του 2024. Το νέο brand CrediaBank παρουσιάστηκε τον Ιούλιο του 2025.
Πόσες καταθέσεις έχει η CrediaBank;
Στο τέλος του πρώτου εξαμήνου του 2026, οι καταθέσεις του ομίλου ανέρχονταν περίπου σε €7,6 δισ., αυξημένες κατά 16% σε ετήσια βάση.
Τι κέρδη είχε η CrediaBank στο πρώτο εξάμηνο του 2026;
Τα δημοσιευμένα καθαρά κέρδη μετά φόρων έφθασαν τα €23 εκατ., ενώ τα επαναλαμβανόμενα καθαρά κέρδη μετά φόρων διαμορφώθηκαν στα €31,3 εκατ., αυξημένα κατά 45% σε ετήσια βάση.
Πόσο είναι το NPE ratio της CrediaBank;
Στο τέλος του πρώτου εξαμήνου του 2026 ο δείκτης μη εξυπηρετούμενων ανοιγμάτων είχε υποχωρήσει στο 2,4%.
Αγοράζει η CrediaBank την HSBC Malta;
Η CrediaBank έχει υπογράψει οριστική συμφωνία για την απόκτηση περίπου 70% της HSBC Bank Malta έναντι €200 εκατ. Η συναλλαγή παραμένει υπό τις απαιτούμενες εγκρίσεις και η τρέχουσα εταιρική καθοδήγηση τοποθετεί την ολοκλήρωσή της στο δεύτερο τρίμηνο του 2027.
Τι σχέση έχει η CrediaBank με την Evropi Holdings;
Η CrediaBank έχει συμφωνήσει την απόκτηση της Evropi Holdings μέσω ανταλλαγής μετοχών και συγχώνευσης. Στις 17 Σεπτεμβρίου 2026 εγκρίθηκε το σχέδιο σύμβασης συγχώνευσης των δύο εταιρειών.
Ποιο είναι το επόμενο μεγάλο στοίχημα της CrediaBank;
Η στρατηγική περιλαμβάνει περαιτέρω ανάπτυξη στην Ελλάδα, την επέκταση στη Μάλτα, ψηφιακό μετασχηματισμό και διαφοροποίηση των εσόδων μέσω δραστηριοτήτων όπως insurance, brokerage και άλλες χρηματοοικονομικές υπηρεσίες.
Μπορεί να σας ενδιαφέρει: Γεωργία Παράσχου: Η γυναίκα που έκανε την αλληλεγγύη οργανωμένη δύναμη με τη Humanity Greece